
Hiscox : l'assurance des clients fortunés croît à deux chiffres pour un neuvième trimestre
Hiscox a émis 4,44 milliards de dollars de primes sur neuf mois (+9,5 %), porté par son activité art et clientèle privée. Les tarifs de la réassurance reculent de 14 %, tandis que l'érosion côtière reste exclue du régime Cat Nat en France.
Hiscox, assureur spécialisé coté à Londres, a publié le 3 novembre 2026 un chiffre d'affaires de 4 437,2 millions de dollars de primes émises sur les neuf premiers mois de l'année, en hausse de 9,5 %. Son activité art et clientèle privée au Royaume-Uni, qui assure les demeures, les collections et les objets de valeur des particuliers fortunés, signe son neuvième trimestre consécutif de croissance à deux chiffres. Dans l'assurance de détail, la hausse vient du nombre de contrats : les tarifs n'y ont progressé que de 1 %.
Dans le même temps, les prix de la réassurance reculent nettement. Hiscox Re constate une baisse de 14 % de ses tarifs depuis janvier. Pour les propriétaires de biens côtiers ou insulaires, cette détente du marché mondial coïncide avec un débat budgétaire français sur le financement du recul du trait de côte, un risque que le régime des catastrophes naturelles ne couvre pas.
Les primes de Hiscox sur neuf mois
La branche de détail de Hiscox a émis 2 253,3 millions de dollars de primes, en hausse de 9,1 % à taux de change constants. Sur le seul troisième trimestre, la croissance atteint deux chiffres. Le groupe confirme son objectif de 9 % de croissance pour l'ensemble de l'exercice dans ce métier.
- Royaume-Uni : 811,1 millions de dollars (603,1 millions de livres), soit une hausse de 11,1 % à changes constants.
- Europe continentale, où Hiscox opère en France : 650,6 millions de dollars (558,6 millions d'euros), en hausse de 7,4 % à changes constants.
- États-Unis : 791,6 millions de dollars, en hausse de 8,4 %.
- London Market, les grands risques souscrits à Londres : 1 050,5 millions de dollars, en hausse de 9,9 %, mais de 3,9 % hors ajustements de primes des exercices antérieurs.
Le directeur général, Aki Hussain, a commenté la performance de l'assurance de détail dans le communiqué :
« Dans l'assurance de détail, la dynamique continue de se renforcer, portée par des actions ciblées de la direction et par une forte création d'affaires nouvelles. »
Aki Hussain, directeur général de Hiscox Ltd, communiqué du 3 novembre 2026
Le groupe attribue la croissance de l'activité art et clientèle privée à de nouveaux accords de distribution et à des investissements technologiques. La part des affaires nouvelles apportées par les courtiers et conclues entièrement en ligne y a triplé en un an. Hiscox a par ailleurs étendu sa garantie des véhicules électriques aux bornes de recharge.
Des sinistres conformes aux prévisions, un résultat financier en baisse
La sinistralité du troisième trimestre est restée conforme aux attentes du groupe. Dans les grands risques, la faiblesse des catastrophes naturelles a plus que compensé les pertes maritimes liées au conflit au Moyen-Orient. La réserve constituée au premier semestre pour ce conflit n'a pas bougé au troisième trimestre, a précisé le directeur financier, Paul Cooper, lors de la conférence avec les analystes.
Le résultat des placements tombe en revanche à 104,2 millions de dollars, contre 350,8 millions un an plus tôt, soit un rendement de 1,2 % depuis janvier. La hausse des taux souverains a provoqué 192,2 millions de dollars de moins-values latentes sur les obligations. Hiscox prévoit leur résorption à mesure que les titres arriveront à échéance. Le rendement de réinvestissement atteint 5,1 %, contre 4,4 % à fin juin.
La réassurance baisse ses prix de 14 %
Hiscox Re, la filiale de réassurance du groupe, a vu ses tarifs reculer de 14 % sur neuf mois. Ils restent supérieurs de 55 % à leur niveau de 2018. La filiale a réduit son exposition nette aux catastrophes naturelles. Sur la rétrocession, l'assurance des réassureurs eux-mêmes, cette exposition se situe 36 % sous son pic de marché tendu. Ses primes nettes reculent de 7,5 %, à 486,1 millions de dollars.
Les capitaux apportés par des investisseurs tiers affluent. Les actifs titrisés gérés par Hiscox, obligations catastrophe et partenariats en quote-part, atteignent un record de 3,1 milliards de dollars au 1er octobre, contre 1,5 milliard au début de l'année. Le communiqué explique la hausse du troisième trimestre par les bénéfices conservés dans les fonds après une sinistralité faible. Sur le London Market, les tarifs baissent de 5 %. Le groupe y a réduit ses souscriptions en grands risques immobiliers et en énergie amont, où il estime les prix insuffisants.
« Nous renonçons aux affaires insuffisamment tarifées tout en maintenant notre position là où l'économie est favorable. »
Aki Hussain, directeur général de Hiscox Ltd, communiqué du 3 novembre 2026
Chubb et la clientèle fortunée en Amérique du Nord
Chubb a publié des chiffres de même tendance le 20 octobre. Les primes nettes de l'assureur en assurance des particuliers en Amérique du Nord atteignent 1 909 millions de dollars au troisième trimestre, en hausse de 5,3 %. Le ratio combiné, qui rapporte les sinistres et les frais aux primes, s'établit à 60,3 %, contre 65,1 % un an plus tôt. Chubb a toutefois enregistré 705 millions de dollars de pertes de catastrophes avant impôt sur l'ensemble du groupe, contre 285 millions au troisième trimestre 2025.
Le portefeuille de Chubb dédié aux particuliers fortunés en Amérique du Nord représente près de 8,5 milliards de dollars de primes. Il a progressé de près de 5,5 % sur le trimestre. Interrogé sur la pérennité de ces marges, le président de Chubb, Evan Greenberg, a répondu lors de la conférence du 21 octobre :
« Dans l'assurance des particuliers fortunés, le prix que l'on facture compte moins que la richesse de la couverture et des services que l'on fournit. »
Evan Greenberg, président de Chubb, conférence de résultats du 21 octobre 2026 (traduction de la rédaction)
Evan Greenberg a cité un risque de pression concurrentielle : une réassurance moins chère peut inciter certains concurrents à baisser leurs prix pour gagner des clients.
Sur le littoral français, l'érosion reste hors du régime Cat Nat
En France, le régime des catastrophes naturelles couvre les dommages matériels directs non assurables causés par l'intensité anormale d'un agent naturel, à condition qu'un arrêté interministériel reconnaisse l'état de catastrophe naturelle. Les phénomènes liés à l'action de la mer, comme le choc mécanique des vagues ou la submersion marine, en font partie. La franchise légale reste fixée à 380 euros par dossier pour les particuliers. L'assuré doit déclarer ses dommages au plus tard 30 jours après la publication de l'arrêté au Journal officiel.
Le recul progressif du trait de côte suit une autre logique. L'inspection générale de l'environnement et l'inspection générale de l'administration le décrivent comme un risque délaissé par le fonds Barnier. Leur rapport, rendu public en mars 2024, s'appuie sur un inventaire du Cerema : d'ici 2050, 8 500 locaux seraient menacés par l'érosion, dont 5 200 logements, si les ouvrages de protection actuels tiennent.
Le budget 2027 rouvre le dossier. Le 21 octobre, la commission des finances de l'Assemblée nationale a adopté un amendement créant un fonds de 50 millions d'euros pour l'adaptation des territoires littoraux au recul du trait de côte. La commission a voté un second fonds de 2 millions d'euros pour aider les personnes déplacées par la montée des eaux, ainsi qu'une hausse du fonds Barnier de 185 millions d'euros en autorisations d'engagement et de 257,2 millions d'euros en crédits de paiement. Ces mesures doivent encore être adoptées en séance publique.
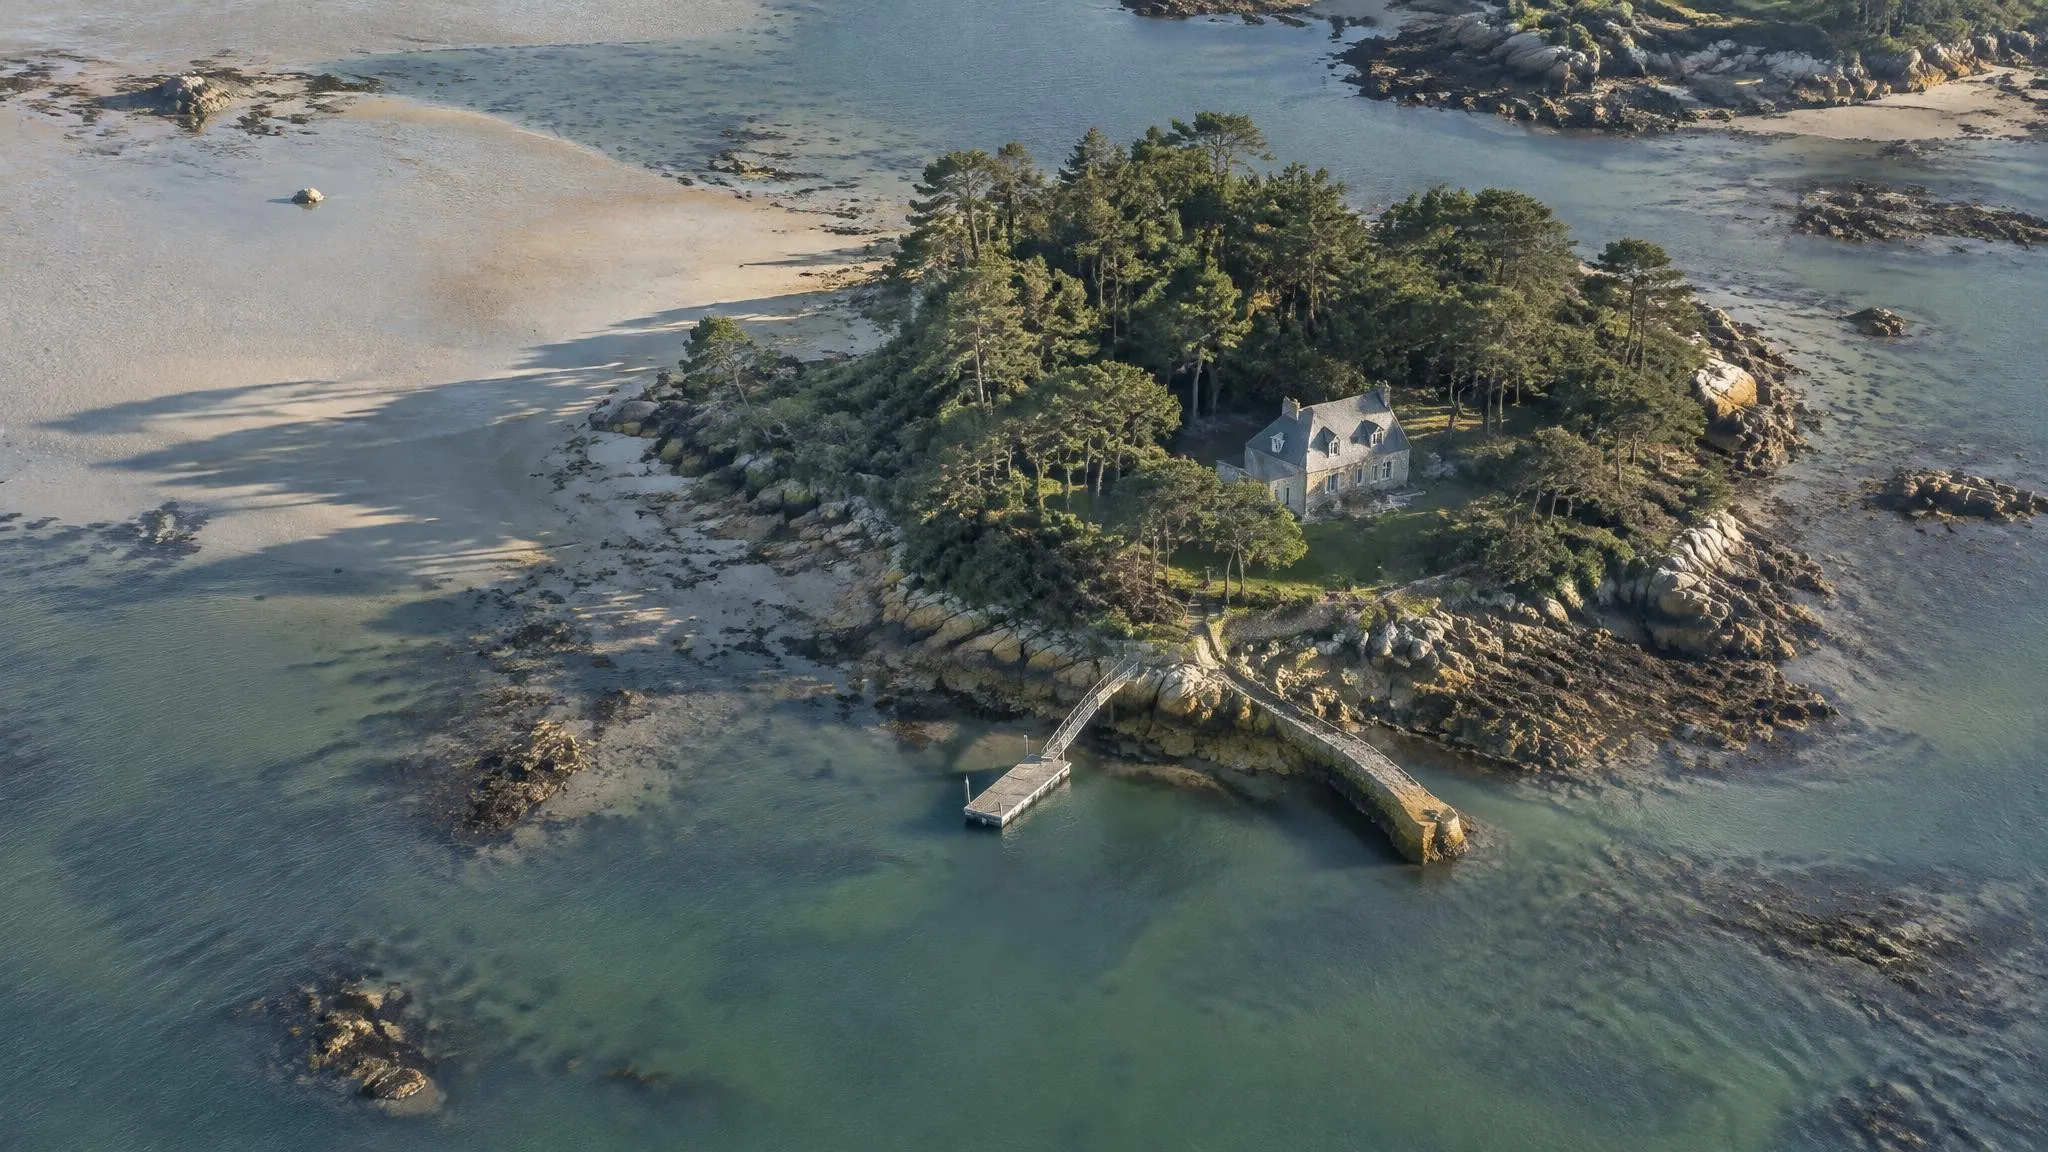
Pour les propriétaires d'îles et de propriétés insulaires, ce partage entre régime public et garanties privées fixe le contenu de l'assurance d'une île privée. Les dégâts d'une tempête relèvent de la garantie tempête du contrat. La prise en charge des pontons, des digues ou d'une évacuation dépend des conditions négociées avec l'assureur. L'érosion lente ne relève d'aucun arrêté de catastrophe naturelle.
Les prochaines échéances
- 1er janvier 2027 : renouvellement annuel des principaux traités de réassurance, qui dira si la baisse de 14 % des tarifs de Hiscox Re se prolonge.
- Examen du budget 2027 en séance : sort du fonds de 50 millions d'euros pour le littoral et des crédits supplémentaires du fonds Barnier.
- 24 février 2027 : Hiscox publiera ses résultats annuels 2026. Le groupe vise un ratio combiné compris entre 89 % et 94 % pour son activité de détail.
Vous exposer aux marchés actions
Sur un même marché, un ETF indiciel prélève entre 0,05 et 0,50 % de frais par an. Un OPCVM géré activement en prélève 1,5 à 2,5 %. Le simulateur situe l’enveloppe adaptée à votre projet.
Ouvrir le simulateurOrientation en 1 minute
Sources
- Hiscox Ltd, Q3 2026 Trading Statement (RNS 4972B), 3 novembre 2026. advfn.com
- Investing.com, Earnings call transcript: Hiscox Q3 2026, 3 novembre 2026. investing.com
- Artemis, Hiscox ILS assets rise $200m to $3.1bn on retained earnings in Q3, 3 novembre 2026. artemis.bm
- Chubb Limited, communiqué de résultats du troisième trimestre 2026 (formulaire 8-K, pièce 99.1), 20 octobre 2026. sec.gov
- The Motley Fool, Chubb (CB) Q3 2026 Earnings Call Transcript, 21 octobre 2026. fool.com
- Légifrance, article L125-1 du Code des assurances, version en vigueur. legifrance.gouv.fr
- Géorisques, La garantie Cat-Nat, consulté le 4 novembre 2026. georisques.gouv.fr
- Banque des Territoires (Localtis), Érosion côtière : les pistes de financement du rapport inter-inspections enfin dévoilées, 21 mars 2024. banquedesterritoires.fr
- AMORCE, PLF 2027 : point d'étape sur l'examen du budget à l'Assemblée nationale, 22 octobre 2026. amorce.asso.fr
Approfondir le sujet
Retrouvez nos guides experts sur Assurance Île Privée

Comparatif : Chubb vs Hiscox vs AXA XL pour Assurance Île Privée
Comparatif détaillé Chubb, Hiscox et AXA XL pour assurer votre île privée : tarifs, garanties objets…

Île Privée : 7 Risques Méconnus et Comment les Assurer
Érosion côtière, Loi Littoral, Natura 2000, RC servitudes : découvrez les 7 risques méconnus des île…

Guide Complet : Assurer son Île Privée en France
Assurer une île privée en France exige une couverture spécialisée. Découvrez les 6 assureurs, tarifs…
Approfondir le sujet
Retrouvez nos guides experts sur Assurance Île Privée
Comparatif : Chubb vs Hiscox vs AXA XL pour Assurance Île Privée
Comparatif détaillé Chubb, Hiscox et AXA XL pour assurer votre île privée : tarifs, garanties objets…
Île Privée : 7 Risques Méconnus et Comment les Assurer
Érosion côtière, Loi Littoral, Natura 2000, RC servitudes : découvrez les 7 risques méconnus des île…
Guide Complet : Assurer son Île Privée en France
Assurer une île privée en France exige une couverture spécialisée. Découvrez les 6 assureurs, tarifs…