
Nombre de pièces assurance habitation : lesquelles déclarer et que risque une erreur
Nombre de pièces assurance habitation : seuil de 9 m², tranches de 30 ou 40 m², pièces exclues et sanction d'une erreur, contrat par contrat.
Combien de pièces déclarer à son assureur habitation ?
Pour le nombre de pièces assurance habitation, une pièce à vivre de plus de 9 m² compte pour une pièce principale dans les quatre contrats étudiés : Allianz, Fidelidade, MAS et YouAssur. Le salon, le séjour, la salle à manger, les chambres, le bureau et la salle de jeux entrent dans le total dès qu'ils franchissent ce seuil. Chez YouAssur, une pièce compte dès « au moins 9 m² ». Les trois autres contrats exigent « plus de 9 m² », si bien qu'une chambre d'exactement 9 m² n'y compte pas. Les dispositions générales d'Allianz prévoient une mesure de mur à mur, placards compris. Un placard de 40 cm sur 2,50 m ajoute 1 m² à une petite chambre. L'assureur calcule votre cotisation à partir du total inscrit dans le devis.
Les grandes pièces de plus de 30 ou 40 m²
Une pièce de 50 m² compte pour deux pièces principales chez Allianz, MAS et YouAssur, dont les contrats découpent les grandes surfaces par tranches de 40 m². Dans les exemples du contrat MAS, 50 m² font deux pièces et 120 m² en font trois. Le contrat Allianz applique la même tranche aux espaces ouverts d'un loft. Le contrat Fidelidade fixe la limite à 30 m² : au-dessus, la pièce compte pour deux jusqu'à 60 m², puis une pièce s'ajoute par tranche de 30 m². Avec un séjour de 35 m², vous déclarez une pièce dans trois de ces contrats et deux pièces dans le quatrième. Avant de remplir le devis, mesurez votre plus grande pièce et reportez-vous à la tranche inscrite dans le lexique des dispositions générales.
Les pièces exclues du décompte
Cuisine, salle de bain, WC, entrée, couloirs et dégagements restent hors du décompte dans les quatre contrats. Le contrat MAS exclut en plus les caves, chaufferies, buanderies, celliers, greniers et garages non aménagés. Le lexique d'Allianz exclut l'office et le dressing. Chez YouAssur, une cuisine de plus de 40 m² compte pour une pièce. Votre contrat couvre ces pièces comme le reste du logement. Pour les cas limites, lisez le lexique de votre contrat. Une véranda de 12 m² compte chez Allianz, Fidelidade et YouAssur. Chez MAS, elle compte seulement si elle est entièrement fermée. Une mezzanine isolée compte au-delà de 9 m² chez Fidelidade. Pour une pièce mansardée, YouAssur ne retient que la partie dont la hauteur dépasse 1,80 m.
Le décompte de l'assureur, du fisc et de l'agence
Prenons un appartement avec un séjour de 26 m², deux chambres de 11 et 10 m², une cuisine fermée et une salle de bain. L'agence immobilière le présente comme un T3. L'assureur retient trois pièces principales. L'administration fiscale en compte cinq, car le décompte foncier inclut la cuisine et la salle de bain. Ce décompte fiscal retient les espaces cloisonnés où l'on séjourne, dort ou prend ses repas. Il diffère des T1, T2 et T3 des agences. Si vous recopiez le chiffre de votre avis de taxe foncière dans un devis d'assurance, vous déclarez deux pièces de trop dans cet exemple et payez une cotisation plus élevée.
La sanction d'une sous-déclaration
Déclarer 3 pièces au lieu de 4 retire 20 % à l'indemnité dans notre exemple : avec 280 € de prime payée au lieu de 350 € dus, un dégât des eaux de 10 000 € n'est indemnisé qu'à hauteur de 8 000 €. L'article L113-9 du Code des assurances applique cette règle proportionnelle de prime quand l'erreur, faite de bonne foi, apparaît après un sinistre. Si l'assureur découvre l'erreur avant, il choisit entre une hausse de prime que vous acceptez et une résiliation dix jours après une lettre recommandée. Une fausse déclaration intentionnelle entraîne la nullité du contrat (article L113-8). L'assureur garde alors les primes et ne verse aucune indemnité. Vous disposez de 15 jours pour déclarer en lettre recommandée une pièce créée en cours de contrat (article L113-2).
France Épargne et la déclaration de vos pièces
France Épargne est un courtier indépendant immatriculé à l'ORIAS sous le numéro 23001687. Votre conseiller compare la définition de la pièce principale des contrats de plus de 25 assureurs partenaires. Il vous indique le décompte exact de votre logement pour chaque contrat proposé. Il s'engage à vous répondre sous 6 heures, sans plateau téléphonique. Le nombre de pièces pèse sur votre capital mobilier : chez Leocare, la formule Essentiel prévoit 6 000 € pour la première pièce et 3 000 € par pièce supplémentaire. Commencez par chiffrer vos meubles avec l'outil de calcul du capital mobilier, puis demandez à votre conseiller une comparaison des contrats adaptée à votre logement.
Devis en 1 minute
Comparez les assurances habitation
Une formule adaptée à votre statut et à votre logement, un conseiller affine sous 6 heures.
Statut
Étape 1 sur 5
Vous êtes :
Pour le nombre de pièces assurance habitation, la règle la plus répandue tient en un chiffre : toute pièce à vivre de plus de 9 m² compte pour une pièce principale. Une pièce de plus de 40 m² compte pour deux chez la plupart des assureurs. Cuisine, salle de bain, WC, entrée et couloirs restent hors du décompte. L'assureur calcule votre cotisation à partir du total inscrit dans le devis. Si l'assureur découvre une sous-déclaration après un sinistre, il réduit l'indemnité dans la proportion des primes manquantes. Nous comparons ici quatre définitions contractuelles et chiffrons la sanction d'une erreur.
À retenir :
- Le seuil de 9 m² figure dans les quatre contrats étudiés (Allianz, Fidelidade, MAS, YouAssur), dont les dispositions générales datent de 2019 à 2025.
- Une pièce de 35 m² compte pour une pièce chez Allianz, MAS et YouAssur. Elle compte pour deux chez Fidelidade, dont la tranche est de 30 m².
- L'article L113-9 du Code des assurances réduit l'indemnité au prorata des primes payées : 280 € versés au lieu de 350 € dus ramènent un sinistre de 10 000 € à 8 000 €.
- Vous disposez de 15 jours pour déclarer une pièce créée en cours de contrat, en lettre recommandée (article L113-2, 3°).
Nombre de pièces assurance habitation : la règle des 9 m²
Une pièce principale est, dans le vocabulaire des assureurs, une pièce destinée à l'habitation ou aux loisirs dont la surface dépasse 9 m² : salon, séjour, salle à manger, chambre, bureau, bibliothèque, salle de jeux. Le questionnaire de souscription vous demande ce total. L'article L113-2 du Code des assurances vous oblige à répondre exactement aux questions que l'assureur pose dans ce formulaire de déclaration du risque.
Le seuil de surface d'une pièce principale
Les quatre dispositions générales lues pour ce guide fixent le seuil à 9 m². Les formulations diffèrent à la marge. Chez YouAssur, une pièce compte dès « au moins 9 m² » : une chambre de 9,0 m² entre dans le décompte. Chez Allianz, MAS et Fidelidade, il faut « plus de 9 m² » ou une surface « supérieure à 9 m² », si bien qu'une chambre d'exactement 9 m² ne compte pas. Les dispositions générales d'Allianz prévoient une mesure de mur à mur, placards compris. Un placard de 40 cm de profondeur sur 2,50 m de long ajoute 1 m² à la chambre.
Les tranches de 30 ou de 40 m² des grandes pièces
Une pièce de 50 m² compte pour deux pièces principales chez MAS, Allianz et YouAssur, dont les contrats découpent les grandes pièces par tranches de 40 m². Les exemples du contrat MAS sont chiffrés : 50 m² font deux tranches de 40 m², soit deux pièces, et 120 m² font trois pièces. Le contrat Allianz applique la même tranche de 40 m² aux espaces non cloisonnés d'un loft. Le contrat Fidelidade fixe une limite plus basse : au-dessus de 30 m², une pièce compte pour deux jusqu'à 60 m², puis une pièce s'ajoute par tranche de 30 m². Avec un séjour de 35 m², vous déclarez une pièce dans trois contrats et deux pièces dans le quatrième.
Quelles pièces ne comptent pas pour l'assureur ?
Les quatre contrats sortent les pièces d'eau et de service du décompte quelle que soit leur surface. YouAssur fait une seule exception, pour la cuisine. La liste de MAS est la plus complète : entrées, cuisines, dégagements, couloirs, salles d'eau, WC, caves, chaufferies, buanderie, celliers, greniers et garages non aménagés, ainsi que toutes les dépendances. Le lexique d'Allianz exclut en plus l'office et le dressing. Chez YouAssur, une cuisine de 40 m² ou moins reste hors décompte ; au-delà de 40 m², elle compte pour une pièce principale.
Ces pièces exclues restent couvertes. Les conditions générales de Fidelidade l'écrivent en toutes lettres : combles, greniers et sous-sols non aménagés, entrées et pièces de service « ne comptent pas comme pièces principales (mais sont garantis au même titre que l'habitation) ». L'assureur utilise le décompte pour fixer le tarif. Votre garantie porte sur tout le logement déclaré. Pour une maison répartie sur plusieurs bâtiments d'une même propriété, le contrat Fidelidade additionne les pièces de chaque bâtiment. Les dépendances sont les bâtiments séparés du logement, comme un garage indépendant ou un abri de jardin. Vérifiez dans vos conditions particulières qu'elles figurent au contrat.
Véranda, mezzanine, combles : les cas limites
Les contrats divergent le plus sur ces pièces, que l'on trouve surtout dans les maisons. Une véranda de 12 m² compte pour une pièce chez Allianz, Fidelidade et YouAssur, où le seuil de 9 m² s'applique. Le contrat MAS ne compte que les vérandas entièrement fermées. Une mezzanine isolée de 10 m² compte comme pièce chez Fidelidade, qui exige plus de 9 m². Quand la mezzanine se trouve dans une pièce principale, sa surface s'ajoute à celle de cette pièce. Le contrat YouAssur compte une mezzanine d'au moins 9 m² tant qu'elle ne sert pas uniquement de passage entre deux pièces.
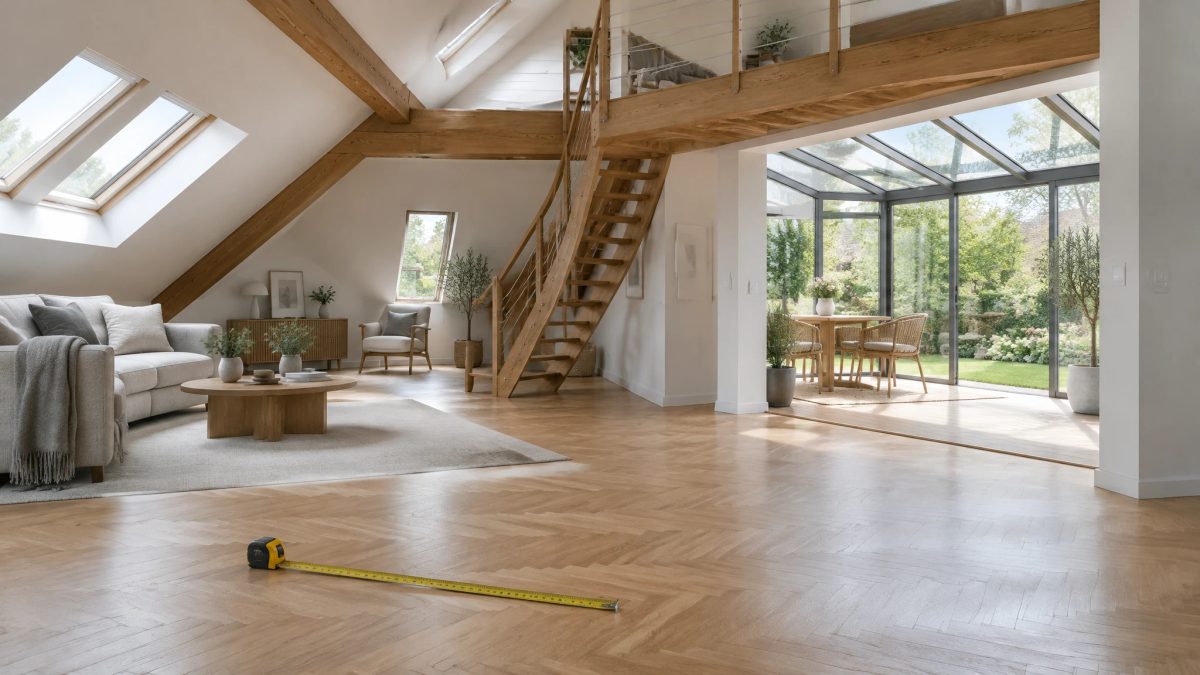
Sous la toiture, la hauteur sous plafond change le résultat. Le contrat Fidelidade compte une pièce mansardée ou en sous-sol quelle que soit sa hauteur. Le contrat YouAssur ne retient que la partie dont la hauteur dépasse 1,80 m. Une chambre de combles de 14 m² dont 6 m² passent sous 1,80 m n'atteint que 8 m² utiles chez YouAssur et sort du décompte. Le contrat MAS compte les pièces en cours d'aménagement. Il range parmi les pièces principales les piscines intérieures, les salles de remise en forme et les anciennes dépendances réaménagées.
| Critère | Allianz | Fidelidade | MAS | YouAssur |
|---|---|---|---|---|
| Seuil de surface | plus de 9 m² | plus de 9 m² | plus de 9 m² | au moins 9 m² |
| Grande pièce | 2 pièces au-delà de 40 m² | 2 pièces de 30 à 60 m², puis +1 par 30 m² | 1 pièce par tranche de 40 m² | 1 pièce par tranche de 40 m² |
| Véranda | comptée au-delà de 9 m² | comptée au-delà de 9 m² | comptée si entièrement fermée | comptée dès 9 m² |
| Mezzanine | comptée au-delà de 9 m² | comptée au-delà de 9 m² hors pièce principale | non précisé | comptée dès 9 m² hors passage |
| Cuisine | exclue | exclue | exclue | exclue jusqu'à 40 m² |
| Hauteur sous plafond | non précisé | sans condition | non précisé | partie au-delà de 1,80 m |
Comment calculer le nombre de pièces en six étapes
Gardez les dispositions générales du contrat visé sous la main pendant le calcul.
- Le lexique du contrat. Repérez la définition de la pièce principale, son seuil (9 m² « au moins » ou « plus de ») et la tranche des grandes pièces (30 ou 40 m²).
- La liste des pièces. Notez chaque pièce du logement. Ajoutez la véranda, la mezzanine, les combles aménagés et le sous-sol aménagé.
- La surface de chaque pièce. Mesurez de mur à mur en incluant les placards. Pour une pièce mansardée, relevez la partie située sous 1,80 m.
- Les exclusions. Rayez cuisine, salle de bain, WC, entrée, couloirs, buanderie, cellier, dressing et garage non aménagé.
- Le seuil et les tranches. Comptez une pièce par espace au-dessus du seuil, puis ajoutez les pièces dues aux tranches de 30 ou 40 m².
- La trace écrite. Conservez votre relevé et le plan du logement avec le contrat. Ces documents prouvent votre bonne foi en cas de désaccord après un sinistre.
Le décompte de l'assureur, du fisc et de l'agence immobilière
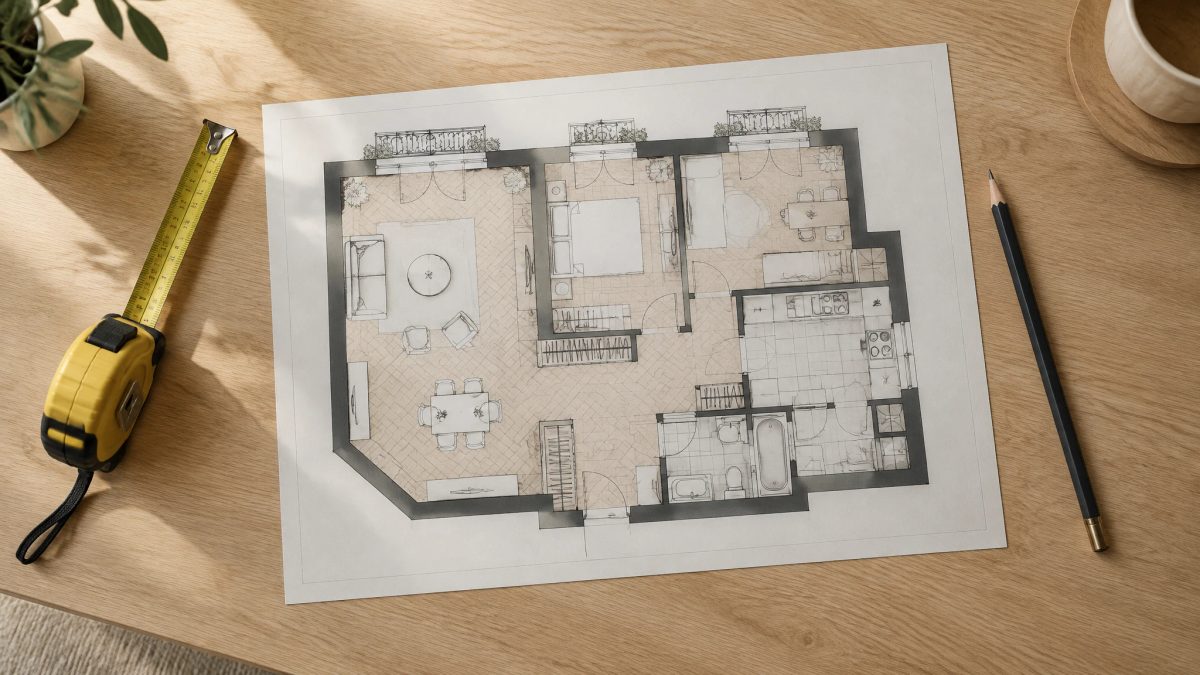
Prenons un appartement avec un séjour de 26 m², deux chambres de 11 et 10 m², une cuisine fermée de 8 m², une salle de bain de 5 m², une entrée et un WC séparé. L'agence immobilière le présente comme un T3, car elle compte le séjour et les chambres. L'assureur retient trois pièces principales : les trois pièces à vivre dépassent 9 m² et restent sous 30 m². Le nombre de pièces au sens foncier, que l'administration fiscale utilise pour la taxe foncière, s'élève à cinq pièces.
La Direction générale des Finances publiques (DGFiP) l'a écrit en mars 2023 : « le nombre de pièces au sens foncier est différent du nombre de pièces communément utilisés par les agences immobilières (T1, T2, T3...). Il s'agit des espaces cloisonnés, destinés à être utilisés pour y séjourner, y dormir ou y prendre les repas (cuisine, salle de bain, chambre, séjour ...) ». Si vous recopiez le chiffre de votre avis de taxe foncière dans un devis d'assurance, vous déclarez deux pièces de trop dans cet exemple et payez une cotisation plus élevée.
Que risquez-vous en déclarant moins de pièces ?
Une sous-déclaration faite de bonne foi laisse le contrat en vigueur. L'article L113-9 du Code des assurances distingue deux moments. Si l'assureur découvre l'erreur avant tout sinistre, il choisit entre le maintien du contrat, contre une hausse de prime que vous acceptez, et sa résiliation dix jours après l'envoi d'une lettre recommandée. En cas de résiliation, il vous rembourse la part de prime de la période non couverte. Si l'erreur apparaît après un sinistre, l'assureur réduit l'indemnité.
Règle proportionnelle de prime : un exemple chiffré
La règle proportionnelle de prime réduit l'indemnité « en proportion du taux des primes payées par rapport au taux des primes qui auraient été dues, si les risques avaient été complètement et exactement déclarés ». Prenons l'hypothèse d'une maison déclarée avec 3 pièces principales pour une cotisation de 280 € par an, alors que ses 4 pièces réelles auraient coûté 350 € par an. Le rapport de 280 sur 350 donne 80 %. Après un dégât des eaux chiffré à 10 000 €, l'assureur verse 8 000 €. Les 2 000 € restants et la franchise restent à votre charge. La règle proportionnelle de capitaux (article L121-5) sanctionne un autre défaut, le capital mobilier sous-évalué ; notre guide sur le capital mobilier et la règle proportionnelle de l'article L121-5 détaille ce second cas.
Fausse déclaration intentionnelle : la nullité
Quand l'assureur prouve la mauvaise foi, l'article L113-8 du Code des assurances s'applique. Il prévoit la nullité du contrat en cas de fausse déclaration intentionnelle qui change l'objet du risque ou en diminue l'opinion pour l'assureur, « alors même que le risque omis ou dénaturé par l'assuré a été sans influence sur le sinistre ». L'assureur conserve les primes payées et a droit à toutes les primes échues à titre de dommages et intérêts. Après la nullité, l'assureur refuse l'indemnisation des sinistres, dont un vol survenu dans une pièce correctement déclarée. L'assureur porte la charge de cette preuve. Une erreur de lecture du lexique relève de l'article L113-9.
Nouvelle pièce en cours de contrat : le délai de 15 jours
Une extension, des combles aménagés ou un garage transformé en bureau ajoutent une pièce principale, que vous devez déclarer dans les 15 jours. L'article L113-2, 3° du Code des assurances impose de déclarer en lettre recommandée les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux. Le délai court à partir du moment où vous en avez connaissance. Le contrat MAS compte une pièce dès qu'elle est en cours d'aménagement. L'assureur ne peut opposer une clause de déchéance pour déclaration tardive que s'il prouve que le retard lui a causé un préjudice. Notre fiche sur l'aggravation du risque en assurance détaille la procédure et la réponse de l'assureur.
Combien coûte une pièce de plus ?
Chaque pièce supplémentaire augmente la cotisation et le capital mobilier, c'est-à-dire le montant maximal que l'assureur verse pour vos meubles et objets. Leocare publie une grille par pièce. Sa formule Essentiel prévoit 6 000 € pour la première pièce principale et 3 000 € par pièce supplémentaire, sa formule Confort 10 000 € par pièce et sa formule Excellence 15 000 € par pièce. Un logement de 4 pièces reçoit ainsi 15 000 € de capital mobilier en Essentiel et 40 000 € en Confort, contre 12 000 € et 30 000 € pour 3 pièces. En déclarant une pièce de moins, vous abaissez la prime et le plafond d'indemnisation de vos biens. Notre guide assurance habitation pas chère présente les leviers de prix qui laissent la déclaration intacte.
FAQ : nombre de pièces assurance habitation
Nombre de pièces assurance habitation : la cuisine compte-t-elle ?
Non dans la plupart des contrats. Allianz, Fidelidade et MAS classent la cuisine parmi les pièces d'eau ou de service. Elle reste hors du décompte des pièces principales quelle que soit sa surface. YouAssur fait exception au-delà de 40 m² : une cuisine plus grande compte pour une pièce principale. Pour une cuisine ouverte, lisez le lexique de votre contrat pour savoir si sa surface s'ajoute à celle du séjour.
Une salle de bain de 10 m² est-elle une pièce principale ?
Non. Les quatre contrats étudiés excluent du décompte les salles de bain, salles d'eau et cabinets de toilette, même quand ils dépassent 9 m². Votre contrat couvre la salle de bain comme le reste du logement. Le décompte fiscal, lui, compte la salle de bain comme une pièce : la DGFiP inclut la cuisine et la salle de bain dans le nombre de pièces au sens foncier. Le chiffre de votre avis de taxe foncière ne convient pas pour le devis.
Faut-il déclarer un bureau de 8 m² ?
Non selon les quatre définitions lues : une pièce de 8 m² reste sous le seuil de 9 m² et ne compte pas comme pièce principale. Mesurez pourtant la pièce de mur à mur en incluant les placards, comme le prévoient les dispositions générales d'Allianz. Un placard intégré suffit à faire passer la pièce au-dessus de 9 m². Si vous y recevez des clients pour votre activité, déclarez cet usage professionnel à l'assureur.
Que faire si j'ai déclaré trop peu de pièces ?
Écrivez à votre assureur pour corriger la déclaration avant tout sinistre. L'article L113-9 du Code des assurances lui ouvre alors deux options. Il maintient le contrat avec une hausse de prime que vous acceptez. Il peut aussi résilier le contrat dix jours après une lettre recommandée et vous rembourser la prime non courue. Une correction faite avant le sinistre écarte la réduction proportionnelle de l'indemnité.
France Épargne et la déclaration de vos pièces
France Épargne est un courtier indépendant immatriculé à l'ORIAS sous le numéro 23001687. Le cabinet n'a aucun lien capitalistique avec un assureur.
Lecture des définitions. Votre conseiller compare la définition de la pièce principale de chaque contrat proposé parmi plus de 25 assureurs partenaires. Il vous indique le décompte exact de votre logement pour chacun.
Conseiller dédié. Un seul interlocuteur suit votre dossier sans plateau téléphonique. Il s'engage à vous répondre sous 6 heures.
Mise à jour du contrat. Après une extension ou des combles aménagés, votre conseiller vérifie avec vous la déclaration d'aggravation du risque à adresser dans le délai de 15 jours.
Commencez par chiffrer vos meubles avec l'outil de calcul du capital mobilier, puis demandez une comparaison des contrats à votre conseiller.
Avant de signer votre devis : relevez la définition du contrat
Ouvrez le lexique des dispositions générales avant de remplir le devis. Dans notre exemple, la pièce oubliée fait gagner 70 € de prime par an. Elle fait perdre 20 % de chaque indemnité. Pour le nombre de pièces assurance habitation, le seuil de 9 m² et la tranche de 30 ou 40 m² inscrits dans votre contrat donnent le chiffre à déclarer. La page multirisque habitation et PNO présente les autres garanties à contrôler.
À lire également :
- Capital mobilier et règle proportionnelle de l'article L121-5
- Aggravation du risque : l'obligation de déclaration
- Assurance habitation pas chère sans sous-assurance
- Multirisque habitation et PNO
Sources :
- Code des assurances, article L113-2 : Légifrance, version consultée le 17 novembre 2026
- Code des assurances, article L113-9 : Légifrance, version consultée le 17 novembre 2026
- Nullité et règle proportionnelle de prime, articles L113-8 et L113-9 du Code des assurances : Radier & Associés, novembre 2026
- Allianz Habitation, Dispositions générales : Allianz, novembre 2026
- Conditions générales multirisque habitation : Fidelidade, octobre 2019
- Dispositions générales assurance habitation DG_MH_GAM0123 : MAS, mai 2025
- Dispositions générales multirisque habitation AM2022V2 : YouAssur, août 2022
- Comment estimer la valeur de vos biens mobiliers pour l'assurance habitation : Leocare, novembre 2026
- Évaluation du nombre de pièces de la maison, réponse du service impots.gouv.fr : DGFiP sur Services Publics+, 8 mars 2023
Questions fréquentes
Nombre de pièces assurance habitation : la cuisine compte-t-elle ?
Une salle de bain de 10 m² est-elle une pièce principale ?
Faut-il déclarer un bureau de 8 m² ?
Que faire si j'ai déclaré trop peu de pièces ?
Cet article vous a été utile ?
Un conseiller patrimonial peut approfondir votre situation avec vous. Il vous rappelle sous 6 heures.
Autres analyses du guide
Assurance habitation pas chère : prix de référence, leviers et pièges
Assurance habitation pas chère : prix de référence, assureurs les moins chers, franchise, plafonds et lois Hamon et Chatel pour changer de contrat.
Assurance mobil home en camping ou en PRL : contrat, garanties et indemnisation
Assurance mobil home : 120 à 300 € par an en 2026. Terrains autorisés, garanties tempête et vol, valeur d'occasion. Comparez avec un courtier.
Assurance dommage électrique : surtension, foudre, déclaration et indemnisation
Assurance dommage électrique : ce qui est couvert, vétusté de 10 à 80 %, déclaration sous 5 jours ouvrés, recours Enedis et prix de l'option (20 à 60 €/an).