
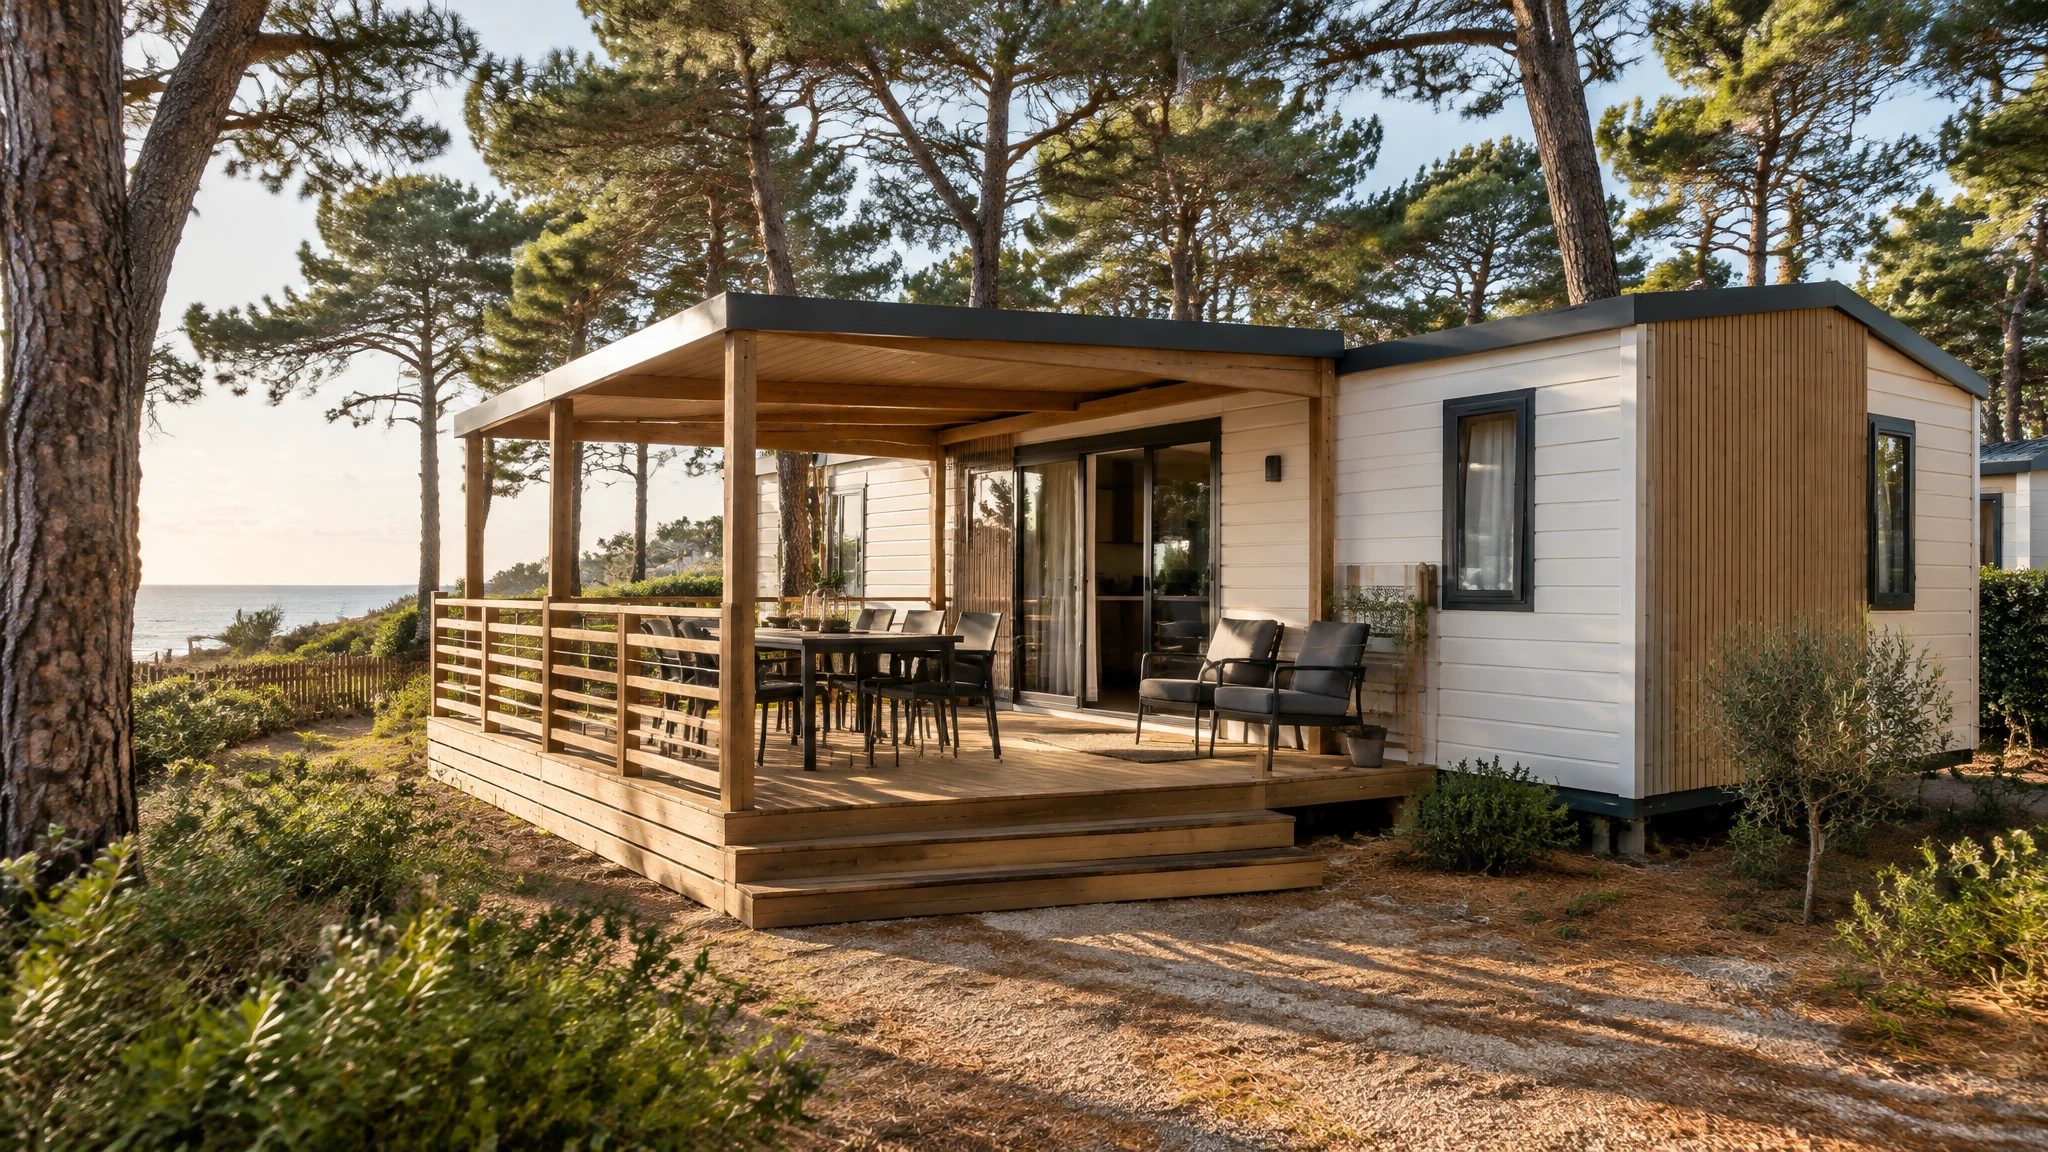
Assurance mobil home en camping ou en PRL : contrat, garanties et indemnisation
Assurance mobil home : 120 à 300 € par an en 2026. Terrains autorisés, garanties tempête et vol, valeur d'occasion. Comparez avec un courtier.
Assurance mobil home : obligatoire ou non ?
Une assurance mobil home coûte en moyenne 120 à 300 € par an en 2026, soit 0,3 à 0,6 % du prix d'achat. Aucune loi n'oblige le propriétaire à la souscrire. Le gestionnaire du camping exige toutefois une responsabilité civile dans le règlement intérieur et le contrat d'emplacement. Cette garantie paie les dommages causés à un tiers. Le locataire répond de sa responsabilité envers le propriétaire. Pour un séjour réservé auprès d'un camping, le prix de la location comprend cette couverture. La garantie des dommages au mobil-home lui-même reste facultative. Elle paie la remise en état après une chute d'arbre, un incendie ou un vol. Sans elle, le coût entier du sinistre reste à votre charge.
Où installer un mobil-home pour être couvert ?
Trois types de terrains accueillent un mobil-home selon l'article R111-42 du code de l'urbanisme : les parcs résidentiels de loisirs, les villages de vacances classés en hébergement léger et les terrains de camping régulièrement créés. Le mobil-home y porte le nom de résidence mobile de loisirs. Le code le définit comme un véhicule habitable destiné à une occupation temporaire ou saisonnière que le code de la route interdit de faire circuler. Un mobil-home posé dans un jardin privé sort de ce cadre. Votre contrat décrit le risque à une adresse et pour un usage donné. Hors de ces terrains, l'assureur risque de contester le sinistre. Indiquez-lui avant la signature le nom du camping ou du PRL et le numéro de votre parcelle.
Quel contrat choisir pour son mobil-home ?
Trois formules existent en 2026 : le contrat mobil-home spécialisé, la multirisque habitation résidence secondaire et le contrat caravane. Ce dernier vise les caravanes qui roulent attelées à une voiture. Le contrat spécialisé inclut d'office l'incendie, les dégâts des eaux, le vol, la tempête, le bris de vitres et l'assistance 24 heures sur 24. Un contrat du marché, affiché à 220 € par an en 2025, garantit la valeur d'achat pendant 5 ans pour les mobil-homes récents sans déduction de vétusté. Si vous louez le mobil-home l'été, prévoyez en plus une garantie perte de loyers et une responsabilité civile de loueur en meublé.
Quelles garanties contre la tempête et le vol ?
L'article L122-7 du code des assurances inclut la tempête dans tout contrat qui couvre l'incendie d'un bien situé en France. Les vents cycloniques d'au moins 145 km/h en moyenne sur dix minutes, ou 215 km/h en rafales, relèvent du régime des catastrophes naturelles, avec une franchise de 380 € en 2026. Dans un contrat mobil-home de référence, la responsabilité civile atteint 100 000 000 € par sinistre et la perte de loyers 24 mois de loyers. Les aménagements extérieurs y sont plafonnés à 5 000 € et les meubles d'extérieur à 1 500 €. Un autre contrat du marché limite la perte de loyers à 6 mois.
Comment est indemnisé un mobil-home sinistré ?
Dans le contrat de référence, l'assureur règle la remise en état dans la limite de la valeur d'occasion du mobil-home au jour du sinistre. Prenons un mobil-home acheté neuf 40 000 € il y a huit ans. Il vaut 18 000 € d'occasion le jour où un arbre l'écrase. L'expert chiffre la réparation à 25 000 €. L'assureur verse 18 000 €, moins la franchise. Avec une garantie valeur d'achat sur 5 ans, le même sinistre survenu la troisième année aurait été indemnisé sur la base du prix d'achat. Le transport et le calage sortent du champ de la majeure partie des contrats. Demandez son attestation d'assurance au transporteur avant le départ.
Mobil-home occupé à l'année et seuil des huit mois
Un habitat sans fondation occupé au moins 8 mois par an en résidence principale relève du régime des résidences démontables de l'article R111-51 du code de l'urbanisme. Le 9 octobre 2025, la sénatrice des Pyrénées-Atlantiques Denise Saint-Pé a interrogé le gouvernement sur les mobil-homes habités plus de huit mois par an. Sa question écrite n°06279 attendait encore une réponse ministérielle à sa dernière mise à jour. Déclarez à l'assureur l'usage réel : loisirs, location saisonnière ou résidence principale.
Combien coûte la couverture d'un mobil-home ?
La prime se situe en moyenne entre 120 et 300 € par an en 2026. Un mobil-home acheté 40 000 € se couvre pour 120 à 240 € par an. Les assureurs fixent ce tarif à partir de la valeur d'achat, de l'âge du mobil-home, de la surface et des annexes, de la localisation en bord de mer ou en zone boisée et de l'usage locatif. Pour comparer les devis, regardez la franchise générale et la valeur retenue pour le mobil-home avant le prix.
Votre contrat étudié par France Épargne
France Épargne est un courtier indépendant immatriculé à l'ORIAS sous le n°23001687. Le cabinet exerce depuis 2020 et n'a aucun lien capitalistique avec un assureur. Nos conseillers comparent plus de 25 partenaires assureurs pour votre dossier. Un même conseiller suit votre demande et vous répond sous 6 heures. Pour un mobil-home, un chalet ou un autre logement hors normes, consultez notre offre d'assurance pour habitat atypique et maison container.
Devis en 1 minute
Comparez les assurances habitation
Une formule adaptée à votre statut et à votre logement, un conseiller affine sous 6 heures.
Statut
Étape 1 sur 5
Vous êtes :
Une assurance mobil home coûte en moyenne 120 à 300 € par an en 2026, soit 0,3 à 0,6 % du prix d'achat du mobil-home. Aucune loi n'oblige le propriétaire à la souscrire. Le gestionnaire du camping ou du parc résidentiel de loisirs exige toutefois une responsabilité civile dans le contrat d'emplacement. Sans garantie dommages, vous payez seul la remise en état après une tempête ou un cambriolage. Deux points du contrat pèsent plus lourd que la prime : le terrain où le mobil-home est installé et la valeur retenue pour l'indemnisation. Nous avons repris pour ce guide les textes du code de l'urbanisme et du code des assurances, puis les conditions générales de contrats spécialisés.
À retenir :
- Un mobil-home ne s'installe que sur 3 types de terrains : parc résidentiel de loisirs, village de vacances classé en hébergement léger, camping régulièrement créé (article R111-42 du code de l'urbanisme, en vigueur depuis le 1er janvier 2016).
- Un contrat spécialisé du marché estime le mobil-home sinistré au coût de la remise en état, dans la limite de sa valeur d'occasion au jour du sinistre (conditions générales 2026).
- La franchise légale catastrophe naturelle s'élève à 380 € pour un bien à usage non professionnel en 2026, et la déclaration se fait au plus tard 30 jours après la publication de l'arrêté.
- Un habitat sans fondation occupé au moins 8 mois par an en résidence principale relève du régime des résidences démontables de l'article R111-51.
Faut-il obligatoirement assurer un mobil-home ?
Le propriétaire d'un mobil-home n'a aucune obligation légale de souscrire une assurance mobil-home en 2026. L'obligation naît du terrain. Le gestionnaire du camping inscrit une responsabilité civile dans son règlement intérieur et dans le contrat d'emplacement. Cette garantie paie les dommages causés à un tiers, par exemple à un voisin dont l'auvent brûle à cause de votre installation. Le gestionnaire refuse l'emplacement au propriétaire qui ne présente pas d'attestation.
Le locataire d'un mobil-home répond de sa responsabilité envers le propriétaire. Pour un séjour réservé auprès d'un camping, le prix de la location comprend cette couverture. Chez un particulier, lisez le bail saisonnier puis votre propre contrat habitation. Certaines multirisques habitation de résidence principale couvrent les dommages que vous causez au mobil-home loué pour les vacances en cas d'incendie, d'explosion, de dégât des eaux ou de bris de vitres.
La garantie des dommages au mobil-home lui-même reste facultative. Elle paie la remise en état après une chute d'arbre, un incendie ou un vol. Sans elle, le coût entier du sinistre reste à votre charge.
Où installer un mobil-home pour rester assurable ?
La résidence mobile de loisirs (RML) est le nom juridique du mobil-home. L'article R111-41 du code de l'urbanisme la définit comme un véhicule terrestre habitable, destiné à une occupation temporaire ou saisonnière à usage de loisirs, qui conserve des moyens de mobilité lui permettant d'être déplacé par traction mais que le code de la route interdit de faire circuler. Une caravane prend la route attelée à une voiture et se déclare à l'assureur auto. L'habitation légère de loisirs (HLL) forme une troisième catégorie : l'article R111-37 la décrit comme une construction démontable ou transportable, destinée à une occupation temporaire ou saisonnière à usage de loisirs.
L'article R111-42 limite l'installation d'un mobil-home à trois catégories de terrains :
- Les parcs résidentiels de loisirs (PRL, terrains aménagés pour accueillir des résidences de loisirs), hors ceux créés après le 1er octobre 2007 et exploités par cession d'emplacements ou par location d'emplacements de plus d'un an.
- Les villages de vacances classés en hébergement léger au titre du code du tourisme.
- Les terrains de camping régulièrement créés, hors ceux créés par simple déclaration avant le 1er octobre 2007 et hors aires naturelles de camping.
Un mobil-home posé dans un jardin privé sort de ce cadre. Votre contrat d'assurance mobil-home décrit le risque à une adresse et pour un usage donné. Si le mobil-home se trouve hors des terrains de l'article R111-42, l'assureur risque de contester le sinistre pour déclaration inexacte du risque. Indiquez-lui avant la signature le nom du camping ou du PRL, son adresse et le numéro de votre parcelle.
Quel contrat d'assurance mobil home choisir ?
Trois formules couvrent un mobil-home en 2026. Le tableau ci-dessous présente pour chacune le bien assuré, l'usage visé et le point à vérifier.
| Formule | Bien assuré | Usage visé | Point à vérifier |
|---|---|---|---|
| Contrat mobil-home spécialisé | Mobil-home, auvent, terrasse, mobilier | Résidence de loisirs, location saisonnière | Valeur d'indemnisation du mobil-home |
| Multirisque habitation résidence secondaire | Logement et contenu | Résidence secondaire | Acceptation d'une construction légère |
| Contrat caravane | Caravane attelée | Déplacements sur route | Inadapté à un mobil-home fixe |
Le contrat mobil-home spécialisé est la formule la plus courante en camping. Les garanties essentielles y figurent d'office : incendie, dégâts des eaux, vol, tempête, bris de vitres et assistance 24 heures sur 24. Un contrat spécialisé du marché, affiché à 220 € par an en 2025, garantit la valeur d'achat pendant 5 ans pour les mobil-homes récents sans déduction de vétusté. La multirisque habitation résidence secondaire convient lorsque l'assureur accepte les constructions légères. Pour le réfrigérateur, la climatisation et les autres équipements raccordés au réseau du camping, lisez le fonctionnement des garanties dommages électriques et surtension de l'assurance habitation.
Votre usage oriente le choix. Si vous louez le mobil-home l'été, prévoyez une garantie perte de loyers et une responsabilité civile de loueur en meublé. Si vous le réservez à votre famille, privilégiez la garantie vol hors saison et une bonne valeur d'indemnisation.
Les garanties contre la tempête, le vol hors saison et la perte de loyers
La loi rend la garantie tempête obligatoire dans tout contrat qui couvre l'incendie d'un bien situé en France. L'article L122-7 du code des assurances, dans sa version en vigueur en novembre 2026, étend ces contrats aux effets du vent dû aux tempêtes, ouragans et cyclones. Les vents cycloniques d'au moins 145 km/h en moyenne sur dix minutes, ou 215 km/h en rafales, relèvent du régime des catastrophes naturelles. Ce régime de l'article L125-1 s'applique après la publication d'un arrêté interministériel. Sa franchise atteint 380 € pour un bien à usage non professionnel en 2026, et 1 520 € pour les dommages liés à la sécheresse.
Les plafonds varient d'un contrat à l'autre. Le tableau des conditions générales 2026 d'un contrat mobil-home du marché donne un ordre de grandeur :
- responsabilité civile : jusqu'à 100 000 000 € par sinistre, tous dommages confondus ;
- perte de loyers ou privation de jouissance : 24 mois de loyers ou de valeur locative, dans la limite de 1 000 000 € ;
- embellissements, dépendances et aménagements immobiliers extérieurs : 5 000 € chacun ;
- meubles d'extérieur : 1 500 € ;
- biens emportés en villégiature : 500 €.
Lisez la liste des exclusions du mobilier extérieur. Dans ce contrat, les salons de jardin et les barbecues laissés dehors restent exclus pour le vol, le vandalisme, le gel et les dégâts des eaux. Un autre contrat du marché verse la perte de loyers pendant 6 mois au plus. Sur un mobil-home loué 15 semaines par an, l'écart entre 6 et 24 mois d'indemnité pèse sur votre revenu locatif.
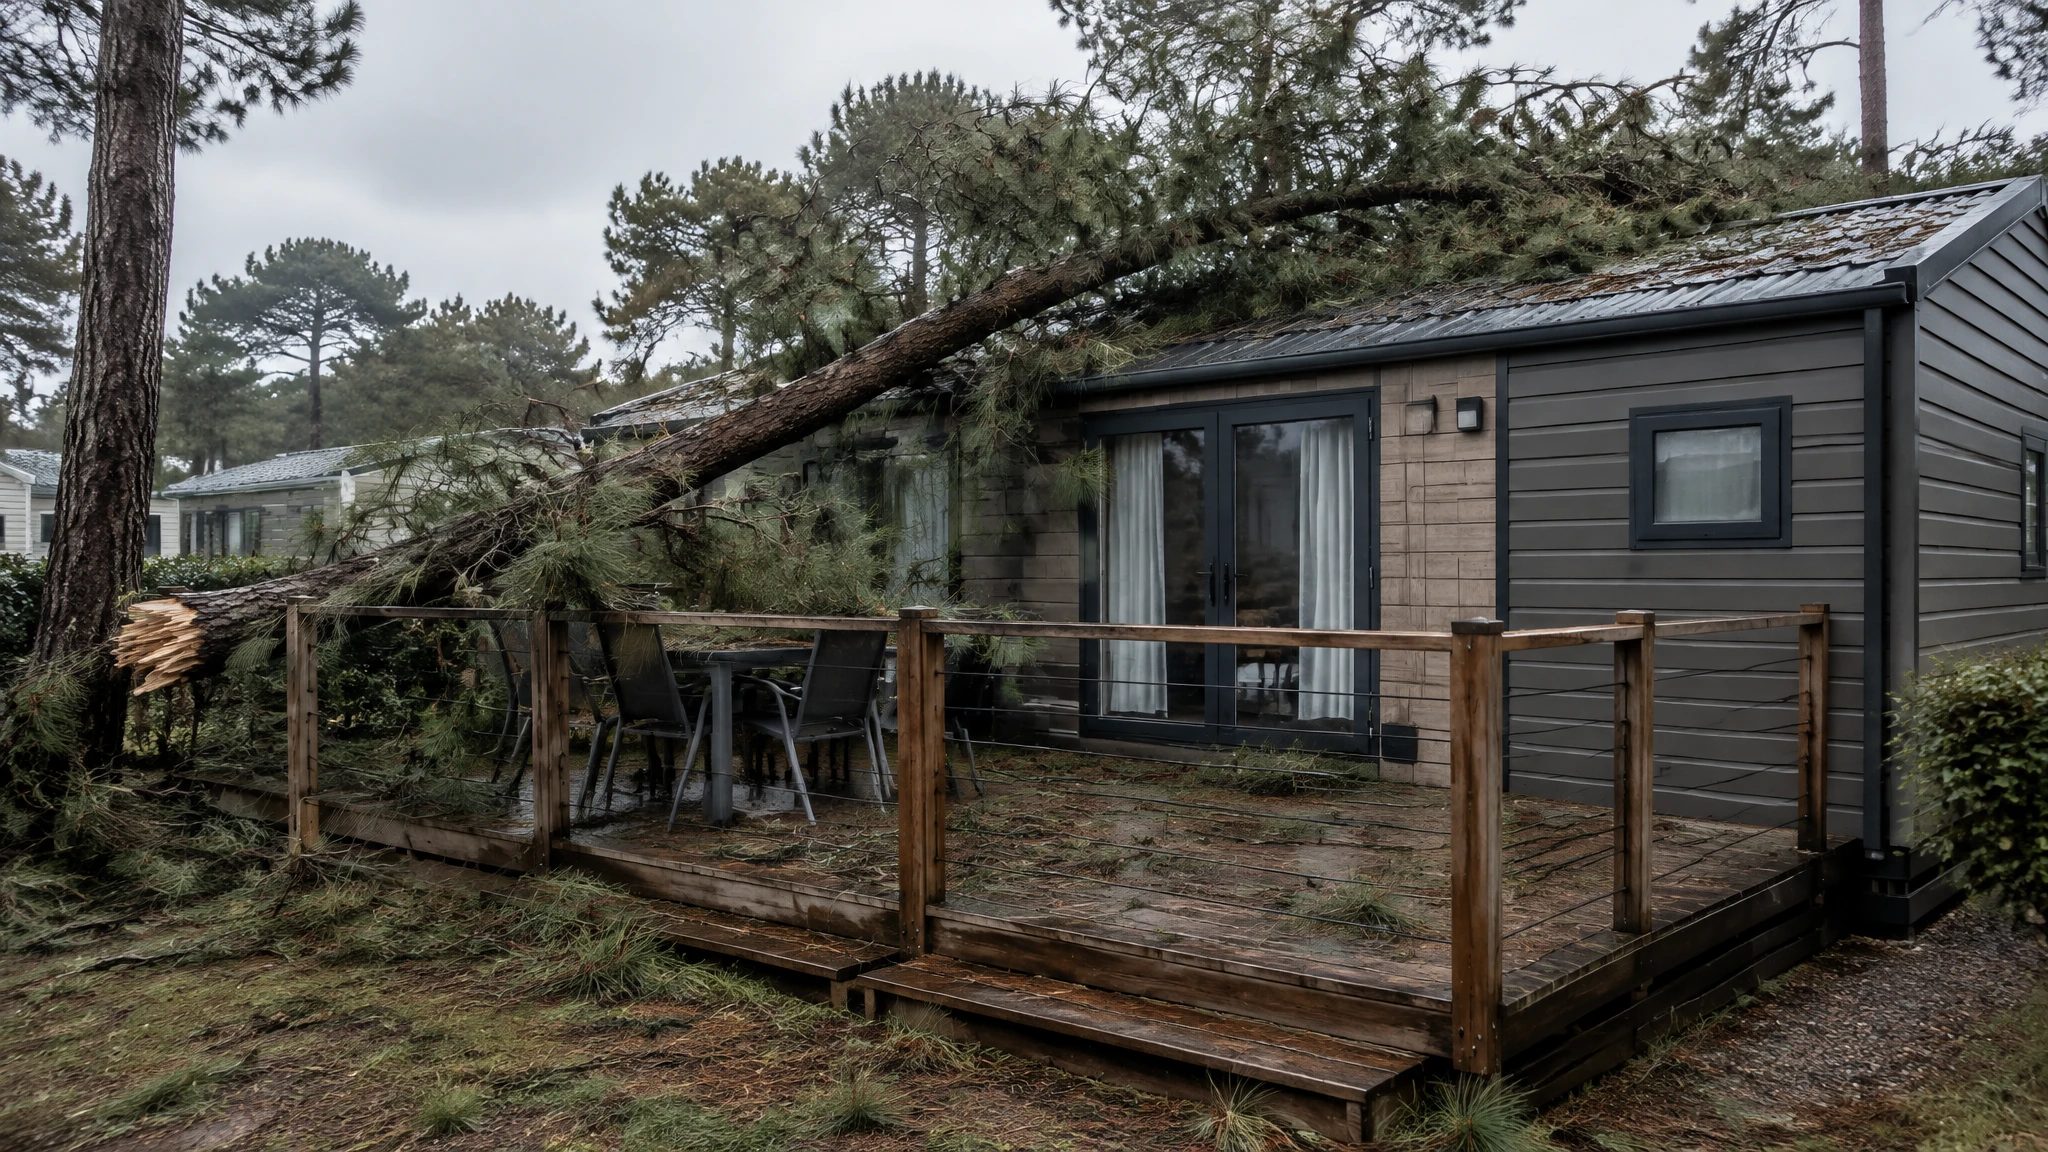
Comment l'assureur indemnise un mobil-home sinistré
L'indemnisation d'un mobil-home suit la valeur d'occasion (le prix auquel un mobil-home du même modèle et du même âge se revend au jour du sinistre) dans le contrat spécialisé de référence lu pour ce guide. L'assureur y règle le coût de la remise en état dans la limite de cette valeur d'occasion. Il applique la vétusté (la dépréciation liée à l'âge et à l'usure, déduite de l'indemnité) aux dépendances et aux aménagements extérieurs sous la forme d'un taux forfaitaire.
Prenons un exemple chiffré. Un mobil-home acheté neuf 40 000 € il y a huit ans vaut 18 000 € sur le marché de l'occasion le jour où un arbre l'écrase. L'expert chiffre la réparation à 25 000 €. L'assureur verse 18 000 €, moins la franchise. Avec une garantie valeur d'achat sur 5 ans, le même sinistre survenu la troisième année aurait été indemnisé sur la base du prix d'achat sans vétusté. Pour un mobil-home de moins de cinq ans, comparez cette clause de l'assurance mobil home avant un écart de prime de 30 €.
Le transport et le calage sortent du champ de la majeure partie des contrats d'assurance mobil-home. Une société spécialisée déplace le mobil-home en convoi exceptionnel. Demandez son attestation d'assurance avant le départ. Demandez à votre assureur s'il propose une extension temporaire pour ce trajet. Pour la part du sinistre qui reste à votre charge, le guide sur la franchise en assurance habitation et ses différents types détaille les mécanismes de franchise fixe et proportionnelle.
Mobil-home occupé à l'année et seuil des huit mois
Un logement sans fondation occupé à titre de résidence principale au moins 8 mois par an relève de l'article R111-51 du code de l'urbanisme. Ce texte définit la résidence démontable constituant l'habitat permanent de son utilisateur. Un mobil-home habité toute l'année ne remplit plus la condition d'occupation temporaire ou saisonnière de l'article R111-41.
La question reste ouverte au Parlement. Le 9 octobre 2025, la sénatrice des Pyrénées-Atlantiques Denise Saint-Pé (groupe Union centriste) a interrogé le gouvernement en écrivant : « les résidences mobiles de loisirs installées hors terrains aménagés sont de plus en plus utilisées comme résidence principale, utilisées comme habitat permanent plus de huit mois par an ». Sa question écrite n°06279 demande si ces installations relèvent des résidences démontables. Elle attendait toujours une réponse ministérielle à sa dernière mise à jour.
Pour votre assurance mobil home, déclarez l'usage réel : résidence principale, résidence secondaire ou location. Un contrat souscrit pour un usage de loisirs couvre mal un mobil-home habité 12 mois sur 12. Les règles de la multirisque habitation et de la PNO s'appliquent à une résidence principale déclarée comme telle.
Combien coûte une assurance mobil home ?
La prime annuelle d'une assurance mobil home se situe en moyenne entre 120 et 300 € en 2026. Elle représente 0,3 à 0,6 % du budget d'achat du mobil-home. Sur cette base, un mobil-home acheté 40 000 € se couvre pour 120 à 240 € par an.
Les assureurs fixent ce tarif à partir de cinq critères :
- La valeur d'achat. Le capital assuré dépend du prix payé. La prime augmente avec ce capital.
- L'âge du mobil-home. Un modèle de moins de 5 ans ouvre droit à la garantie valeur d'achat chez certains assureurs.
- La surface et les annexes. Un auvent, une terrasse ou un cabanon augmentent le capital des aménagements extérieurs, plafonné à 5 000 € dans un contrat de référence.
- La localisation. Un camping en bord de mer ou en zone boisée expose davantage à la tempête et à la chute d'arbres.
- L'usage locatif. Pour une location saisonnière, l'assureur tarife en plus la perte de loyers et la responsabilité civile de loueur.
Pour comparer les devis, regardez le montant de la franchise générale et la valeur retenue pour le mobil-home avant le prix. Un contrat du marché à 220 € par an ne comporte aucune franchise générale. Les méthodes pour payer moins cher son assurance habitation sans perdre les garanties qui comptent valent pour le mobil-home. Ajustez la franchise et le capital mobilier. Gardez le vol et la tempête.
FAQ : assurance mobil-home
L'assurance mobil home est-elle obligatoire en camping ?
Aucune loi ne l'impose au propriétaire en 2026. Le gestionnaire du camping exige en revanche une responsabilité civile dans le règlement intérieur et le contrat d'emplacement. Il refuse la parcelle sans attestation. Le locataire répond de sa responsabilité envers le propriétaire du mobil-home. La garantie des dommages au mobil-home reste facultative. Elle seule paie la remise en état après un incendie, une tempête ou un vol.
Quelle assurance mobil home pour une location saisonnière ?
Pour un mobil-home loué, prévoyez trois garanties en plus du socle : la perte de loyers, la responsabilité civile de loueur en meublé et le vol du mobilier mis à disposition. Les plafonds de perte de loyers vont de 6 mois à 24 mois de loyers dans les contrats lus en 2026. Comparez cette durée avec votre calendrier de location avant de signer.
Un mobil-home est-il assurable en résidence principale ?
Des assureurs proposent une formule résidence principale pour mobil-home en 2026. L'article R111-51 du code de l'urbanisme classe pourtant parmi les résidences démontables un habitat sans fondation occupé au moins 8 mois par an. Déclarez cet usage à l'assureur dès la souscription. Indiquez l'adresse exacte du terrain pour éviter une contestation au moment du sinistre.
Que couvre la garantie tempête d'un mobil-home ?
L'article L122-7 du code des assurances inclut la tempête dans tout contrat qui garantit l'incendie d'un bien situé en France. Les vents cycloniques d'au moins 145 km/h en moyenne sur dix minutes, ou 215 km/h en rafales, relèvent du régime des catastrophes naturelles, avec une franchise de 380 € en 2026. Vérifiez si l'auvent, la terrasse et les chutes d'arbres figurent dans le contrat.
L'accompagnement de France Épargne pour votre mobil-home
France Épargne est un courtier indépendant immatriculé à l'ORIAS sous le n°23001687. Le cabinet exerce depuis 2020. Pour votre mobil-home, trois services vous sont proposés.
Comparaison des contrats. Nos conseillers comparent plus de 25 partenaires assureurs pour votre dossier.
Conseiller dédié. Un même interlocuteur suit votre demande. Vous ne passez pas par un plateau téléphonique. Votre conseiller vous répond sous 6 heures.
Indépendance. Le cabinet n'a aucun lien capitalistique avec un assureur.
Pour un mobil-home, un chalet ou un autre logement hors normes, consultez notre offre d'assurance pour habitat atypique et maison container.
Avant de signer : quatre vérifications sur votre assurance mobil home
Vérifiez quatre points de votre contrat avant la signature, car ils fixent votre indemnisation le jour du sinistre :
- Le terrain. Le contrat mentionne le nom et l'adresse du camping, du PRL ou du village de vacances.
- La valeur retenue. Le contrat précise s'il retient la valeur d'achat, la valeur d'occasion ou la valeur à neuf, et pendant combien d'années.
- Les plafonds. Les montants des aménagements extérieurs, du mobilier de jardin et de la perte de loyers figurent en euros ou en mois.
- L'usage déclaré. Loisirs, location saisonnière ou résidence principale correspond à votre occupation réelle.
Demandez ces quatre informations par écrit à chaque assureur. Comparez ensuite les primes à garanties égales. Avec ces réponses, votre assurance mobil home couvre le bien au prix que vous l'avez payé et à l'endroit où il est installé.
À lire également :
- Guide de la multirisque habitation et de la PNO
- Guide de l'assurance habitation pas chère
- Guide de l'assurance dommage électrique
- Guide de la franchise en assurance habitation
Sources :
- Code de l'urbanisme, article R111-42 : Légifrance, version en vigueur depuis le 1er janvier 2016
- Code de l'urbanisme, article R111-51 : Légifrance, version en vigueur depuis le 1er janvier 2016
- Code de l'urbanisme, articles R111-37 à R111-40, habitations légères de loisirs : Légifrance, 2016
- Code des assurances, article L122-7 : Légifrance, 16 novembre 2026
- Question écrite n°06279, Résidences mobiles de loisirs et habitation principale : Sénat, 9 octobre 2025
- Catastrophe naturelle : comment être indemnisé ? : Service-Public.fr, 10 avril 2026
- Conditions générales Habitation Mobile-home Formule Nature : Matmut, 2026
- Assurance mobil home : MAAF, 16 novembre 2026
- Mobil-home : Tolède Groupe, 2025
- Quelle assurance pour un mobil-home ? : Réassurez-moi, 2 février 2026
- Assurance mobil-home, couverture et coût : Camping du Vieux Moulin, 16 novembre 2026
- Quelle assurance pour votre mobil-home ? : Goodassur, 24 octobre 2023
Questions fréquentes
L'assurance mobil home est-elle obligatoire en camping ?
Quelle assurance mobil home pour une location saisonnière ?
Un mobil-home est-il assurable en résidence principale ?
Que couvre la garantie tempête d'un mobil-home ?
Cet article vous a été utile ?
Un conseiller patrimonial peut approfondir votre situation avec vous. Il vous rappelle sous 6 heures.
Autres analyses du guide
Assurance habitation pas chère : prix de référence, leviers et pièges
Assurance habitation pas chère : prix de référence, assureurs les moins chers, franchise, plafonds et lois Hamon et Chatel pour changer de contrat.
Assurance dommage électrique : surtension, foudre, déclaration et indemnisation
Assurance dommage électrique : ce qui est couvert, vétusté de 10 à 80 %, déclaration sous 5 jours ouvrés, recours Enedis et prix de l'option (20 à 60 €/an).