Assurance dommage électrique : surtension, foudre, déclaration et indemnisation
Assurance dommage électrique : ce qui est couvert, vétusté de 10 à 80 %, déclaration sous 5 jours ouvrés, recours Enedis et prix de l'option (20 à 60 €/an).
Que rembourse une assurance dommage électrique ?
Une assurance dommage électrique rembourse les appareils grillés par une surtension, une sous-tension, la foudre ou un court-circuit accidentel, à condition que votre formule contienne la garantie. Les appareils branchés sur le secteur entrent dans la garantie : téléviseur, box internet, réfrigérateur, congélateur, lave-linge, ordinateur, volets roulants, chaudière. Le risque est fréquent : en 2025, les assureurs ont compté 9,7 sinistres électriques pour 1 000 contrats habitation, soit environ 449 000 dossiers, au deuxième rang derrière le dégât des eaux. Chaque dossier a coûté 796 € en moyenne, contre 744 € en 2024. La garantie reste une option chez une partie des assureurs et manque à de nombreuses formules d'entrée de gamme ; la Matmut l'inclut dans tous ses contrats Habitation.
Appareils exclus de la garantie dommages électriques
Les contrats écartent les appareils de plus de 8 à 10 ans, selon l'assureur : au-delà, un téléviseur grillé par la foudre ne donne lieu à aucune indemnité. Les conditions générales prévoient quatre autres exclusions. L'usure relève du vieillissement de l'appareil. Un défaut interne ou de fabrication relève de la garantie du vendeur ou du fabricant. L'assureur ne paie rien après une coupure décidée pour facture impayée. Le contenu des appareils reste à votre charge, à l'exception des denrées du réfrigérateur et du congélateur chez la Matmut. Un appareil reste intact après une coupure de courant sans surtension. Votre dossier doit prouver une surtension au retour du courant ou une rupture de neutre sur le réseau.
Combien rembourse l'assureur après une surtension ?
Le calcul part de la valeur à neuf d'un appareil équivalent au jour du sinistre, puis retire la vétusté et la franchise. Sur la grille des conditions générales de la Matmut, la première année ne subit aucune vétusté. Pour l'électroménager et l'audio vidéo, le taux augmente ensuite de 10 points par année, jusqu'à 80 % à partir de la neuvième année. Les ordinateurs, tablettes et téléphones passent à 20 % la deuxième année, 40 % la troisième, 60 % la quatrième, puis 80 %. Prenons un téléviseur et un ordinateur portable dans leur quatrième année, dont les équivalents neufs valent 800 € et 1 000 €. Après 30 % de vétusté, le téléviseur vaut encore 560 €. L'ordinateur, à 60 %, vaut 400 €. Avec une franchise hypothétique de 150 €, le versement atteint 810 € pour 1 800 € de matériel à remplacer.
Délai de déclaration d'un appareil grillé : 5 jours ouvrés
L'article L113-2 du Code des assurances vous donne au minimum 5 jours ouvrés pour prévenir l'assureur, à compter du moment où vous découvrez le sinistre. Un retard ne vous prive de la garantie que si l'assureur prouve qu'il lui a causé un préjudice. Un retard dû à la force majeure ne vous fait pas perdre la garantie. Coupez d'abord le disjoncteur général en cas d'odeur de brûlé. Listez ensuite chaque appareil hors service avec sa marque, son modèle et sa date d'achat. Réunissez les factures, des photos et l'attestation d'un électricien sur l'origine de la panne. Gardez les appareils jusqu'à la clôture du dossier, car l'assureur a le droit de les faire examiner, et attendez son accord écrit avant toute réparation.
Réclamation à Enedis pour une surtension du réseau
Quand un équipement du réseau public a causé les dégâts, comme un câble tombé, un poteau abîmé ou une rupture de neutre, Enedis étudie une demande d'indemnisation après analyse du dossier. Le gestionnaire du réseau recommande de déclarer d'abord le sinistre à votre assureur, qui établit les responsabilités. Une demande directe passe par la rubrique Réclamation du site d'Enedis ou par courrier au 4 place de la Pyramide, 92800 Puteaux. Chez EDF Entreprises, elle doit partir dans les 20 jours calendaires suivant le dommage. Elle indique les circonstances, la nature du dommage et son montant estimé. L'indemnisation automatique d'Enedis concerne un autre cas : une coupure de plus de 5 heures consécutives donne droit à un forfait déduit de votre facture, qui ne rembourse aucun appareil.
Prix de l'option et matériel professionnel
Ajoutée à une multirisque habitation, l'option dommages électriques coûte de 20 à 60 € par an selon les prix relevés en 2026. Le sinistre moyen de 796 € représente de 13 à 40 années d'option. Comparez d'abord le plafond par sinistre et la franchise, car ces deux montants modifient l'indemnité davantage que la prime. Si vous travaillez chez vous comme indépendant, votre contrat habitation couvre la vie privée : celui de la Matmut plafonne le matériel professionnel à 1 500 €. Au-delà de ce montant, assurez le matériel de votre activité avec une multirisque professionnelle.
Audit de votre contrat habitation avec France Épargne
Un conseiller dédié de France Épargne relit vos conditions générales et particulières : garantie dommages électriques, plafond, franchise et grille de vétusté. Il vous répond sous 6 heures. Il compare ensuite votre formule avec les offres de plus de 25 partenaires assureurs. France Épargne n'a aucun lien capitalistique avec ces assureurs. Pour un indépendant à domicile, il vérifie la frontière entre contrat habitation et multirisque professionnelle. Demandez votre audit assurance gratuit pour savoir ce que votre contrat paierait après une surtension.
Devis en 1 minute
Comparez les assurances habitation
Une formule adaptée à votre statut et à votre logement, un conseiller affine sous 6 heures.
Statut
Étape 1 sur 5
Vous êtes :
Une assurance dommage électrique rembourse un appareil grillé par une surtension ou par la foudre, à condition de déclarer le sinistre dans les 5 jours ouvrés et de posséder la garantie dans votre formule. En 2025, les assureurs ont enregistré 9,7 sinistres de ce type pour 1 000 contrats multirisques habitation, pour un coût moyen de 796 € par dossier. L'assurance dommage électrique retient sur le montant versé la vétusté de l'appareil et la franchise du contrat, dans la limite du plafond de la garantie. Quand la surtension vient du réseau public, une réclamation auprès d'Enedis s'ajoute à la déclaration faite à votre assureur.
À retenir :
- Les dégâts électriques sont le deuxième sinistre habitation le plus fréquent en 2025, avec 9,7 cas pour 1 000 contrats, derrière le dégât des eaux (35,6 pour 1 000).
- Le Code des assurances fixe à 5 jours ouvrés au minimum le délai de déclaration d'un sinistre, article L113-2.
- Une grille de vétusté courante retient 10 % par année d'ancienneté sur l'électroménager et 20 % sur l'informatique nomade, plafonnée à 80 %.
- L'option dommages électriques coûte de 20 à 60 € par an quand elle s'ajoute à une multirisque habitation (prix observés en 2026).
Que couvre l'assurance dommage électrique ?
L'assurance dommage électrique, appelée garantie dommages électriques dans les contrats, indemnise les dégâts que quatre événements causent aux appareils et installations : une surtension (hausse brutale de la tension sur le réseau), une sous-tension, la foudre et un court-circuit accidentel. Elle concerne les biens branchés sur le secteur dans le logement assuré : téléviseur, box internet, réfrigérateur, congélateur, lave-linge, ordinateur, volets roulants électriques, chaudière, climatisation.
Les contrats les plus complets couvrent en plus les circuits de chauffage et d'éclairage, l'interphone et la perte des denrées d'un congélateur arrêté par la surtension. Chez la Matmut, quand plusieurs appareils tombent en panne au même moment, l'assureur présume la surtension ou la rupture de tension du réseau. Les panneaux solaires, pompes à chaleur et bornes de recharge relèvent chez cet assureur d'une option distincte, appelée Équipements de développement durable.
Les 9,7 sinistres pour 1 000 contrats de 2025, rapportés aux 46,3 millions de contrats en cours fin 2025, représentent environ 449 000 dossiers en un an. Le coût moyen a progressé de 7 % en un an, de 744 € en 2024 à 796 € en 2025. L'Observatoire national de la sécurité électrique (ONSE) relève par ailleurs que 82,6 % des installations électriques de plus de 15 ans présentent au moins une anomalie, sur 400 000 diagnostics publiés en mai 2025. Florence Delettre, directrice générale de Promotelec, résume l'enjeu : « Il faut la faire vérifier, contrôler, entretenir, comme on le fait pour sa voiture. »
Chez une partie des assureurs, l'assurance dommage électrique reste une option que de nombreuses formules d'entrée de gamme ne contiennent pas. La Matmut l'inclut dans tous ses contrats Habitation. Le guide de la multirisque habitation et de la PNO détaille la composition des formules.
Appareils exclus et limites d'âge des contrats
Les contrats d'assurance dommage électrique retirent de la garantie les appareils de plus de 8 à 10 ans, selon l'assureur. Passé ce seuil, un téléviseur grillé par la foudre ne donne lieu à aucune indemnité. Quatre autres exclusions reviennent dans les conditions générales :
- L'usure. Une panne liée au vieillissement de l'appareil relève de son âge et sort du champ de la garantie.
- Le défaut interne ou de fabrication. Un composant défaillant sans événement électrique extérieur relève de la garantie du vendeur ou du fabricant.
- La coupure pour impayé. Une suspension de fourniture décidée pour non-paiement des factures exclut toute prise en charge.
- Le contenu des appareils. La Matmut rembourse les denrées du réfrigérateur et du congélateur et laisse tout autre contenu à votre charge.
Les appareils électriques restent intacts après une coupure de courant sans surtension. Le dossier doit établir une surtension, au moment du retour du courant par exemple, ou une rupture de neutre sur le réseau.
Combien rembourse l'assurance après une surtension ?
L'indemnité de l'assurance dommage électrique part de la valeur de rééquipement à neuf. Cette valeur correspond au prix d'achat, au jour du sinistre, d'un appareil neuf aux performances équivalentes. L'assureur en retire ensuite la vétusté. Ce pourcentage mesure la dépréciation de l'appareil due à son âge et à son usage. Il déduit enfin la franchise, la somme qui reste à votre charge sur chaque sinistre et que fixent vos conditions particulières. Le détail des différents types figure dans notre guide sur la franchise en assurance habitation.
Les conditions générales Résidence principale de la Matmut fixent une grille forfaitaire. Aucune vétusté ne s'applique la première année. Pour l'électroménager et l'audio vidéo, le taux cumulé atteint 10 % la deuxième année, 20 % la troisième, puis 10 points de plus chaque année jusqu'à 80 % à partir de la neuvième. Pour les ordinateurs, tablettes, téléphones et consoles, le taux passe à 20 % la deuxième année, 40 % la troisième, 60 % la quatrième, puis 80 %. Toute année commencée compte en entier.
Certains contrats garantissent une valeur minimale de 10 % de la valeur à neuf pour les appareils anciens. Chez la Matmut, l'option Rééquipement à neuf étendu abaisse ces taux de vétusté.
Exemple chiffré : un téléviseur et un ordinateur portable grillés par l'orage
Un orage détruit un téléviseur et un ordinateur portable achetés il y a trois ans et demi, qui entrent dans leur quatrième année. Un téléviseur équivalent vaut 800 € neuf au jour du sinistre, un ordinateur équivalent 1 000 €. Sur une grille de ce type, le téléviseur subit 30 % de vétusté : 800 € moins 240 €, soit 560 €. L'ordinateur subit 60 % : 1 000 € moins 600 €, soit 400 €. Le total atteint 960 €. Avec une franchise hypothétique de 150 €, le versement final s'établit à 810 €, pour 1 800 € de matériel à remplacer.
Déclarer un dommage électrique en 5 jours ouvrés
L'article L113-2 du Code des assurances impose de prévenir l'assureur dès la connaissance du sinistre, dans le délai prévu au contrat, qui ne descend pas sous 5 jours ouvrés. Un retard ne fait perdre la garantie que si l'assureur prouve qu'il lui a causé un préjudice. Un retard dû à un cas fortuit ou de force majeure ne fait pas perdre la garantie. Le parcours complet est décrit dans notre guide de la déclaration de sinistre habitation.
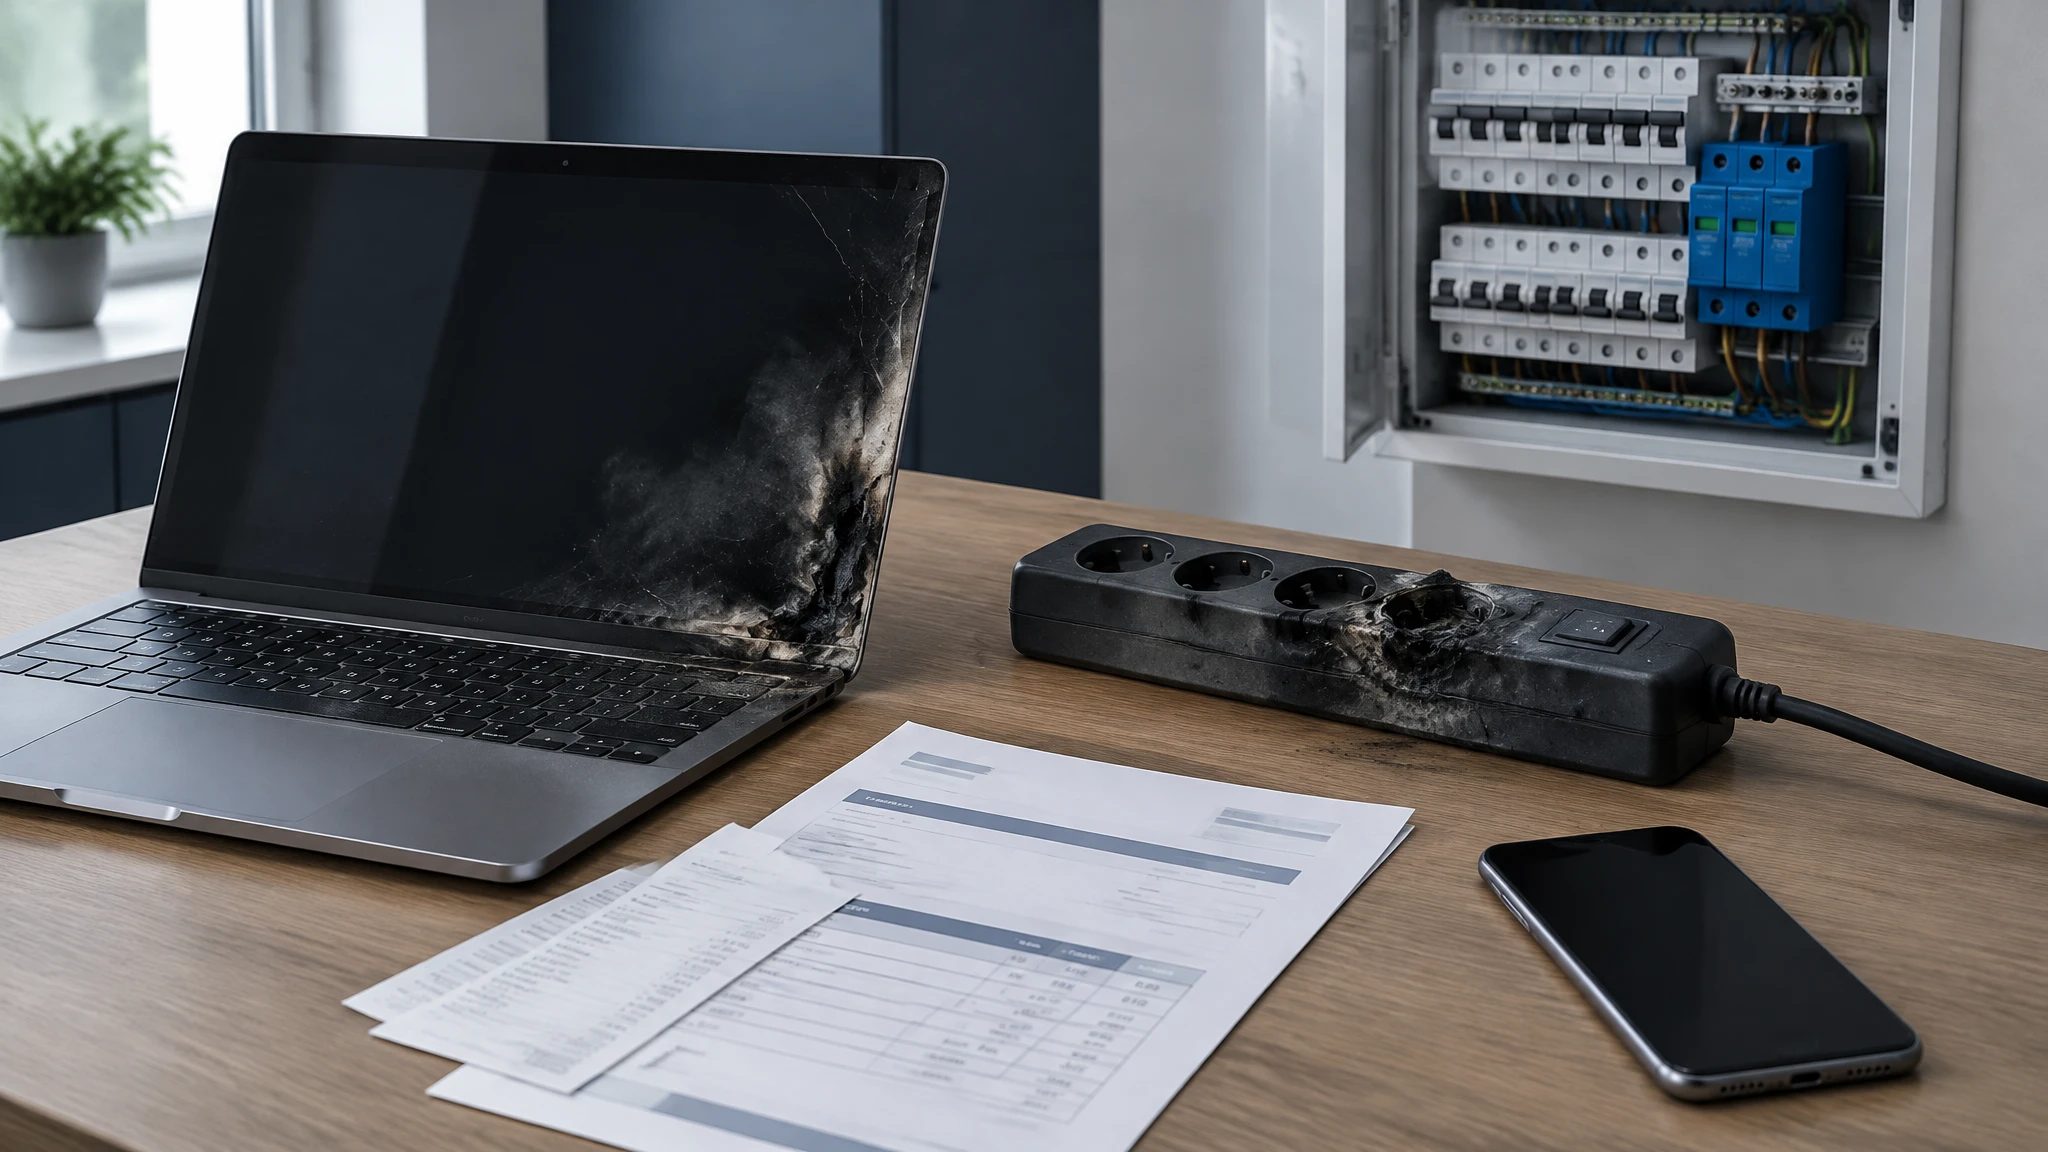
Un dossier d'assurance dommage électrique se monte en six étapes :
- Mise en sécurité. Coupez le disjoncteur général si une odeur de brûlé ou des étincelles apparaissent.
- Déclaration. Prévenez l'assureur dans les 5 jours ouvrés. L'application, le téléphone et la lettre recommandée conviennent.
- Liste des appareils. Notez chaque appareil hors service avec sa marque, son modèle et sa date d'achat.
- Preuves. Rassemblez les factures, les photos et l'attestation d'un électricien sur l'origine de la panne.
- Conservation. Gardez les appareils endommagés jusqu'à la clôture du dossier, car l'assureur a le droit d'envoyer un expert les examiner.
- Réparation. Attendez l'accord écrit de l'assureur avant de faire réparer un appareil.
Le règlement intervient en 10 à 30 jours pour un petit sinistre, et en 30 jours au minimum quand un expert se déplace. La Matmut annonce une indemnisation sous 30 jours lorsque les conditions sont remplies.
Réclamation à Enedis pour une surtension du réseau
Enedis, le gestionnaire du réseau public de distribution d'électricité, examine une demande d'indemnisation lorsqu'un équipement de son réseau a causé les dégâts : câble tombé au sol, poteau endommagé, rupture de neutre après des intempéries. Enedis recommande de déclarer d'abord le sinistre à votre assureur. Celui-ci calcule l'indemnisation et recherche qui est responsable.
Une demande directe reste possible par la rubrique Réclamation de la page Contacter Enedis, ou par courrier à Enedis, 4 place de la Pyramide, 92800 Puteaux. Chez EDF Entreprises, la réclamation doit partir dans les 20 jours calendaires suivant le dommage ou sa découverte. Elle mentionne les circonstances, la nature du dommage et son montant estimé. Vérifiez le délai prévu par votre propre contrat de fourniture.
Enedis verse automatiquement un dédommagement forfaitaire après une coupure de plus de 5 heures consécutives. Son montant dépend de la puissance souscrite, et votre fournisseur le déduit d'une facture. Ce forfait compense la coupure. Pour remplacer un appareil grillé, c'est l'assurance dommage électrique qui paie.
Prix de l'assurance dommage électrique selon la formule
En 2026, l'option dommages électriques ajoutée à une multirisque habitation coûte en moyenne de 20 à 60 € par an. Une assurance électricité spécifique haut de gamme se situe entre 80 et 180 € par an. L'écart de prix tient au plafond de la garantie, au montant de la franchise et aux options choisies, comme les appareils nomades ou la protection contre la foudre.
Un sinistre moyen de 796 € en 2025 représente entre 13 et 40 années d'option à ces tarifs. Pour un foyer équipé d'un téléviseur récent, d'ordinateurs et d'un congélateur, la garantie se rentabilise dès le premier sinistre. Dans un devis d'assurance dommage électrique, comparez d'abord le plafond par sinistre et la franchise. Ces deux montants modifient l'indemnité finale davantage que la prime.
Matériel professionnel à domicile : la multirisque pro
Un indépendant qui travaille chez lui souscrit un contrat professionnel pour son matériel, car l'assurance habitation couvre la vie privée. Le contrat Résidence principale de la Matmut garantit les biens « en dehors de toute activité professionnelle » et plafonne le matériel professionnel à 1 500 €. Un graphiste, un consultant ou un artisan dont l'ordinateur, l'imprimante ou les outils valent davantage reste découvert au-delà de ce montant. L'assurance dommage électrique du contrat habitation s'arrête au même plafond pour ce matériel.
La multirisque professionnelle assure le matériel de l'activité. Vérifiez qu'elle comprend une garantie dommages électriques, puis déclarez la valeur réelle du matériel à la souscription pour fixer le plafond.
FAQ : assurance dommage électrique
L'assurance dommage électrique couvre-t-elle le contenu du congélateur ?
Le contenu du congélateur est couvert lorsque le contrat prévoit la perte des denrées. La Matmut rembourse les aliments d'un réfrigérateur ou d'un congélateur que la surtension a arrêté, et laisse tout autre contenu des appareils à votre charge. Sur les contrats où la garantie dommages électriques est une option, l'assuré qui ne l'a pas souscrite n'obtient aucun remboursement des denrées. Dressez la liste des aliments perdus et photographiez-les avant de les jeter.
Comment prouver qu'une surtension a grillé mes appareils ?
L'attestation d'un électricien qualifié sur l'origine de la panne constitue la pièce principale du dossier. Plusieurs appareils détériorés au même moment font présumer la surtension dans les conditions générales de la Matmut. Si des voisins ont subi le même dommage, leurs témoignages renforcent la demande. Joignez les factures d'achat. Elles prouvent l'âge des appareils, dont dépend le taux de vétusté.
La foudre est-elle couverte par la garantie incendie ?
La garantie incendie, présente dans toutes les multirisques habitation, couvre les dégâts d'un incendie ou d'une explosion provoqués par la foudre. Quand la foudre provoque une surtension qui grille un appareil sans incendie, l'assurance dommage électrique s'applique. Sans cette garantie, la surtension reste à votre charge. Vérifiez dans vos conditions particulières que les deux garanties figurent bien au contrat.
Faut-il réclamer à l'assureur ou à Enedis ?
Commencez par l'assureur, qu'Enedis désigne comme premier interlocuteur. Il calcule l'indemnisation et recherche si le réseau est responsable. Vous pouvez déposer une demande directe dans la rubrique Réclamation du site d'Enedis. Elle sert lorsque votre contrat ne comprend pas de garantie dommages électriques, ou pour la part restée à votre charge, comme la franchise. Indiquez alors dans la réclamation les sommes déjà versées par l'assureur.
Comment France Épargne vous accompagne
France Épargne est un courtier en assurances immatriculé à l'ORIAS sous le numéro 23001687. Il compare votre contrat habitation avec les offres de ses partenaires.
Audit de votre contrat actuel. Un conseiller dédié relit vos conditions générales et particulières : assurance dommage électrique, plafond, franchise et grille de vétusté. Il vous répond sous 6 heures.
Comparaison des formules. Le conseiller compare plus de 25 partenaires assureurs. France Épargne n'a aucun lien capitalistique avec ces assureurs.
Matériel professionnel. Pour un indépendant à domicile, le conseiller vérifie la frontière entre contrat habitation et multirisque professionnelle.
Demandez votre audit assurance gratuit pour savoir ce que votre contrat paierait après une surtension.
Avant le prochain orage, vérifiez votre contrat
Votre indemnité dépend de trois montants : le plafond de la garantie, la franchise et le taux de vétusté appliqué à vos appareils. Relisez-les dans vos conditions particulières et classez vos factures d'achat. Si votre région connaît des orages fréquents, faites installer un parafoudre sur le tableau électrique. Si votre formule ne contient pas d'assurance dommage électrique, l'option coûte de 20 à 60 € par an, quand un sinistre a coûté 796 € en moyenne en 2025.
À lire également :
- Guide de la multirisque habitation et de la PNO
- Franchise en assurance habitation : les différents types
- Déclaration de sinistre habitation : délais et procédure
- Multirisque professionnelle
Sources :
- Code des assurances, article L113-2 : Légifrance, version en vigueur au 11 novembre 2026
- L'assurance habitation en 2025 : France Assureurs, juillet 2026
- Le deuxième sinistre habitation le plus fréquent : 450 000 dégâts électriques par an : JeChange, 3 novembre 2026
- Nouveau baromètre de l'Observatoire national de la sécurité électrique : SMABTP, 2025
- Indemnisation après une coupure de courant : Enedis, 2026
- Vous avez subi des dégâts par un équipement d'Enedis endommagé ? : Enedis, 2026
- Comment se faire indemniser après un incident électrique ? : EDF Entreprises, 31 mars 2026
- Assurance dommages électriques : Matmut, 2026
- Conditions générales Habitation Résidence principale : Matmut, 2026
- Assurance électricité : garanties, exclusions et prix : Effy, 2026
- Dommage électrique en assurance habitation : déclaration et remboursement : Goodassur, 24 novembre 2023
- Quels dommages électriques sont couverts par l'assurance ? : Réassurez-moi, 2 février 2026
Questions fréquentes
L'assurance dommage électrique couvre-t-elle le contenu du congélateur ?
Comment prouver qu'une surtension a grillé mes appareils ?
La foudre est-elle couverte par la garantie incendie ?
Faut-il réclamer à l'assureur ou à Enedis ?
Cet article vous a été utile ?
Un conseiller patrimonial peut approfondir votre situation avec vous. Il vous rappelle sous 6 heures.