
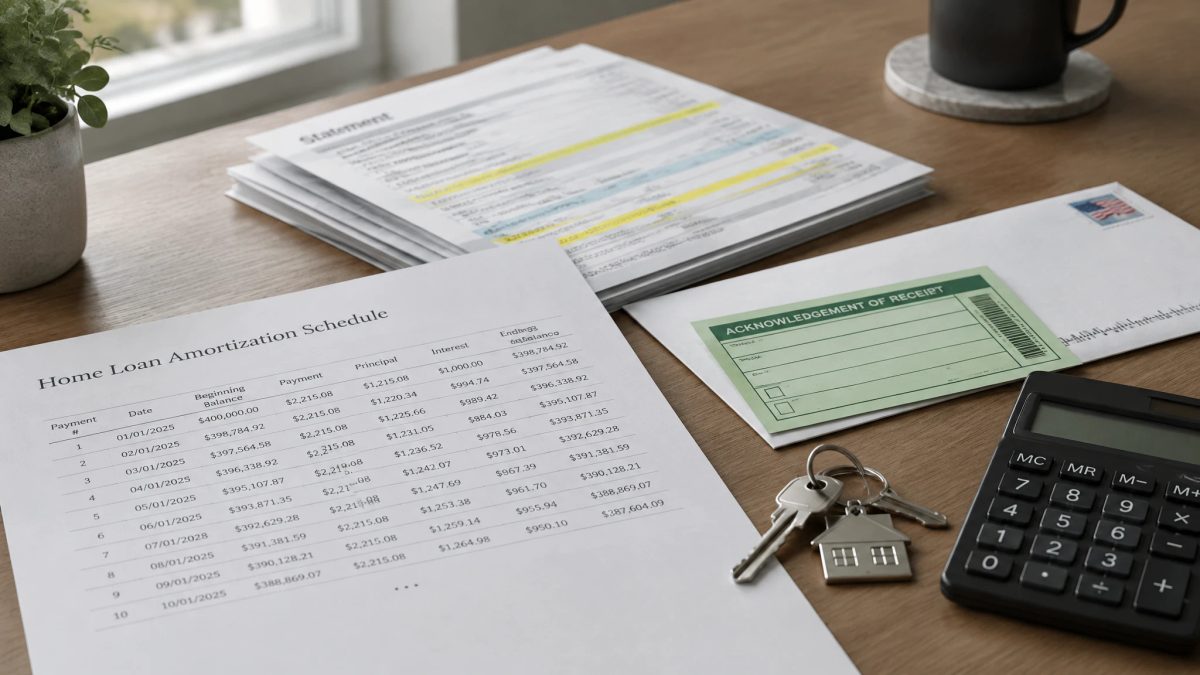
Assurance de prêt immobilier et remboursement : les trois cas où vos cotisations vous reviennent
Assurance de prêt immobilier : remboursement possible dans 3 cas. Délais de 2 et 5 ans, calculs chiffrés et démarche pour récupérer vos cotisations.
Assurance de prêt immobilier et remboursement : les trois cas de restitution
Vous récupérez des cotisations dans trois situations seulement, et le délai pour agir est de 2 ou 5 ans selon le cas. Assurance de prêt immobilier et remboursement se rejoignent pour une prime payée d'avance au-delà de la fin du crédit, pour des prélèvements poursuivis après le solde du prêt, et pour la participation aux bénéfices d'un prêt immobilier signé entre 1996 et 2005. À l'échéance normale du crédit, l'assureur ne restitue aucune somme, car chaque cotisation correspond à une couverture décès, invalidité et arrêt de travail pendant la période concernée. En 2024, plus de 22 millions de contrats couvraient des crédits immobiliers en France, pour près de 7 milliards d'euros de cotisations.
Remboursement anticipé ou revente : le prorata de la prime payée d'avance
450 € reviennent à l'emprunteur qui a réglé une prime annuelle de 600 € le 1er janvier et dont le prêt est clos le 31 mars : la couverture n'a servi que 3 mois sur 12. La garantie s'arrête le jour où la banque solde le crédit, après une revente ou un remboursement sur épargne. Avec une cotisation mensuelle prélevée en début de mois, seul le prorata du mois entamé est en jeu. La restitution suit les conditions générales de votre contrat. Envoyez ensuite à l'assureur en recommandé avec accusé de réception l'attestation de remboursement total que la banque vous a remise. Sur un contrat calculé sur le capital restant dû, un remboursement partiel fait baisser la cotisation. Sur un contrat calculé sur le capital initial, la cotisation ne change pas.
Cotisations prélevées après la fin du prêt : 5 ans pour les réclamer
L'article 2224 du Code civil fixe un délai de 5 ans à compter du jour où vous avez découvert ou auriez dû découvrir le prélèvement. Ces sommes constituent un paiement indu que l'assureur doit restituer en totalité. Exemple : un prêt soldé le 15 mars 2024, puis 14 prélèvements de 32 € jusqu'en mai 2025, soit 448 € à réclamer. Ce délai se distingue de la prescription biennale de l'article L114-1 du Code des assurances, qui fixe 2 ans pour les actions nées du contrat, comme la restitution d'une prime payée d'avance. Joignez à votre courrier l'attestation de fin de prêt et les relevés où apparaissent les prélèvements contestés.
Participation aux bénéfices : les prêts signés de 1996 à 2005
La demande doit partir dans les 2 ans suivant la fin du prêt. Elle concerne les prêts immobiliers signés entre 1996 et 2005. Le Conseil d'État a écarté le 23 juillet 2012 l'exclusion des contrats collectifs en cas de décès, dont relèvent les contrats groupe des banques. Une association de consommateurs chiffre l'enjeu à 1 669 € pour 100 000 € empruntés sur 20 ans à 5 %, assurés à 0,40 %. Le 5 mars 2015, la Cour de cassation a confirmé que l'assuré n'a pas de droit individuel à une somme déterminée, ce qui rend l'issue incertaine. Un prêt de 20 ans signé en 2005 reste réclamable jusqu'en 2027 ; un prêt de 15 ans signé en 1996 est prescrit depuis 2013.
Démarche de demande de remboursement auprès de l'assureur
La médiation aboutit au plus tard 90 jours après la notification de la saisine, sauf prolongation pour un dossier complexe. La démarche commence par un courrier recommandé à l'assureur. Pour un contrat groupe, envoyez une copie à la banque. Indiquez le numéro d'adhésion, le montant réclamé et son calcul, la base légale, puis joignez l'offre de prêt, le tableau d'amortissement et l'attestation de fin de prêt. Sans réponse ou face à un refus, écrivez au service réclamations de l'assureur, puis saisissez la Médiation de l'Assurance, qui a reçu 46 830 demandes en 2025. La DGCCRF reçoit les signalements de pratiques irrégulières des établissements.
Changer d'assurance de prêt avec la loi Lemoine
La banque dispose de 10 jours ouvrés pour modifier le crédit par avenant après avoir accepté un nouveau contrat aux garanties équivalentes. Depuis le 1er juin 2022 pour les nouveaux prêts et le 1er septembre 2022 pour les contrats en cours, la loi Lemoine permet de résilier l'assurance à tout moment. Les grilles indicatives de 2026 vont de 0,090 % du capital par an pour un non-fumeur de 20 ans à 0,320 % à 50 ans. Sur les contrats de 2022 et du début de 2023, pour deux tiers des emprunteurs, l'écart est soit favorable au contrat de la banque (32 %), soit inférieur à 2 000 € sur tout le crédit (36 %). Pour le tiers restant, un contrat alternatif fait économiser plus de 2 000 €.
Faire étudier votre contrat par France Épargne
France Épargne compare plus de 25 assureurs. Le cabinet est inscrit à l'ORIAS sous le numéro 23001687 et n'a aucun lien capitalistique avec une compagnie. Un conseiller dédié lit votre certificat d'adhésion, la base de calcul de votre cotisation et votre quotité, puis vous indique si l'un des trois cas de restitution vous concerne ou si un changement de contrat est plus utile. Le cabinet traite le dossier en interne et s'engage à vous répondre sous 6 heures. Pour faire le point sur votre contrat, demandez une étude de votre assurance emprunteur immobilier.
Comparaison en 1 minute
Comparez les assurances emprunteur
Mesurez votre économie potentielle, un courtier affine sous 6 heures.
Situation
Étape 1 sur 10
Où en êtes-vous de votre prêt ?
Assurance de prêt immobilier et remboursement : les cotisations ne reviennent à l'emprunteur que dans trois situations, une prime payée d'avance au-delà de la fin du crédit, des cotisations prélevées après le solde du prêt (5 ans pour les réclamer) et la participation aux bénéfices d'un prêt signé entre 1996 et 2005 (2 ans après la fin du prêt pour la demander). Hors de ces cas, l'assureur conserve les cotisations, qui correspondent à une couverture effective. Chaque cas est présenté ci-dessous avec son délai, un exemple de calcul et la démarche à suivre. La dernière partie compare la réclamation avec un changement de contrat sous la loi Lemoine.
À retenir :
- Cotisations prélevées après la fin du prêt : restitution intégrale, avec 5 ans pour agir (article 2224 du Code civil, en vigueur depuis le 19 juin 2008).
- Participation aux bénéfices : prêts immobiliers signés entre 1996 et 2005, demande dans les 2 ans suivant la fin du prêt ; une simulation associative chiffre l'enjeu à 1 669 € pour 100 000 € empruntés sur 20 ans.
- Changement d'assurance : possible à tout moment depuis le 1er juin 2022 (nouveaux prêts) et le 1er septembre 2022 (contrats en cours) ; avenant de la banque sous 10 jours ouvrés après son accord.
- Demandes de changement d'assureur : 198 530 en 2021, 496 654 en 2024, acceptées à près de 94 %.
Assurance de prêt immobilier : remboursement des cotisations dans trois cas
L'assurance emprunteur (contrat qui prend en charge tout ou partie du crédit en cas de décès, d'invalidité ou d'arrêt de travail) est une assurance de risque. Chaque cotisation correspond à la couverture d'une période donnée. À l'échéance normale du prêt, l'assureur ne restitue rien, puisque le risque a été couvert jusqu'au bout.
En 2024, plus de 22 millions de contrats couvraient des crédits immobiliers, pour près de 7 milliards d'euros de cotisations. Trois cas seulement ouvrent un droit à restitution.
| Situation | Somme restituée | Délai pour agir | Base légale |
|---|---|---|---|
| Prime payée d'avance, prêt soldé plus tôt | Prorata de la période non couverte | 2 ans | Code des assurances, article L114-1 |
| Prélèvements après la fin du crédit | Totalité des sommes prélevées | 5 ans | Code civil, article 2224 |
| Prêt immobilier signé entre 1996 et 2005 | Part de participation aux bénéfices | 2 ans après la fin du prêt | Code des assurances, article L331-3 |
Remboursement anticipé ou revente : récupérer le prorata de prime
Un remboursement anticipé total (solde du crédit avant son terme, lors d'une revente ou grâce à une épargne) met fin à l'assurance emprunteur le jour où la banque clôt le prêt. Aucune cotisation n'est due après cette date. La restitution ne concerne qu'une prime réglée avant la période qu'elle couvre.
Exemple chiffré. Vous réglez une prime annuelle de 600 € le 1er janvier. Après la revente du bien, la banque clôt le prêt le 31 mars. La couverture a servi 3 mois sur 12. La fraction non consommée vaut 600 € × 9 / 12, soit 450 €. Avec une cotisation mensuelle prélevée en début de mois, l'enjeu se limite au prorata du mois entamé.
La restitution suit les conditions générales du contrat : relisez la clause sur la fin de la garantie. Envoyez ensuite à l'assureur en recommandé avec accusé de réception l'attestation de remboursement total que la banque vous a remise. Ce document indique la date de fin du crédit.
Un remboursement partiel produit un autre effet. Sur un contrat calculé sur le capital restant dû, la cotisation baisse avec le capital. Sur un contrat calculé sur le capital initial, elle reste identique sauf avenant.
Cotisations prélevées après la fin du prêt : 5 ans pour agir
Des prélèvements poursuivis après le solde du crédit sont un paiement indu (somme versée sans contrepartie due) et se récupèrent en totalité. L'article 2224 du Code civil fixe le délai à 5 ans « à compter du jour où le titulaire d'un droit a connu ou aurait dû connaître les faits lui permettant de l'exercer ». En pratique, le délai part du premier relevé où le prélèvement apparaît.
Ce délai se distingue de la prescription biennale, le délai de 2 ans de l'article L114-1 du Code des assurances, qui vise « toutes actions dérivant d'un contrat d'assurance ». Le prorata d'une prime payée d'avance découle des clauses du contrat et relève de ce délai court. Les prélèvements opérés une fois le contrat éteint relèvent du délai de 5 ans.
Exemple chiffré. Votre prêt est soldé le 15 mars 2024. L'assureur prélève encore 32 € par mois jusqu'en mai 2025. Ces 14 prélèvements représentent 448 € à récupérer. Joignez à votre courrier l'attestation de fin de prêt et les relevés concernés.
Participation aux bénéfices des prêts signés de 1996 à 2005
La participation aux bénéfices est la part des bénéfices techniques (cotisations non utilisées pour indemniser des sinistres) et financiers (produits du placement des cotisations) qu'un assureur vie reverse aux assurés. Les entreprises d'assurance sur la vie devaient verser cette participation en application de l'article L331-3 du Code des assurances. Un arrêté du ministre de l'économie et des finances en fixait les conditions.
Jusqu'en 2007, la réglementation excluait de ce mécanisme les contrats collectifs en cas de décès, dont relèvent les contrats groupe des banques. Le 23 juillet 2012, le Conseil d'État (décision n° 353885) a estimé que le pouvoir réglementaire « ne s'est pas borné à fixer les conditions de cette participation, mais en a défini l'étendue » et a écarté cette exclusion. Les prêts immobiliers signés entre 1996 et 2005 servent depuis de base aux réclamations.
Une association de consommateurs chiffre l'enjeu à 1 669 € pour un prêt de 100 000 € sur 20 ans à 5 %, assuré à 0,40 %, et à 3 000 € pour 200 000 € sur 20 ans. Ces montants restent théoriques. Le 5 mars 2015, la Cour de cassation (pourvoi n° 14-13.130) a confirmé que « l'assuré ne bénéficie pas d'un droit individuel à l'attribution d'une somme déterminée » à ce titre. L'assureur répartit la participation entre ses assurés selon les stipulations du contrat.
Vous devez envoyer la demande dans les 2 ans qui suivent la fin du prêt. Un prêt de 20 ans signé en 2005 a pris fin en 2025 et reste réclamable jusqu'en 2027. Un prêt de 15 ans signé en 1996 a pris fin en 2011 : sa demande est prescrite depuis 2013.
Comment demander le remboursement de son assurance emprunteur ?
Vous adressez d'abord un courrier recommandé avec accusé de réception à l'assureur. Pour un contrat groupe, envoyez une copie à la banque. L'accusé de réception prouve la date de votre réclamation.
- Identifiez le cas. Prorata de prime, prélèvement indu ou participation aux bénéfices : chacun a son délai.
- Datez la fin du prêt. Relevez la date inscrite sur l'attestation de remboursement total, à partir de laquelle court le délai de 2 ans.
- Rassemblez les pièces. Numéro d'adhésion, offre de prêt, tableau d'amortissement, attestation de fin de prêt, relevés des prélèvements contestés.
- Chiffrez la demande. Indiquez le montant réclamé et le calcul mois par mois.
- Citez la base légale. Article 2224 du Code civil pour un prélèvement indu, article L331-3 du Code des assurances pour la participation aux bénéfices.
- Écrivez au service réclamations. Sans réponse ou face à un refus, saisissez le service réclamations de l'assureur indiqué dans la notice.
- Saisissez le médiateur. La Médiation de l'Assurance intervient lorsque le litige persiste avec l'assureur ; la médiation aboutit au plus tard 90 jours après la notification de la saisine, sauf prolongation pour un litige complexe.
En 2025, la Médiation de l'Assurance a reçu 46 830 saisines, dont 45 % recevables. La DGCCRF (Direction générale de la concurrence, de la consommation et de la répression des fraudes) reçoit les signalements de pratiques irrégulières, comme une banque qui dépasse le délai de 10 jours ouvrés d'une substitution. Pour obtenir le remboursement de vos cotisations, vous vous adressez à l'assureur, puis au médiateur.
Prise en charge du prêt par l'assureur en cas de sinistre
Le second sens du mot remboursement désigne la prise en charge du crédit par l'assureur. Un contrat couvre le décès, la PTIA (perte totale et irréversible d'autonomie, qui oblige à recourir à une tierce personne), l'invalidité permanente, totale ou partielle, et l'ITT (incapacité temporaire de travail). La garantie perte d'emploi reste facultative.
En cas de décès ou de PTIA, l'assureur verse à la banque le capital restant dû dans la limite de la quotité (part du prêt assurée sur chaque tête). Avec deux coemprunteurs assurés à 50 % chacun, le survivant garde la moitié du capital à rembourser. Avec une quotité de 100 % sur chaque tête, l'assureur solde la totalité du capital restant dû. Pour l'invalidité, les assureurs ont proposé en 2026 de s'engager sur des seuils communs : 66 % pour l'invalidité totale, 33 % pour l'invalidité partielle.
L'ITT prend en charge les échéances après un délai de franchise (période d'arrêt non indemnisée fixée au contrat). Avec une franchise de 90 jours, un arrêt de 120 jours donne lieu à 30 jours d'échéances prises en charge. Le guide sur la prise en charge d'un arrêt de travail par l'assurance de prêt détaille ce mécanisme.
Changement d'assurance emprunteur avec la loi Lemoine
La loi Lemoine (loi n° 2022-270 du 28 février 2022) autorise la résiliation de l'assurance emprunteur à tout moment (article L113-12-2 du Code des assurances), depuis le 1er juin 2022 pour les nouvelles offres et le 1er septembre 2022 pour les contrats en cours. Elle supprime le questionnaire de santé lorsque la part assurée ne dépasse pas 200 000 € par assuré et que le prêt se termine avant les 60 ans de l'emprunteur.
La banque accepte le nouveau contrat si ses garanties sont équivalentes et modifie le crédit par avenant sous 10 jours ouvrés. L'ancien contrat prend fin 10 jours après la réception par l'assureur de la décision de la banque. En cas de refus motivé, le contrat d'origine continue.
Le coût varie surtout avec l'âge : de 0,090 % du capital par an pour un non-fumeur de 20 ans à 0,320 % pour un non-fumeur de 50 ans dans les grilles indicatives de 2026. Pour 200 000 € sur 20 ans, un taux de 0,150 % représente 25 € par mois et 6 000 € sur la durée du prêt, calculé sur le capital initial. Le guide des taux d'assurance de prêt selon l'âge détaille ces écarts.
Sur les contrats souscrits en 2022 et au premier semestre 2023, pour deux tiers des emprunteurs, l'écart de prix est soit favorable au contrat groupe de la banque (32 % des cas), soit inférieur à 2 000 € sur tout le crédit (36 % des cas), soit 8,50 € par mois sur un prêt moyen de 20 ans. Pour le tiers restant, l'écart en faveur d'un contrat alternatif dépasse 2 000 €. Pour chiffrer votre cas, consultez notre guide pour renégocier son assurance de prêt immobilier.
Comment France Épargne vous accompagne sur votre assurance de prêt
France Épargne est un courtier inscrit à l'ORIAS sous le numéro 23001687 et actif depuis 2020. Ses conseillers examinent votre contrat et vos dates de prêt avant toute démarche.
Analyse de votre contrat. Un conseiller dédié lit votre certificat d'adhésion, la base de calcul de la cotisation et la quotité, puis vous indique si l'un des trois cas de restitution s'applique.
Comparaison de plus de 25 assureurs. Le cabinet n'a aucun lien capitalistique avec une compagnie et compare les garanties équivalentes exigées par votre banque.
Suivi de la substitution. France Épargne traite le dossier en interne et s'engage à vous répondre sous 6 heures.
Pour faire le point, demandez une étude de votre assurance emprunteur immobilier.
FAQ : remboursement de l'assurance emprunteur
Assurance de prêt immobilier : remboursement à la fin du crédit, est-ce automatique ?
Aucune restitution n'a lieu à l'échéance normale du prêt, car les cotisations correspondent à une couverture pendant toute sa durée. Vous avez droit à une restitution dans trois cas : une prime payée d'avance au-delà de la fin du prêt, des prélèvements poursuivis après le solde, réclamables pendant 5 ans (article 2224 du Code civil), et la participation aux bénéfices d'un prêt signé entre 1996 et 2005.
Puis-je encore réclamer la participation aux bénéfices ?
Oui, si votre prêt immobilier a été signé entre 1996 et 2005 et s'est terminé il y a moins de 2 ans : un prêt de 20 ans signé en 2005 reste réclamable jusqu'en 2027. La Cour de cassation a confirmé le 5 mars 2015 que ce droit est collectif, ce qui rend l'issue d'une demande individuelle incertaine.
Un remboursement anticipé entraîne-t-il des frais sur l'assurance ?
L'assureur ne facture aucun frais lors d'un remboursement anticipé, car la garantie prend fin avec le prêt. L'indemnité de remboursement anticipé (IRA) concerne uniquement le crédit. Une prime annuelle réglée d'avance vous revient pour sa fraction non consommée, selon le contrat : 450 € sur une prime de 600 € pour un prêt soldé au 31 mars.
Assurance de prêt immobilier : remboursement et calendrier de la réclamation
Avant de réclamer, relevez trois dates : la signature du prêt, la fin du crédit inscrite sur l'attestation de remboursement total et le dernier prélèvement d'assurance. Vous pouvez demander la participation aux bénéfices pour un prêt signé entre 1996 et 2005 et terminé depuis moins de 2 ans. Vous disposez de 5 ans pour réclamer des prélèvements effectués après la fin du crédit. Si votre prêt court encore, la loi Lemoine vous permet de changer de contrat à tout moment. Une demande sur l'assurance de prêt immobilier et le remboursement des cotisations se prépare avec ces trois dates.
À lire également :
- Assurance emprunteur : reprendre la main sur le poste oublié du crédit
- Renégocier son assurance de prêt immobilier : le guide
- Comprendre la loi Lemoine sur l'assurance emprunteur
- Taux d'assurance de prêt selon l'âge
Sources :
- Code civil, article 2224 : Légifrance, 19 juin 2008
- Code des assurances, article L114-1 : Légifrance, 30 décembre 2021
- Code des assurances, article L113-12-2 : Légifrance, 1er juin 2022
- Code des assurances, article L331-3 : Légifrance
- Cour de cassation, 2e chambre civile, n° 14-13.130 : Légifrance, 5 mars 2015
- Participation aux bénéfices des contrats d'assurance emprunteur : ANIL, 2012
- Rapport d'information sur l'application de la loi n° 2022-270 : Assemblée nationale, 2022
- Assurance emprunteur pour un crédit immobilier : Service Public, 20 mai 2025
- Avis du CCSF sur l'assurance emprunteur : CCSF, 24 juin 2026
- Bilan de l'assurance emprunteur 2023 : CCSF, 2023
- Code de la consommation, article R612-5 : Légifrance, 1er juillet 2016
- Chiffres clés 2025 : La Médiation de l'Assurance, 2026
- Assurance prêt immobilier : obtenir un remboursement : Coover, 2026
- Taux assurance prêt immobilier 2026 : BoursedesCrédits, 8 octobre 2026
Questions fréquentes
Assurance de prêt immobilier : remboursement à la fin du crédit, est-ce automatique ?
Puis-je encore réclamer la participation aux bénéfices ?
Un remboursement anticipé entraîne-t-il des frais sur l'assurance ?
Cet article vous a été utile ?
Un conseiller patrimonial peut approfondir votre situation avec vous. Il vous rappelle sous 6 heures.
