
Assuré résilié : retrouver une couverture auto en quatre étapes
Résilié par votre assureur ? Ce guide explique le fichier AGIRA, dit bureau national des résiliés, le marché spécialisé, le BCT et le retour au tarif standard.
Bureau national des résiliés : le fichier AGIRA
Le bureau national des résiliés désigne le fichier des résiliations automobile que tient l'AGIRA, l'Association pour la gestion des informations sur le risque en assurance. Il conserve chaque inscription deux ans, et cinq ans après une résiliation consécutive à un sinistre. Pour une résiliation pour non-paiement, l'AGIRA compte la conservation après régularisation de la dette. Seules les entreprises d'assurance membres de l'AGIRA consultent ce fichier, au moment de la souscription. Pour vérifier ce qu'il contient sur vous, écrivez à l'AGIRA, section fichier Résiliations automobile, 26 boulevard Haussmann, 75311 Paris Cedex 09, en joignant une copie de pièce d'identité. Relisez le courrier de résiliation, qui indique le motif exact. Demandez votre relevé d'information à l'ancien assureur : il doit vous le transmettre sous quinze jours.
Les sanctions du défaut d'assurance après une résiliation
Dès la date d'effet de la résiliation, votre véhicule n'est plus assuré. Conduire sans assurance est un délit puni d'une amende de 3 750 €, avec suspension du permis jusqu'à trois ans ou confiscation du véhicule possibles. Les forces de l'ordre vérifient l'assurance dans le fichier des véhicules assurés à partir de la seule plaque d'immatriculation. Un véhicule immobilisé reste soumis à l'obligation d'assurance tant qu'il peut circuler. Ne reprenez pas le volant avant qu'une nouvelle couverture soit active, même pour un trajet court. Après un accident responsable sans assurance, le Fonds de garantie indemnise les victimes puis se retourne contre le conducteur pour récupérer les sommes versées.
La dette de primes après une résiliation pour non-paiement
Le Code des assurances fixe le calendrier du non-paiement. Dix jours après l'échéance impayée, l'assureur peut adresser une mise en demeure. Trente jours plus tard, la garantie est suspendue, et dix jours encore après, le contrat peut être résilié. La résiliation laisse la prime de la période écoulée due à l'assureur, qui peut en poursuivre le recouvrement. Réglez cette dette en priorité et demandez un écrit attestant que votre compte est soldé. Certains assureurs spécialisés exigent cet apurement avant d'accepter le dossier, et la conservation de l'inscription au fichier AGIRA pour non-paiement s'apprécie après régularisation.
Les assureurs spécialisés dans les profils résiliés
Un conducteur résilié reste assurable. Des assureurs et des courtiers grossistes acceptent les profils aggravés : résiliés pour non-paiement, malussés, résiliés après sinistres, conducteurs avec antécédents d'alcoolémie. Comptez 48 heures à deux semaines pour obtenir des devis et souscrire. Les conditions sont adaptées au risque : primes majorées, franchises relevées, garanties parfois limitées à la responsabilité civile la première année et paiement d'avance fréquent. Préparez le relevé d'information, le courrier de résiliation et le justificatif de solde de la dette, puis sollicitez plusieurs acteurs en parallèle. Déclarez le motif réel de la résiliation dès le premier contact : ces assureurs consultent le fichier AGIRA, et une fausse déclaration intentionnelle rend le contrat nul.
Le Bureau Central de Tarification en dernier recours
Si tous les assureurs refusent, le Bureau Central de Tarification peut contraindre l'assureur de votre choix à vous couvrir en responsabilité civile. Le BCT fixe lui-même le tarif. Adressez à l'assureur la proposition d'assurance complétée par lettre recommandée. S'il refuse ou ne répond pas dans les 15 jours, saisissez le BCT par courrier recommandé avec les pièces du dossier. La décision intervient en deux mois environ. Le BCT n'impose que la garantie obligatoire : le vol, le bris de glace et les dommages à votre propre véhicule restent à l'appréciation de l'assureur.
Revenir au tarif standard en vingt-quatre mois
Le retour au marché standard demande environ vingt-quatre mois sans incident. L'inscription au fichier AGIRA est conservée deux ans dans le cas général. Le bonus-malus suit la règle de la descente rapide : après deux années consécutives sans accident responsable, le coefficient revient à 1, quel que soit le malus atteint. Payez vos primes par prélèvement, conservez chaque justificatif et réinterrogez le marché standard à chaque échéance annuelle, sans laisser le contrat spécialisé se reconduire.
Le rappel d'un conseiller France Épargne sous 6 heures
Votre dossier combine résiliation, malus ou dette en cours, et vous avez besoin du véhicule pour travailler ? Un conseiller France Épargne étudie votre situation et vous rappelle sous 6 heures pour identifier les assureurs susceptibles d'accepter votre profil. Notre page sur l'assurance auto pour malussé ou résilié présente l'offre et la demande de devis, et le comparateur d'assurance auto confronte primes, franchises et garanties des offres ouvertes aux profils résiliés.
Comparaison en 1 minute
Comparez les assurances auto
Une formule adaptée à votre profil et à votre véhicule, un conseiller affine sous 6 heures.
Formule
Étape 1 sur 5
Quelle formule cherchez-vous ?
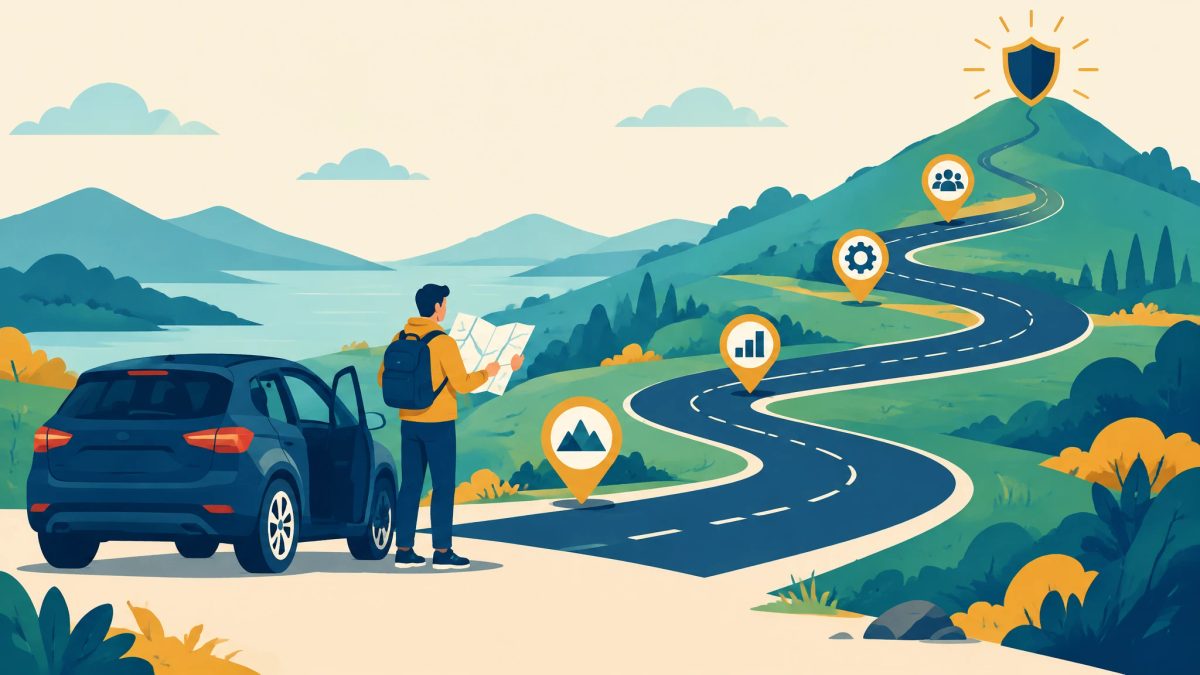
Votre assureur vient de résilier votre contrat auto. Que le motif soit un retard de paiement, une série de sinistres ou une déclaration jugée inexacte, la conséquence immédiate est la même : vous ne pouvez plus rouler couvert, alors que votre véhicule vous sert peut-être chaque jour pour travailler. La situation se règle si vous agissez dans le bon ordre. Ce guide déroule un parcours en quatre étapes, chacune avec ses délais réels : comprendre le motif de la résiliation et vérifier votre inscription au fichier AGIRA, solder la situation avec votre ancien assureur, saisir le marché des assureurs spécialisés, puis activer le Bureau Central de Tarification si toutes les portes restent fermées. Il décrit ensuite le retour au marché standard, qui demande une vingtaine de mois pour une assurance auto résilié.
Résilié : les motifs de résiliation prévus par le Code des assurances
Le Code des assurances encadre la résiliation à l'initiative de l'assureur et la limite à des motifs précis : non-paiement de la prime, sinistralité, aggravation du risque, fausse déclaration, ou résiliation à l'échéance annuelle moyennant un préavis de deux mois. Chaque motif emporte des conséquences distinctes. Une résiliation à l'échéance, sans autre motif, reste la moins pénalisante. Une résiliation pour non-paiement laisse subsister votre dette et vous suit dans vos déclarations futures. Une résiliation après sinistres signale une sinistralité que les assureurs standards tarifent au prix fort. Une résiliation pour fausse déclaration est la plus lourde, car elle met en doute la bonne foi que tout nouvel assureur exige.
À la date d'effet de la résiliation, votre véhicule n'est plus assuré. L'assurance de responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, même stationné sur un terrain privé. Rouler sans couverture constitue un délit puni d'une amende de 3 750 €. Le juge peut y ajouter des peines complémentaires comme la suspension du permis jusqu'à trois ans ou la confiscation du véhicule. Les forces de l'ordre vérifient l'assurance en interrogeant le fichier des véhicules assurés à partir de la seule plaque d'immatriculation. Notre article sur les risques de rouler sans assurance détaille les sanctions. Ne reprenez pas le volant tant qu'une nouvelle couverture n'est pas active.
Étape 1 : le motif et le fichier AGIRA, dit bureau national des résiliés
Le « bureau national des résiliés » que beaucoup cherchent est le fichier des résiliations automobile tenu par l'AGIRA, l'Association pour la gestion des informations sur le risque en assurance : il conserve chaque inscription deux ans, et cinq ans après une résiliation consécutive à un sinistre. Pour une résiliation pour non-paiement, l'AGIRA précise que la conservation s'apprécie après régularisation de la dette. Délai à prévoir pour cette étape : quelques jours.
Commencez par relire le courrier de résiliation : il indique le motif exact, que les nouveaux assureurs vous demanderont. Réclamez ensuite à votre ancien assureur votre relevé d'information, qu'il doit vous transmettre sous quinze jours. Ce document récapitule votre coefficient de bonus-malus et vos sinistres des cinq dernières années. Les assureurs le demandent avant toute proposition.
Le fichier recense les contrats auto résiliés et le motif de chaque résiliation. Seules les entreprises d'assurance membres de l'AGIRA y ont accès. Vous disposez d'un droit d'accès à vos données : adressez votre demande par courrier, avec une copie de pièce d'identité, à l'AGIRA, section fichier Résiliations automobile, 26 boulevard Haussmann, 75311 Paris Cedex 09. Connaître le contenu du fichier vous évite de découvrir une mention inattendue au milieu d'une souscription. Notre page sur le fichier AGIRA en détail détaille son fonctionnement, les données enregistrées et les recours en cas d'erreur.
Étape 2 : solder la situation avec l'ancien assureur
Délai à prévoir : immédiat à quelques semaines. Soldez cette situation avant de solliciter un nouvel assureur, surtout après une résiliation pour non-paiement. L'article L113-3 du Code des assurances fixe le calendrier : dix jours après l'échéance impayée, l'assureur peut adresser une mise en demeure ; trente jours plus tard, la garantie est suspendue ; dix jours encore et le contrat peut être résilié. La dette subsiste après la résiliation. La prime de la période écoulée reste due. L'assureur peut en poursuivre le recouvrement et confier le dossier à une société spécialisée.
Réglez cette dette en priorité, et demandez un écrit attestant que votre compte est soldé. Certains assureurs spécialisés conditionnent leur acceptation à l'apurement de l'impayé. Un dossier soldé raccourcit en outre votre exposition au fichier AGIRA, puisque la conservation d'une inscription pour non-paiement se compte après régularisation. Une dette active ressort dans vos déclarations et peut bloquer une souscription. Si votre résiliation relève de ce motif, notre article consacré au cas de la résiliation pour non-paiement détaille le calendrier exact et les marges de négociation avec l'ancien assureur, y compris l'échelonnement de la dette.
Étape 3 : le marché spécialisé des profils résiliés
Délai à prévoir : 48 heures à deux semaines pour obtenir des devis et souscrire. Un conducteur résilié reste assurable. La France compte un marché structuré d'assureurs et de courtiers grossistes spécialisés dans les profils dits aggravés : résiliés pour non-paiement, malussés, résiliés après sinistres, conducteurs avec antécédents d'alcoolémie ou d'annulation de permis. Ces acteurs acceptent des risques que les compagnies standards refusent. Leurs conditions sont adaptées au risque : primes majorées, franchises relevées, garanties parfois limitées à la responsabilité civile la première année et paiement d'avance fréquemment exigé.
Constituez un dossier complet (relevé d'information, courrier de résiliation, justificatif de solde de la dette le cas échéant) et sollicitez plusieurs acteurs en parallèle, car les politiques d'acceptation varient d'un porteur de risque à l'autre. Pour un même profil, un premier grossiste peut refuser, un deuxième accepter avec paiement annuel d'avance et un troisième couvrir en fractionnement mensuel. Attendez-vous à des questions précises sur l'usage du véhicule et le stationnement. Pour un risque aggravé, ces éléments pèsent davantage que pour un profil standard, et un usage strictement privé avec stationnement clos peut départager deux réponses. Déclarez le motif réel de votre résiliation dès le premier contact : ces assureurs consultent le fichier AGIRA, et une déclaration exacte accélère l'acceptation. Le comparateur d'assurance auto vous permet de cibler les offres ouvertes aux profils résiliés et de confronter primes, franchises et garanties.
Votre situation combine plusieurs difficultés : résiliation et malus, dette en cours, besoin urgent du véhicule pour travailler ? Un conseiller France Épargne étudie votre dossier et vous rappelle sous 6 heures pour identifier les acteurs susceptibles de l'accepter. Vous trouverez l'offre et la demande de devis sur notre page assurance auto pour malussé ou résilié.
Étape 4 : le Bureau Central de Tarification en dernier recours
Délai à prévoir : un à trois mois. Si tous les assureurs sollicités refusent de vous couvrir, la loi vous ouvre le Bureau Central de Tarification. Institué par les articles L212-1 et suivants du Code des assurances, le BCT a pour mission de garantir l'accès à l'assurance obligatoire. Il peut contraindre l'assureur de votre choix à vous couvrir en responsabilité civile automobile, au tarif qu'il fixe lui-même.
La procédure suit un formalisme strict. Demandez à l'assureur deux exemplaires de la proposition d'assurance, puis adressez-en un exemplaire complété à son siège social par lettre recommandée avec accusé de réception. Si l'assureur refuse ou ne répond pas dans un délai de quinze jours, vous pouvez saisir le BCT par courrier recommandé. Joignez le justificatif du refus et les pièces de votre dossier. Le BCT fixe la prime dans un délai d'environ deux mois et impose le contrat à l'assureur désigné pour une durée d'un an, renouvelable par une nouvelle saisine.
Deux limites sont à connaître avant de vous engager dans cette voie. Le BCT n'impose que la responsabilité civile obligatoire : le vol, le bris de glace et les dommages tous accidents restent à l'appréciation de l'assureur, et votre propre véhicule peut rester sans couverture. Le tarif fixé intègre votre profil de risque et reste élevé. Gardez le BCT pour le cas où le marché spécialisé a lui aussi refusé. La procédure pas à pas, les pièces exigées et les délais de décision sont détaillés dans notre guide pour saisir le Bureau Central de Tarification.
Déclarer une résiliation antérieure au nouvel assureur
Certains conducteurs taisent la résiliation, minorent leurs sinistres ou laissent un proche souscrire à leur place. Le questionnaire du nouvel assureur vous interroge sur les résiliations antérieures et leurs motifs. Une réponse inexacte constitue une fausse déclaration. L'article L113-8 du Code des assurances sanctionne la fausse déclaration intentionnelle par la nullité du contrat. L'assurance est alors réputée n'avoir jamais existé. L'assureur conserve les primes versées et peut réclamer le remboursement des indemnités déjà réglées. Après un accident responsable, vous remboursez de votre poche les dommages du tiers, qui atteignent des dizaines de milliers d'euros en cas de dommage corporel. Pour une déclaration inexacte non intentionnelle, l'article L113-9 du même code permet à l'assureur de réduire l'indemnité en proportion de la prime qui aurait été due.
La souscription par personne interposée, où un proche s'assure à votre place pendant que vous conduisez le véhicule, relève de la fausse déclaration. Elle expose le proche comme vous à la nullité du contrat. Les assureurs consultent le fichier AGIRA à la souscription, et le relevé d'information porte la trace de vos sinistres sur cinq ans. La nullité prononcée pour une résiliation dissimulée vaut depuis la souscription du contrat.
Le plan de retour au marché standard en vingt-quatre mois
Une fois recouvert, votre objectif change : sortir du segment spécialisé et revenir aux tarifs standards. Ce retour se construit sur environ vingt-quatre mois, l'échelle de temps sur laquelle expirent les deux compteurs qui vous pénalisent.
Premier compteur : le fichier AGIRA. L'AGIRA conserve l'inscription deux ans, et cinq ans après une résiliation consécutive à un sinistre. Pour une résiliation pour non-paiement, elle compte la conservation après régularisation de la dette. Passé ce délai, les assureurs standards ne voient plus la résiliation dans le fichier. Le questionnaire de souscription peut encore porter sur vos antécédents d'une période plus longue.
Deuxième compteur : le bonus-malus. Si vos difficultés sont venues de sinistres responsables, la règle dite de la descente rapide, prévue par l'annexe à l'article A121-1 du Code des assurances, joue en votre faveur : après deux années consécutives sans accident responsable, votre coefficient revient à 1, quel que soit le niveau de malus atteint. Les mécanismes de calcul et d'apurement du malus sont expliqués dans notre article pour réduire son malus dans le temps.
Pendant ces vingt-quatre mois, payez vos primes par prélèvement pour écarter tout nouvel incident. Conservez chaque justificatif : solde de dette, attestations, relevés d'information. À chaque échéance annuelle, demandez des devis au marché standard avant de reconduire le contrat spécialisé. Un résilié qui laisse son contrat se reconduire paie des primes majorées un ou deux ans de plus que nécessaire.
Questions fréquentes sur l'assurance auto après une résiliation
Qui peut m'assurer après une résiliation par mon assureur ?
Trois cercles se succèdent. D'abord les compagnies standards, dont certaines acceptent les résiliations à l'échéance ou les dossiers anciens. Ensuite les assureurs et courtiers grossistes spécialisés dans les profils aggravés : ils constituent la voie la plus réaliste juste après une résiliation pour non-paiement ou sinistralité, et appliquent des primes majorées. En dernier recours, le Bureau Central de Tarification peut contraindre l'assureur de votre choix à vous couvrir en responsabilité civile. Les articles L212-1 et suivants du Code des assurances fondent ce recours.
Combien de temps reste-t-on inscrit au fichier AGIRA après une résiliation ?
L'AGIRA conserve l'inscription au fichier des résiliations automobile deux ans. Deux cas font exception : cinq ans après une résiliation consécutive à un sinistre, et une conservation appréciée après régularisation de la dette pour une résiliation pour non-paiement. Vous pouvez vérifier votre inscription en exerçant votre droit d'accès par courrier, avec une copie de pièce d'identité, auprès de l'AGIRA à Paris.
Dois-je dire à mon nouvel assureur que j'ai été résilié ?
Oui, dès lors que le questionnaire de souscription pose la question, ce qui est systématique. Taire une résiliation constitue une fausse déclaration. Si elle est intentionnelle, l'article L113-8 du Code des assurances prévoit la nullité du contrat, la conservation des primes par l'assureur et le remboursement des indemnités versées. Les assureurs membres de l'AGIRA consultent le fichier des résiliations à la souscription.
Le Bureau Central de Tarification peut-il m'obtenir une assurance tous risques ?
Non. Le BCT n'a compétence que sur l'assurance obligatoire, c'est-à-dire la responsabilité civile qui couvre les dommages causés aux tiers. Le vol, le bris de glace et les dommages tous accidents restent à l'appréciation de l'assureur. Le contrat imposé par le BCT vaut un an, renouvelable par une nouvelle saisine, et le bureau fixe sa prime en fonction de votre profil de risque.
Puis-je conduire ma voiture le temps de retrouver un assureur ?
Non. Dès la date d'effet de la résiliation, le véhicule n'est plus couvert et conduire constitue le délit de défaut d'assurance. La loi le punit d'une amende de 3 750 €, et le juge peut prononcer une suspension de permis et la confiscation du véhicule. Les forces de l'ordre vérifient l'assurance dans le fichier des véhicules assurés à partir de la plaque. Un véhicule immobilisé doit rester assuré en responsabilité civile tant qu'il n'est pas hors d'état de circuler.
Combien de temps avant de retrouver un tarif normal après une résiliation ?
Comptez environ vingt-quatre mois de conduite sans incident. L'inscription au fichier AGIRA est conservée deux ans, et la règle de la descente rapide de l'annexe à l'article A121-1 du Code des assurances ramène le coefficient de bonus-malus à 1 après deux années consécutives sans accident responsable. Réinterrogez le marché standard à chaque échéance annuelle : rester chez un assureur spécialisé sans comparer prolonge la période de primes majorées.
Sources :
- AGIRA, Résiliations automobile : délai de conservation et droit d'accès, consulté le 11 novembre 2026
- Service Public, Assurance auto obligatoire ou au tiers : vérifié le 10 avril 2026
- Service Public, Résiliation du contrat d'assurance auto : vérifié le 1er juillet 2023
- Service Public, Refus d'assurance auto : que faire ? : vérifié le 13 mars 2025
- Service Public, Bonus-malus de l'assurance auto : vérifié le 26 mai 2025
- Légifrance, Code des assurances, article L113-8 : version en vigueur
Questions fréquentes
Qui peut m'assurer après une résiliation par mon assureur ?
Combien de temps reste-t-on inscrit au fichier AGIRA après une résiliation ?
Dois-je dire à mon nouvel assureur que j'ai été résilié ?
Le Bureau Central de Tarification peut-il m'obtenir une assurance tous risques ?
Puis-je conduire ma voiture le temps de retrouver un assureur ?
Cet article vous a été utile ?
Un conseiller patrimonial peut approfondir votre situation avec vous. Il vous rappelle sous 6 heures.
Autres analyses du guide
L'olivier Assurance avis : garanties, tarifs et solidité de l'assureur direct du groupe Admiral
L'olivier Assurance avis : marque du groupe Admiral portée par AECS, solvabilité 144 %, garanties auto et habitation décryptées par un courtier indépendant.
Bonus-malus : la mécanique complète du coefficient et ses angles morts
Bonus de 5 % par an, malus de 25 %, descente rapide, bonus 50 protégé : toutes les règles du CRM expliquées avec projections chiffrées sur trois ans.
Assurer une voiture électrique : batterie, borne et vrais écarts de prix
Prime moyenne, surcoût des sinistres, batterie louée ou achetée, câble et wallbox, assistance et valeur à neuf, tout ce qui change en assurance avec un VE.
Assurance jeune conducteur : payer le juste prix dès le permis en poche
Surprime, conduite accompagnée, groupes SRA, télématique : les leviers légaux chiffrés pour ramener la prime d'un jeune conducteur à un niveau supportable.
Assurance moto temporaire : durée, prix, conditions et alternatives
Assurance moto temporaire : de 1 à 90 jours, 40 à 60 € la journée, 150 à 240 € le mois. Conditions, garanties, sanctions et seuil face au contrat annuel.
Assurer une voiture d'occasion avant de prendre le volant : pièces, formule et prix
Assurer une voiture d'occasion : contrat signé avant la remise des clés, preuve valable 15 jours, carte grise sous 1 mois et prix moyen de 43 € par mois.