
Augmentation mutuelle : de combien, pourquoi et comment réagir
Augmentation mutuelle : hausse médiane de 8,3 % attendue sur les contrats individuels, causes, gel censuré et recours pour payer moins avant le renouvellement.
De combien les mutuelles augmentent-elles en 2027 ?
L'augmentation mutuelle prévue pour 2027 atteint 8,3 % en médiane sur les contrats individuels et 8 % sur les contrats collectifs, hors effet de l'âge. Les fourchettes publiées montent jusqu'à 10,8 % pour certains contrats. AXA France annonce 9 % sur la santé collective, et le cabinet Galéa situe le marché entre 7 % et 10 %. Ce niveau dépasse celui des deux dernières années : les cotisations avaient progressé de 8,1 % en 2024, de 6 % en 2025, puis de 4,3 % sur l'individuel et de 4,7 % sur le collectif en 2026.
Pourquoi les cotisations de mutuelle progressent chaque année
Les dépenses de santé augmentent de 4,4 % par an depuis 2020, contre 1,8 % par an entre 2013 et 2020, soit 22 % en cinq ans. Cette tendance s'explique par le vieillissement de la population, les maladies chroniques et le coût des traitements innovants. Les organismes votent leurs tarifs entre juin et septembre, à partir de leur prévision de ces dépenses. L'âge de l'assuré s'ajoute à cette indexation générale. Sur un contrat individuel, le vieillissement ajoute environ 2,5 % par an. La notice du contrat Santé Select d'Alptis prévoit 2 % par an de 20 à 60 ans, puis 3 % par an dès 61 ans. Le chiffre moyen publié chaque année ne compte pas cette majoration.
Le transfert de remboursements vers les mutuelles en 2027
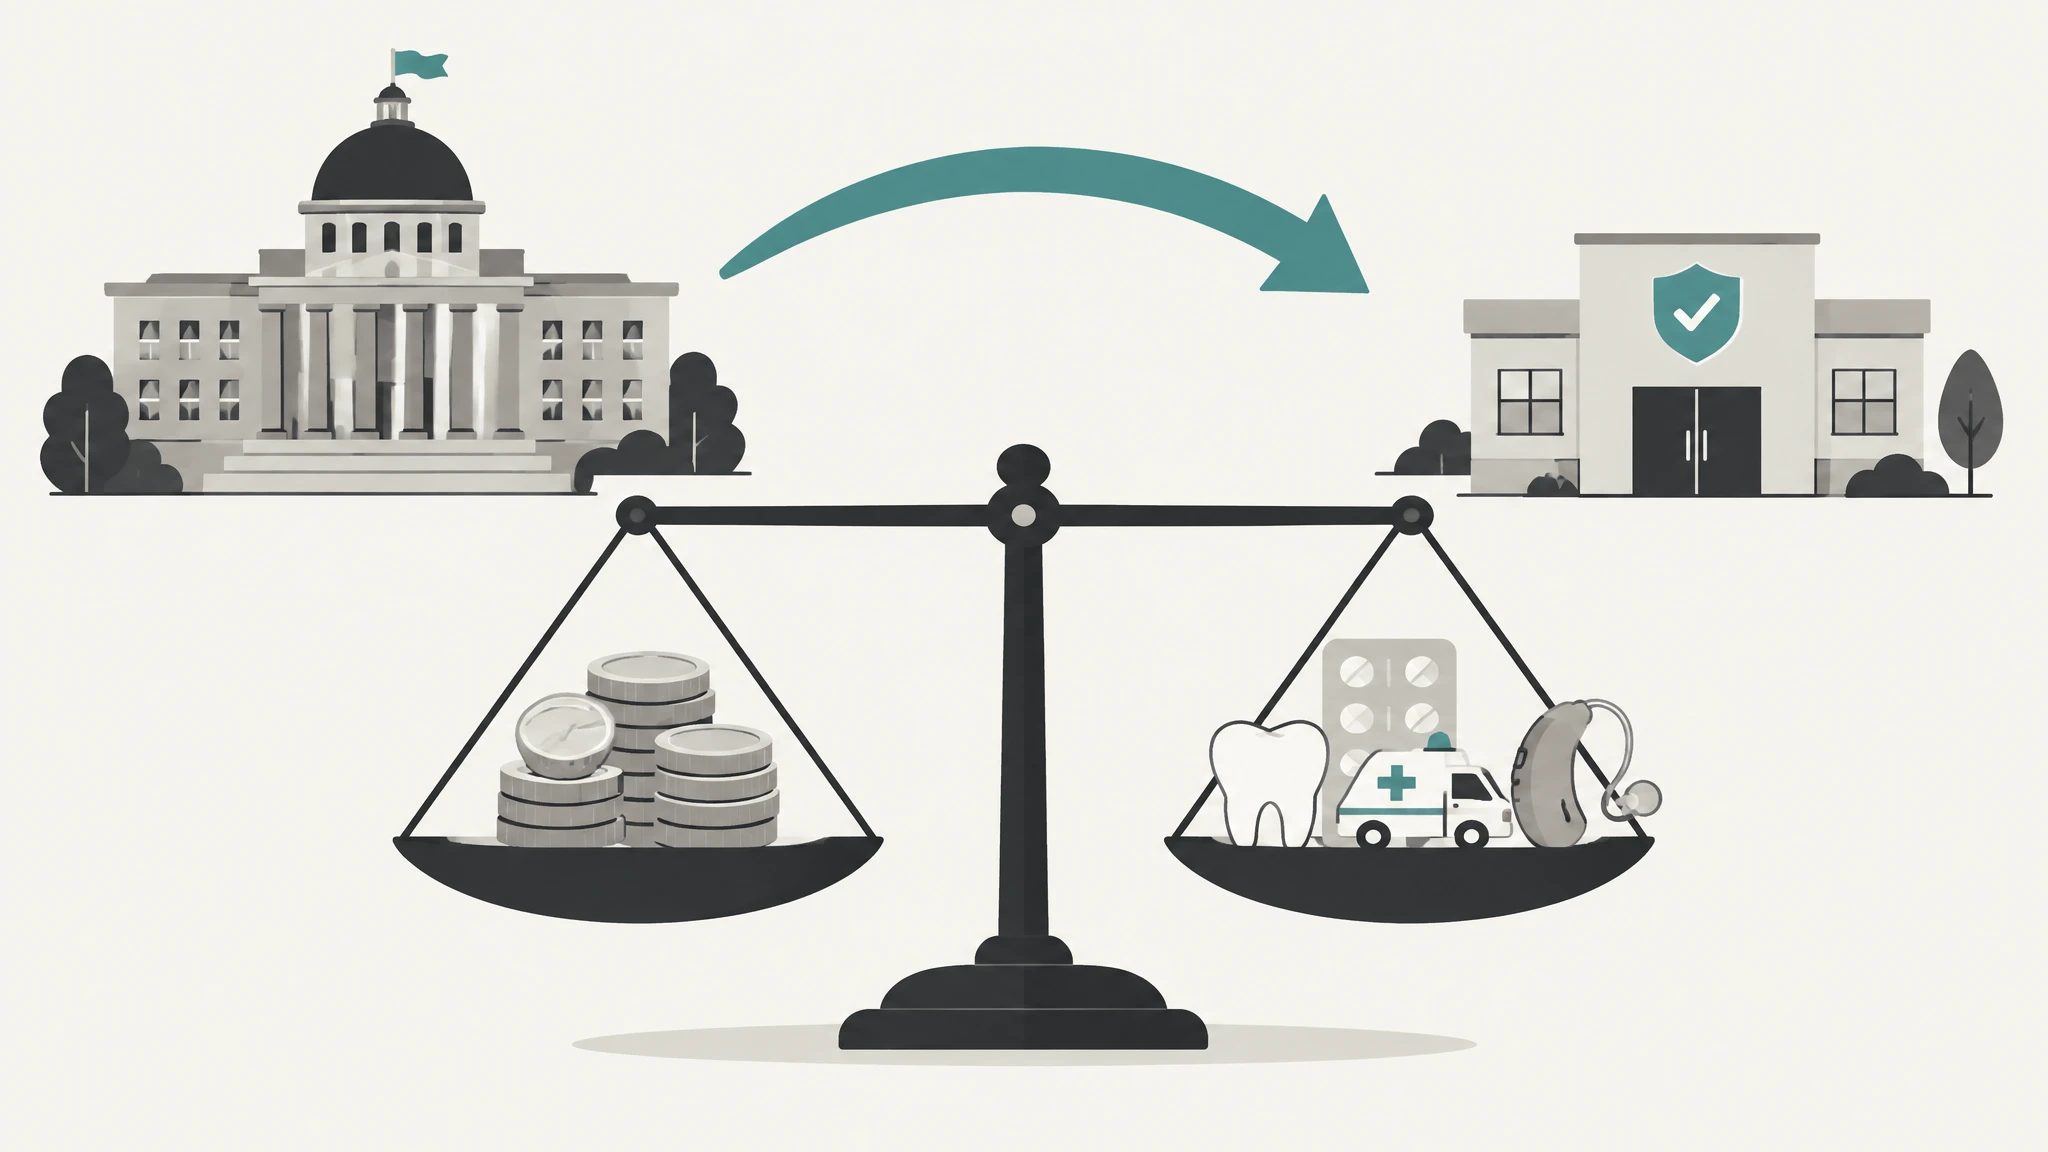
Environ 1,5 à 1,7 milliard d'euros de remboursements passent de l'Assurance maladie aux complémentaires santé au 1er janvier 2027. Quatre décrets publiés au Journal officiel du 22 août 2026 relèvent les fourchettes du ticket modérateur, la part du tarif de la Sécurité sociale laissée à l'assuré. Le Gouvernement vise un remboursement de 50 % pour les soins dentaires, contre 60 % aujourd'hui, et de 50 % pour les transports sanitaires, contre 55 %. Un contrat responsable couvre le ticket modérateur sur la plupart des soins. Chaque point de remboursement retiré à l'Assurance maladie passe à la charge de la mutuelle pour le même acte. Les soins liés à une affection de longue durée, le panier 100 % Santé et les bénéficiaires de la Complémentaire santé solidaire restent protégés.
Taxes sur les contrats santé et gel des tarifs 2026
Un contrat santé responsable supporte une taxe de solidarité additionnelle de 13,27 %, portée à 20,27 % sur un contrat non responsable. La loi de financement de la Sécurité sociale pour 2026 a ajouté une contribution exceptionnelle de 2,05 %. Les députés ont supprimé sa prolongation pour 2027 le 23 octobre 2026. Le Sénat examine la version initiale du texte, et le Parlement doit conclure avant le 26 novembre 2026. Les organismes ont déjà intégré cette contribution dans leurs tarifs 2027. Le Conseil constitutionnel a censuré le 23 octobre 2026 le gel des cotisations prévu pour 2026. Avant cette décision, 98,52 % des 4 271 assurés qui ont répondu à l'appel à témoignages de Que Choisir Ensemble avaient subi une hausse en 2026, de 106,21 € par an en moyenne.
Combien la hausse coûte à un retraité ou à un indépendant
Le tarif moyen d'une mutuelle de retraité atteignait 1 451 € par an en 2025. Une hausse de 8,3 % représente 120,43 € de plus sur cette base. Si le contrat applique une majoration d'âge de 3 % par an, la cotisation de 1 451 € passe à 1 618,58 €, soit 167,58 € de plus et 11,5 % de hausse. Un travailleur non salarié déduit ses cotisations santé de son bénéfice dans le cadre Madelin. La limite est égale à 7 % du plafond annuel de la Sécurité sociale plus 3,75 % du bénéfice. Pour un bénéfice de 40 000 €, ce plafond atteint 4 864,20 € en 2026. Une cotisation de 1 800 € relevée de 8,3 % coûte 149,40 € de plus, soit 104,58 € après déduction avec une tranche marginale de 30 %.
Résiliation de la mutuelle avant le renouvellement
L'avis d'échéance arrive au moins 15 jours avant la date de renouvellement et indique la cotisation de l'année suivante. Depuis le 1er décembre 2020, vous résiliez votre complémentaire santé à tout moment après un an de souscription, sans frais ni pénalité. La notification se fait par courrier simple, par e-mail ou depuis votre espace client. La résiliation prend effet un mois après que l'organisme l'a reçue. Avant un an, vous résiliez sans frais en cas de mariage, de divorce, de décès du conjoint ou de changement de profession. Vérifiez la part liée à l'âge, les garanties utilisées, le panier 100 % Santé et votre éligibilité à la Complémentaire santé solidaire avant de choisir. Depuis la censure du gel 2026, vous ne pouvez plus exiger le retour au tarif 2025.
Faire comparer votre contrat par France Épargne
France Épargne compare votre contrat à garanties équivalentes avec les offres de plus de 25 partenaires assureurs. Ce courtier indépendant est immatriculé à l'ORIAS sous le n° 23001687. Un conseiller dédié suit votre dossier et vous répond sous 6 heures. Pour un travailleur non salarié, votre conseiller étudie ensemble la complémentaire santé et la prévoyance, car les deux partagent la même enveloppe Madelin. Envoyez l'avis d'échéance qui annonce la hausse de votre cotisation et demandez un devis de mutuelle santé : votre conseiller vous indique si un contrat équivalent coûte moins cher pour 2027.
Comparaison en 1 minute
Trouvez la mutuelle adaptée à votre profil
Comparez les garanties et recevez un devis personnalisé sous 6 heures.
Préférences
L'augmentation mutuelle attendue pour 2027 se situe entre 7 % et 8,3 % en médiane sur les contrats individuels, hors effet de l'âge. Les prévisions publiées en septembre 2026 placent certains contrats jusqu'à 10,8 %. Pour un retraité qui payait 1 451 € par an en 2025, une hausse de 8,3 % représente 120 € de plus sur l'année. La hausse vient de trois causes : la progression des dépenses de santé, le transfert d'environ 1,5 milliard d'euros de remboursements vers les complémentaires au 1er janvier 2027 et la fiscalité des contrats. Vous trouverez ci-dessous le montant de la hausse, son origine, la situation du gel des tarifs de 2026 et vos recours avant le renouvellement.
À retenir :
- Hausse médiane prévue en 2027 : 8,3 % sur les contrats individuels et 8 % sur les contrats collectifs, avec un plafond observé à 10,8 %.
- Quatre décrets publiés au Journal officiel du 22 août 2026 relèvent le ticket modérateur au 1er janvier 2027 ; la charge transférée aux complémentaires atteint 1,5 à 1,7 milliard d'euros.
- Le Conseil constitutionnel a censuré le 23 octobre 2026 le gel des cotisations prévu pour 2026.
- Après un an de contrat, vous résiliez votre complémentaire santé à tout moment, sans frais, avec effet un mois après la notification.
Augmentation mutuelle 2027 : de combien les cotisations montent-elles ?
La hausse médiane des cotisations atteint 8,3 % en 2027 pour les contrats individuels et 8 % pour les contrats collectifs. Le cabinet d'actuariat Addactis a présenté ces projections le 21 septembre 2026. L'assuré souscrit lui-même un contrat individuel (retraité, indépendant, sans emploi). L'employeur conclut un contrat collectif pour ses salariés. Le cabinet Facts and Figures suit les seuls contrats individuels et prévoit une hausse moyenne de 7 %. Les hausses les plus fortes atteignent 10,8 % sur certains contrats.
Les assureurs ont confirmé ces ordres de grandeur. AXA France annonce une indexation de 9 % sur ses contrats de santé collective, et le cabinet Galéa situe le marché entre 7 % et 10 %. Les organismes complémentaires annoncent une inflation de 6 à 8 % pour 2027. Ces chiffres excluent l'effet de l'âge. Sur un contrat individuel dont le tarif progresse avec l'âge, la hausse payée dépasse la moyenne.
La série des dernières années montre un rythme soutenu depuis 2024.
| Année | Contrats individuels | Contrats collectifs | Moyenne |
|---|---|---|---|
| 2024 | non détaillé | non détaillé | +8,1 % |
| 2025 | +5,3 % | +7,3 % | +6 % |
| 2026 | +4,3 % | +4,7 % | non publiée |
| 2027 (prévision médiane) | +8,3 % | +8 % | non publiée |
La Mutualité Française (Fédération nationale de la Mutualité Française, qui regroupe les mutuelles santé) publie chaque mois de décembre son enquête sur les cotisations de l'année suivante. L'enquête 2027 sortira en décembre 2026. D'ici là, les prévisions actuarielles de septembre servent de repère.
Pourquoi votre mutuelle augmente-t-elle chaque année ?
Les dépenses de santé progressent de 4,4 % par an depuis 2020, contre 1,8 % par an entre 2013 et 2020, soit une hausse de 22 % en cinq ans. Cette tendance s'explique par le vieillissement de la population, les maladies chroniques et le coût des traitements innovants. Les organismes votent les tarifs de l'année suivante entre juin et septembre, à partir de leur prévision de ces dépenses.
L'effet de l'âge s'ajoute à cette tendance générale. Sur un contrat individuel, la cotisation augmente d'environ 2,5 % par an du seul fait du vieillissement de l'assuré. Certains contrats inscrivent cette progression dans leur notice : la notice du contrat Santé Select d'Alptis prévoit 2 % de plus par an de 20 à 60 ans, puis 3 % par an à partir de 61 ans.
Le transfert de charges du 1er janvier 2027
Quatre décrets publiés au Journal officiel du 22 août 2026 (n° 2026-809 à 2026-812) relèvent les fourchettes du ticket modérateur à compter du 1er janvier 2027. Le ticket modérateur est la part du tarif de la Sécurité sociale qui reste à la charge de l'assuré après le remboursement de l'Assurance maladie. Un contrat responsable, qui respecte un cahier des charges fixé par l'État en échange d'une fiscalité allégée, prend en charge ce ticket modérateur sur la plupart des soins. Chaque point de remboursement retiré à l'Assurance maladie passe à la charge de la mutuelle pour le même acte.
Les taux visés par le Gouvernement pour 2027 sont les suivants, sous réserve de l'arrêté de l'UNCAM (Union nationale des caisses d'assurance maladie), qui fixe le taux définitif dans chaque fourchette :
| Poste de soins | Remboursement actuel | Taux visé en 2027 | Coût estimé pour les mutuelles |
|---|---|---|---|
| Soins dentaires | 60 % | 50 % | environ 510 M€ |
| Dispositifs médicaux | 50 à 60 % | 50 % | environ 490 M€ |
| Médicaments à SMR modéré ou faible | 30 % et 15 % | 15 % et 5 % | environ 300 M€ |
| Transports sanitaires | 55 % | 50 % | environ 200 M€ |
Le SMR (service médical rendu) mesure l'intérêt thérapeutique d'un médicament. La Mutualité Française chiffre l'ensemble entre 1,5 et 1,7 milliard d'euros, et la facture totale pour les assurés à plus de 3 milliards d'euros en 2027. Les soins liés à une ALD (affection de longue durée exonérante), le panier 100 % Santé (offre de lunettes, prothèses dentaires et aides auditives sans reste à charge) et les bénéficiaires de la Complémentaire santé solidaire restent hors de cette mesure. Pour le détail poste par poste, consultez notre analyse de la baisse des remboursements de la Sécurité sociale et du transfert vers votre mutuelle.
Les taxes sur les contrats santé
Un contrat de complémentaire santé supporte une taxe de solidarité additionnelle (TSA) de 13,27 %, portée à 20,27 % sur un contrat non responsable. La loi de financement de la Sécurité sociale (LFSS) pour 2026 a créé une contribution exceptionnelle de 2,05 % sur les cotisations, soit environ 1 milliard d'euros. Avec cette contribution, la taxation des contrats dépasse 16 %. L'article 12 du projet de loi de financement pour 2027 (PLFSS 2027) prévoyait de la prolonger d'un an, pour 1,1 milliard d'euros de recettes. Les députés ont supprimé cette prolongation le 23 octobre 2026, par 77 voix contre 10, puis rejeté l'ensemble du texte. Le Sénat examine la version initiale à partir du 9 novembre 2026, et le Parlement doit se prononcer avant le 26 novembre 2026.
Frédéric Valletoux, président de la commission des affaires sociales de l'Assemblée nationale, a résumé l'enjeu pour les assurés : « Qu'on la supprime ou qu'on la supprime pas, les Français la paieront. » Les organismes ont intégré cette contribution dans leurs tarifs 2027.
Le gel des tarifs 2026 tient-il encore ?
Le Conseil constitutionnel a déclaré le gel des cotisations 2026 contraire à la Constitution le 23 octobre 2026 (décision n° 2026-1230/1231 QPC). L'article 13 de la LFSS 2026 interdisait toute hausse des cotisations de complémentaire santé par rapport à 2025. Pour le Conseil, cette interdiction s'oppose à toute augmentation, quelle qu'en soit la cause. Elle empêche les organismes de couvrir l'évolution du coût des prestations. Le Conseil conclut à une atteinte disproportionnée à la liberté d'entreprendre et à la liberté contractuelle. La contribution de 2,05 % créée par le même article ne faisait pas partie des dispositions contestées.
Avant cette décision, la plupart des mutuelles avaient déjà augmenté leurs tarifs. Un appel à témoignages de Que Choisir Ensemble mené du 23 janvier au 20 mars 2026 auprès de 4 271 assurés relève que 98,52 % des répondants ont subi une hausse en 2026. La hausse moyenne atteint 106,21 € par an et la hausse médiane 56,50 €. Pour un couple, la hausse moyenne s'élève à 198 € par an. 91,7 % des personnes concernées n'ont obtenu aucune régularisation. L'âge moyen des répondants est de 66 ans. Les retraités qui financent seuls leur contrat, sans participation d'un employeur, sont les plus touchés.
Marie-Amandine Stévenin, présidente de Que Choisir Ensemble, voit dans la décision du Conseil constitutionnel « un coup dur pour les consommateurs, privés d'une protection pourtant votée par le Parlement ». Pour vous, la conséquence est pratique : un courrier qui réclame le retour au tarif 2025 sur le fondement du gel n'a plus de base légale. Face à une augmentation mutuelle en 2027, il vous reste à mettre votre contrat en concurrence.
Combien la hausse va-t-elle vous coûter ?
Une augmentation mutuelle de 8,3 % sur une cotisation annuelle de 1 451 € ajoute 120,43 € par an. Ce montant de 1 451 € correspond au tarif annuel moyen d'une mutuelle pour un retraité en 2025 ; il atteint 1 531 € après 66 ans, ce qui porte la hausse à 127,07 € sur l'année. Avec la prévision de 7 %, la hausse revient à 101,57 € sur la base de 1 451 €.
Le cas d'un retraité de 66 ans
Prenons un retraité de 66 ans dont le contrat suit la règle de vieillissement de la notice Santé Select (3 % par an après 61 ans). Sa cotisation passe de 1 451 € à 1 618,58 € si l'indexation de 8,3 % s'ajoute à l'effet de l'âge : 1 451 × 1,083 × 1,03. La hausse totale atteint 167,58 € sur l'année, soit 11,5 %. Sur l'avis d'échéance de ce senior, la hausse affichée dépasse de 3,2 points la médiane publiée. Les postes à privilégier à cet âge figurent dans notre guide pour choisir sa mutuelle santé selon son profil.
Le cas d'un travailleur non salarié en contrat Madelin
Un travailleur non salarié (TNS) déduit ses cotisations de complémentaire santé de son bénéfice imposable dans la limite fixée par l'article 154 bis du Code général des impôts. Le contrat Madelin désigne le contrat santé ou prévoyance d'un TNS ouvrant droit à cette déduction. Le plafond est égal à 7 % du plafond annuel de la Sécurité sociale (PASS, fixé à 48 060 € en 2026) plus 3,75 % du bénéfice imposable, sans dépasser 3 % de huit fois le PASS. Santé et prévoyance partagent cette enveloppe.
Pour un bénéfice de 40 000 €, le plafond 2026 atteint 4 864,20 € : 3 364,20 € de part fixe et 1 500 € de part variable. Une cotisation santé de 1 800 € qui augmente de 8,3 % passe à 1 949,40 €, soit 149,40 € de plus. Si la tranche marginale d'imposition du TNS est de 30 %, le coût net de cette hausse tombe à 104,58 € après déduction. Les règles détaillées figurent dans notre page sur la mutuelle TNS et la déduction fiscale Madelin.
Augmentation mutuelle : comment réagir avant le renouvellement ?
Votre organisme doit vous envoyer l'avis d'échéance au moins 15 jours avant la date d'échéance du contrat. Ce document indique la cotisation de l'année à venir. Comparez-la poste par poste avec celle de l'année précédente avant de laisser le contrat se renouveler tacitement.
Six vérifications dans l'ordre :
- Le montant de l'augmentation mutuelle. Calculez l'écart en euros et en pourcentage, puis rapprochez-le de la médiane 2027 de 8,3 % sur l'individuel.
- La part liée à l'âge. Lisez la notice : une règle de 2 % ou 3 % par an s'ajoute à l'indexation générale.
- Les garanties que vous utilisez. Un niveau de remboursement de 400 % en optique sans besoin de correction coûte une cotisation sans contrepartie.
- Le panier 100 % Santé. Sur un contrat responsable, ce panier rembourse intégralement certaines lunettes, prothèses dentaires et aides auditives.
- L'éligibilité à la Complémentaire santé solidaire. Ce dispositif public offre une couverture gratuite ou à moins de 1 € par jour et par personne, selon les ressources.
- L'ancienneté du contrat. Au-delà d'un an, la résiliation à tout moment vous est ouverte.
Résilier après une augmentation mutuelle : délais et démarches
Depuis le 1er décembre 2020, vous résiliez votre complémentaire santé à tout moment après un an de souscription, sans frais ni pénalité. Ce droit vient de la loi n° 2019-733 du 14 juillet 2019. La notification se fait par courrier simple, par e-mail, depuis votre espace client lorsque l'organisme le prévoit, ou lors d'un rendez-vous. La résiliation prend effet un mois après que l'organisme a reçu la notification. Une cotisation payée au-delà de la date de fin de couverture vous est remboursée dans un délai de 30 jours.
Avant un an d'ancienneté, certains événements ouvrent la résiliation sans frais : mariage, divorce, décès du conjoint ou changement de profession. En changeant d'organisme, demandez le nouveau contrat avant de quitter l'ancien pour éviter une période sans couverture. Notre guide pour résilier sa mutuelle détaille les modèles de courrier et les cas particuliers.
FAQ : l'augmentation de votre complémentaire santé
Ma mutuelle a-t-elle le droit d'augmenter ses tarifs ?
Oui. Un organisme complémentaire fixe librement ses cotisations en fonction du coût des prestations prévu. Le Conseil constitutionnel a déclaré contraire à la Constitution, le 23 octobre 2026, le gel prévu pour 2026 à l'article 13 de la LFSS 2026. L'organisme indique la hausse sur l'avis d'échéance, qu'il envoie au moins 15 jours avant l'échéance. Si l'augmentation mutuelle vous paraît trop forte, la résiliation à tout moment après un an de contrat reste votre recours.
Quelle augmentation mutuelle prévoir pour un retraité en 2027 ?
Comptez une hausse médiane de 8,3 % sur un contrat individuel hors effet de l'âge. Certains contrats atteignent 10,8 %. Sur une cotisation annuelle moyenne de 1 451 €, la médiane représente 120,43 € de plus par an. Si votre contrat applique une majoration liée à l'âge de 3 % par an, la hausse totale atteint 167,58 € sur l'année, soit 11,5 %.
Peut-on résilier sa mutuelle pendant la première année ?
Seul un événement de vie le permet. Depuis le 1er décembre 2020, vous résiliez à tout moment après un an de souscription. Avant ce délai, un mariage, un divorce, le décès du conjoint ou un changement de profession vous permettent de résilier sans frais. Pour un contrat collectif d'entreprise, la loi n° 2019-733 réserve la résiliation à tout moment à l'employeur souscripteur.
Comment est calculée la hausse liée à l'âge ?
Elle dépend de la notice de votre contrat. Le vieillissement de l'assuré ajoute en moyenne 2,5 % par an à la cotisation d'un contrat individuel. La notice Santé Select d'Alptis prévoit 2 % par an de 20 à 60 ans, puis 3 % par an dès 61 ans. Cette majoration s'ajoute à l'indexation générale que l'organisme décide chaque année.
La suppression de la taxe de 2,05 % fera-t-elle baisser ma cotisation ?
Pas en 2027. Les députés ont supprimé la prolongation de la contribution de 2,05 % le 23 octobre 2026, mais le Sénat examine la version initiale du texte, qui la maintient, et le Parlement a jusqu'au 26 novembre 2026 pour conclure. Les organismes ont déjà intégré cette contribution dans leurs tarifs 2027, votés entre juin et septembre.
Comment France Épargne vous accompagne face à la hausse de votre mutuelle
France Épargne est un courtier indépendant immatriculé à l'ORIAS sous le n° 23001687. Le cabinet exerce depuis 2020 et n'a aucun lien capitalistique avec un assureur.
Comparaison du marché. Nous comparons votre contrat aux offres de plus de 25 partenaires assureurs, dont Generali, Swiss Life, April, MMA, MetLife et Malakoff Humanis, à garanties équivalentes.
Conseiller dédié. Un conseiller unique suit votre dossier et s'engage à vous répondre sous 6 heures. Le cabinet ne passe pas par un plateau téléphonique.
Mutuelle des indépendants. Pour un TNS, nous étudions ensemble la complémentaire santé et la prévoyance, car les deux partagent la même enveloppe Madelin.
Envoyez-nous l'avis d'échéance qui annonce votre augmentation mutuelle et demandez un devis de mutuelle santé : votre conseiller vous indique si un contrat équivalent coûte moins cher pour 2027.
Avis d'échéance 2027 : les dates à noter avant le 1er janvier
Le Parlement doit voter sur la contribution de 2,05 % avant le 26 novembre 2026. L'enquête annuelle de la Mutualité Française paraîtra en décembre. Votre avis d'échéance arrive au moins 15 jours avant le renouvellement, et une résiliation notifiée prend effet un mois plus tard.
Face à une augmentation mutuelle de 8 % ou plus sur votre avis d'échéance 2027, comparez votre contrat avec deux ou trois offres à garanties identiques avant la date de renouvellement, puis résiliez si l'écart le justifie.
À lire également :
- Baisse des remboursements de la Sécurité sociale : le coût du transfert vers votre mutuelle
- Mutuelle santé : le coût réel sur dix ans avant de souscrire
- Mutuelle pas chère : le tarif d'appel sur dix ans
- Choisir sa mutuelle santé selon son profil
- Résilier sa mutuelle : le guide
Sources :
- Décision n° 2026-1230/1231 QPC du 23 octobre 2026, communiqué de presse : Conseil constitutionnel, 23 octobre 2026
- Code général des impôts, article 154 bis : Légifrance, version en vigueur au 5 novembre 2026
- Plafonds de la Sécurité sociale : Urssaf, 2026
- Tout savoir sur les complémentaires santé (mutuelle) : ministère de l'Économie, 2026
- Mutuelles : malgré le gel des tarifs prévu par la loi, les hausses de cotisations explosent en 2026 : Que Choisir Ensemble, 28 avril 2026
- Gel des tarifs des complémentaires santé : le Conseil constitutionnel ne tranche pas en faveur des consommateurs : Que Choisir, 27 octobre 2026
- Jusqu'à 8,3 % de hausse : les tarifs des cotisations complémentaires santé en nette progression en 2027 : Boursorama avec AFP, 21 septembre 2026
- Mutuelle 2027 : de 7 à 8 % de hausse attendue, la taxe de 2,05 % en suspens : Bonjour Senior, 5 novembre 2026
- Déremboursements en 2027 : les nouvelles bornes sont fixées, les taux restent à décider : Caducee.net, 9 septembre 2026
- Mutuelle santé : pourquoi vos cotisations augmentent (et ce qui vous attend en 2027) : Mūcho, 14 septembre 2026
- La Mutualité Française dévoile les résultats de son enquête sur la hausse des cotisations à venir : Viva Magazine, 19 décembre 2025
- Les assureurs ont-ils le droit d'augmenter les tarifs des contrats complémentaires santé en 2026 ? : LeComparateurAssurance, 24 mars 2026
- Une augmentation des mutuelles de 6 % en 2025 : Goodassur, 18 décembre 2024
Questions fréquentes
Ma mutuelle a-t-elle le droit d'augmenter ses tarifs ?
Quelle augmentation mutuelle prévoir pour un retraité en 2027 ?
Peut-on résilier sa mutuelle pendant la première année ?
Comment est calculée la hausse liée à l'âge ?
La suppression de la taxe de 2,05 % fera-t-elle baisser ma cotisation ?
Cet article vous a été utile ?
Un conseiller patrimonial peut approfondir votre situation avec vous. Il vous rappelle sous 6 heures.
Autres analyses du guide

Quelle mutuelle choisir selon son profil : étudiant, actif, senior
Quelle mutuelle choisir selon votre profil : postes à renforcer pour un étudiant, un salarié, un indépendant ou un senior, et 292 € de reste à charge par an.

Comment comparer deux mutuelles en lisant leur tableau de garanties
Comment comparer deux mutuelles : taux en pourcentage de la base, forfaits, délai de carence et forfait journalier de 23 € à lire avant de choisir.

Baisse remboursement Sécurité sociale mutuelle : ce que le transfert coûte
Baisse remboursement Sécurité sociale mutuelle : vos garanties ne bougent pas, votre cotisation grimpe. Mécanique, chiffres et méthode de vérification.
Prime naissance mutuelle : montant du forfait, demande et cumul avec la Caf
Prime naissance mutuelle : 0 à 300 € selon la formule, en plus de la prime Caf de 1 093,11 € en 2026. Montant, démarche, délai et cas des indépendants.

Mutuelle santé Guadeloupe : prix, mutuelles locales et aides DOM
Mutuelle santé Guadeloupe : tarifs par âge, mutuelles locales, plafonds DOM de la C2S et déduction Madelin. Un conseiller France Épargne compare pour vous.

Mutuelle pas chère : le coût sur dix ans d'une formule d'entrée de gamme
Mutuelle pas chère : prix moyen par âge, socle du contrat responsable et coût réel sur dix ans avec le reste à charge. Comparez avant de signer.