
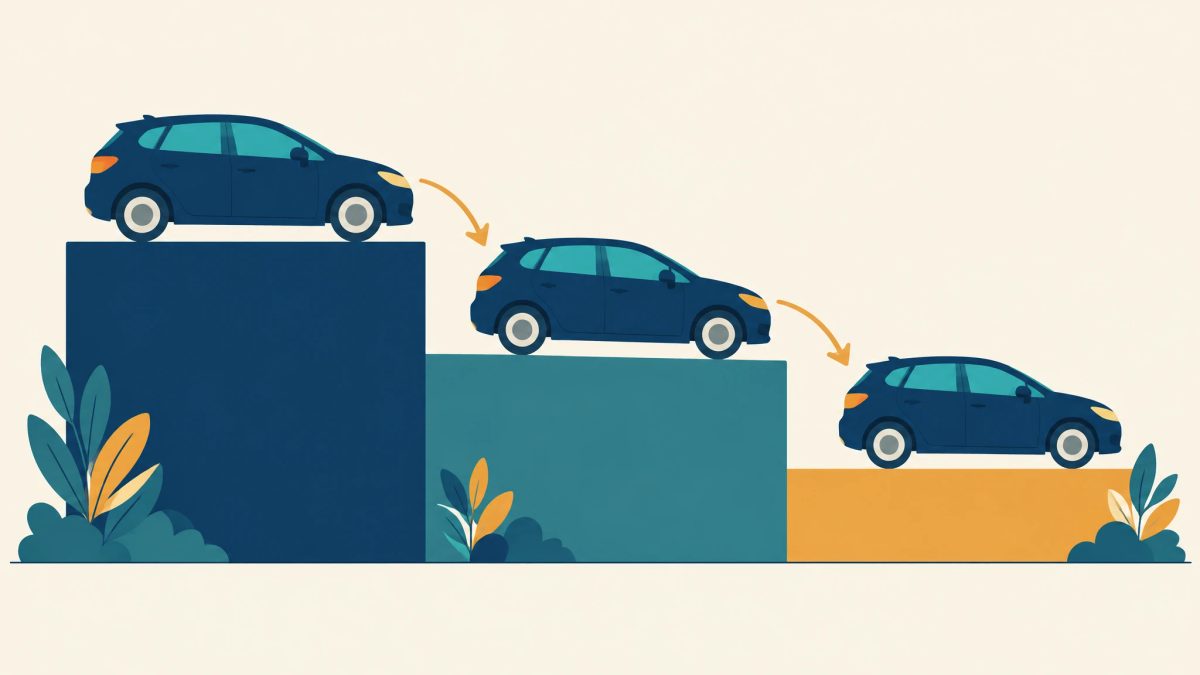
La surprime jeune conducteur : plafonds légaux et extinction en deux ans
Plafond de 100 %, moitié moins après conduite accompagnée, extinction après deux années sans sinistre : la surprime novice chiffrée en euros sur trois ans.
Le devis d'un conducteur novice affiche presque toujours une ligne de majoration qui peut doubler la facture. Cette surprime n'a rien d'arbitraire : le Code des assurances en fixe le plafond, les cas de réduction et le calendrier d'extinction, et tout devis qui s'en écarte est contestable. Un jeune conducteur ou un parent qui connaît ces règles peut vérifier en quelques minutes si la majoration proposée respecte la loi, et surtout projeter sa prime sur ses trois premières années de permis.
Cette page expose la base réglementaire de la surprime des conducteurs novices, ses plafonds exacts, 100 % en filière classique et 50 % après conduite accompagnée, puis sa baisse de la moitié du taux initial après chaque année sans sinistre. Elle traduit ensuite ces pourcentages en euros dans un tableau sur trois ans pour un cas type, avant de clarifier la confusion la plus coûteuse du sujet : la différence entre la surprime, temporaire et encadrée, et le malus, qui sanctionne les accidents responsables et peut s'y cumuler.
La surprime novice : une majoration encadrée par le Code des assurances
Le texte de référence est l'article A121-1-1 du Code des assurances, consultable sur Légifrance dans sa version en vigueur en 2026. Il autorise les assureurs à majorer la prime de référence des conducteurs dits novices : ceux dont le permis a moins de trois ans, et ceux qui, quel que soit l'âge de leur permis, ne peuvent pas justifier d'une assurance effective au cours des trois dernières années. La surprime concerne donc aussi bien le jeune de 18 ans fraîchement diplômé du permis que le quadragénaire qui reprend le volant après une longue période sans contrat.
Deux précisions cadrent le dispositif. La surprime est une faculté commerciale : aucun texte n'oblige un assureur à l'appliquer au taux plafond, et plusieurs compagnies positionnées sur les jeunes conducteurs pratiquent des majorations inférieures. Elle s'applique en pourcentage de la prime de référence, celle qu'un conducteur confirmé paierait pour le même véhicule, la même formule et la même adresse : réduire cette base par le choix du véhicule et des garanties réduit mécaniquement la surprime en euros. L'ampleur de l'enjeu se lit dans le baromètre publié par LeComparateurAssurance en avril 2026 : 2 117 € de prime annuelle moyenne en tous risques pour un jeune conducteur, contre 625 € pour un profil expérimenté. Tous les leviers pour compresser cette facture sont réunis dans notre guide sur tous les leviers du jeune conducteur.
Comparaison en 1 minute
Comparez les assurances auto
Une formule adaptée à votre profil et à votre véhicule, un conseiller affine sous 6 heures.
Formule
Étape 1 sur 5
Quelle formule cherchez-vous ?
Les plafonds : 100 % en filière classique, 50 % après conduite accompagnée
L'article A121-1-1 fixe le plafond de la première année à 100 % de la prime de référence : un contrat qui coûterait 900 € à un conducteur confirmé ne peut pas être facturé plus de 1 800 € à un novice, à garanties identiques. La fiche de Service-Public.fr consacrée à l'assurance des jeunes conducteurs, vérifiée le 11 mars 2026, reprend ce plafond et son exception majeure : lorsque le permis a été obtenu dans le cadre de l'apprentissage anticipé de la conduite, la surprime de première année ne peut pas dépasser 50 %.
Cette réduction de moitié est le principal avantage assurantiel de la filière AAC, et elle se prolonge sur toute la trajectoire puisque chaque étape de la dégressivité part d'un niveau deux fois plus bas. Les conditions et le chiffrage complet de cet avantage font l'objet de notre page sur l'avantage de la conduite accompagnée. À l'inverse, la conduite supervisée, entamée après 18 ans, n'ouvre pas droit au plafond réduit dans le texte, même si certains assureurs lui consentent commercialement une remise intermédiaire.
L'extinction en deux ans sans sinistre : le calendrier
Le même article A121-1-1 organise la sortie du dispositif : après chaque année sans sinistre engageant la responsabilité du conducteur, la surprime est réduite de la moitié de son taux initial. Le calendrier s'écrit ainsi. En filière classique : 100 % la première année, 50 % la deuxième, plus aucune surprime dès la troisième. Après conduite accompagnée : 50 % la première année, 25 % la deuxième, plus aucune surprime dès la troisième. Deux années sans sinistre responsable suffisent donc à effacer totalement la majoration, dans les deux filières.
Un sinistre responsable pendant la période interrompt cette mécanique : l'année concernée ne compte pas pour la baisse, qui reprend après l'année sans sinistre suivante, et le conducteur subit en parallèle le malus de droit commun décrit plus bas. À l'inverse, la dégressivité de la surprime se cumule avec la construction du bonus : le coefficient de réduction-majoration, qui démarre à 1,00, baisse de 5 % par année sans accident responsable au titre de l'annexe à l'article A121-1 du Code des assurances, dans sa version en vigueur en 2026. Le fonctionnement complet de ce coefficient est expliqué dans notre page sur le bonus-malus qui démarre à 1,00.
Le tableau en euros : cas type sur trois ans
Passons des pourcentages aux euros. Cas type : une citadine d'occasion de faible puissance, assurée en tiers étendu, pour une prime de référence de 900 € par an, un ordre de grandeur cohérent avec les 625 € de prime moyenne tous risques d'un conducteur expérimenté mesurés par LeComparateurAssurance en avril 2026, ajustés pour un profil urbain. Le tableau intègre la seule surprime, à coefficient bonus constant, pour isoler l'effet du mécanisme.
| Année | Filière classique | Après conduite accompagnée |
|---|---|---|
| Première année | Surprime de 100 %, prime de 1 800 € | Surprime de 50 %, prime de 1 350 € |
| Deuxième année | Surprime de 50 %, prime de 1 350 € | Surprime de 25 %, prime de 1 125 € |
| Troisième année | Surprime éteinte, prime de 900 € | Surprime éteinte, prime de 900 € |
| Total sur trois ans | 4 050 € | 3 375 € |
L'écart cumulé atteint 675 € sur trois ans, les trois quarts d'une année de prime de référence, uniquement par l'effet des plafonds réduits de l'AAC. La réalité est encore un peu plus favorable : le bonus qui se construit en parallèle, 0,95 la deuxième année puis 0,90 la troisième, s'applique avant la surprime et abaisse chaque ligne du tableau de quelques dizaines d'euros supplémentaires. Et le levier le plus puissant reste la prime de référence elle-même : sur une compacte puissante facturée 1 400 € de référence, la même surprime de 100 % coûte 1 400 € la première année au lieu de 900 €. Le choix du véhicule, détaillé dans notre page pour choisir un véhicule peu surtaxé, pèse davantage que toute négociation sur le taux.
Surprime plus malus : le cumul à éviter absolument
La surprime et le malus sont deux mécanismes distincts que le vocabulaire courant confond. La surprime novice, encadrée par l'article A121-1-1, est temporaire, plafonnée et s'éteint d'elle-même avec le temps. Le malus, régi par l'annexe à l'article A121-1, sanctionne chaque sinistre responsable par une majoration de 25 % du coefficient, sans limite de statut : il frappe novices et conducteurs aguerris.
Pour un jeune conducteur, les deux se cumulent et l'addition devient sévère. Reprenons le cas type en filière classique : première année à 1 800 €. Un accident entièrement responsable en cours d'année produit trois effets à l'échéance : le coefficient passe de 1,00 à 1,25, la baisse de la surprime n'est pas acquise, et l'assureur peut réviser sa politique commerciale. La deuxième année se calcule alors ainsi : 900 € de référence multipliés par 1,25 de coefficient, soit 1 125 €, majorés de la surprime maintenue à 100 %, soit 2 250 €. L'écart avec la trajectoire vierge, 1 350 € la deuxième année, dépasse 900 € pour ce seul exercice. La sinistralité des débuts n'a rien de théorique : selon le bilan annuel de l'ONISR publié en 2025, les 18 à 24 ans restent la classe d'âge la plus exposée au risque routier rapporté à sa part dans la population.
Vérifier son devis : la surprime est-elle conforme ?
Un devis de jeune conducteur se contrôle en quatre points. Un : identifiez la prime de référence, en demandant à l'assureur le tarif du même contrat pour un conducteur confirmé ou en la déduisant du détail du devis. Deux : rapportez la majoration à cette base, elle ne peut pas excéder 100 % la première année, ni 50 % si votre permis vient de la conduite accompagnée, mention qui doit figurer dans votre dossier. Trois : vérifiez le calendrier inscrit aux conditions particulières, la baisse de la moitié du taux initial après chaque année sans sinistre responsable doit y apparaître ou résulter du renvoi à l'article A121-1-1. Quatre : comparez à garanties constantes, une surprime modérée sur une formule aux franchises doublées n'est pas une bonne affaire.
Les écarts entre compagnies restent considérables à profil identique : les baromètres mensuels publiés par LeComparateurAssurance en 2026 montrent, pour les jeunes conducteurs, des primes moyennes oscillant de 2 081 € en janvier à 2 177 € en mars selon les mois et les régions, signe d'un marché hétérogène où la mise en concurrence rapporte. Passez votre devis au crible de notre comparateur d'assurance auto, et si un doute subsiste sur la conformité de la majoration proposée, un conseiller France Épargne vous rappelle sous 6h pour vérifier ligne à ligne que les plafonds légaux sont respectés.
Questions fréquentes
Quel est le montant maximum de la surprime jeune conducteur ?
L'article A121-1-1 du Code des assurances plafonne la majoration à 100 % de la prime de référence la première année, celle qu'un conducteur confirmé paierait pour le même contrat. Le plafond tombe à 50 % lorsque le permis a été obtenu par l'apprentissage anticipé de la conduite. Un devis qui dépasse ces plafonds à garanties identiques n'est pas conforme au texte.
Combien de temps dure la surprime d'un conducteur novice ?
Deux ans sans sinistre responsable. La surprime baisse de la moitié de son taux initial après chaque année sans sinistre responsable : 100 %, puis 50 %, puis plus rien dès la troisième année en filière classique. Après la conduite accompagnée, le point de départ étant 50 %, la majoration passe à 25 % la deuxième année et disparaît aussi la troisième. Une année marquée par un accident responsable ne compte pas : la baisse reprend après l'année sans sinistre suivante.
La surprime s'applique-t-elle si je n'ai pas été assuré depuis longtemps ?
Oui. L'article A121-1-1 assimile aux novices les conducteurs qui ne peuvent pas justifier d'une assurance effective au cours des trois années précédant la souscription, même avec un permis ancien. Un relevé d'information ou toute preuve d'assurance récente, y compris comme conducteur désigné sur le contrat d'un proche, permet d'échapper à cette assimilation.
Quelle différence entre la surprime et le malus ?
La surprime novice est une majoration temporaire liée à l'inexpérience, plafonnée à 100 % et éteinte après deux années sans sinistre responsable, au titre de l'article A121-1-1. Le malus est la majoration de 25 % du coefficient de réduction-majoration appliquée après chaque sinistre responsable, prévue par l'annexe à l'article A121-1, quel que soit le profil du conducteur. Les deux se cumulent en cas d'accident responsable pendant la période de surprime.
La conduite accompagnée réduit-elle vraiment la surprime ?
Oui, de moitié les deux premières années : 50 % au lieu de 100 % la première, 25 % au lieu de 50 % la deuxième. Dès la troisième année, aucune surprime ne s'applique dans les deux filières. Sur une prime de référence de 900 €, l'économie cumulée atteint 675 € sur trois ans. La fiche de Service-Public.fr vérifiée le 11 mars 2026 confirme ce régime réservé à l'apprentissage anticipé de la conduite.
Un assureur peut-il refuser d'appliquer la dégressivité de la surprime ?
Non, dès lors qu'aucun sinistre responsable n'est survenu pendant l'année écoulée : la baisse de la moitié du taux initial après chaque année sans sinistre résulte de l'article A121-1-1 du Code des assurances. Vérifiez votre avis d'échéance chaque année ; si la majoration n'a pas diminué sans sinistre de votre part, demandez la rectification par écrit, puis saisissez le service réclamations et la Médiation de l'Assurance en cas de refus.
Questions fréquentes
Vérifier son devis : la surprime est-elle conforme ?
Quel est le montant maximum de la surprime jeune conducteur ?
Combien de temps dure la surprime d'un conducteur novice ?
La surprime s'applique-t-elle si je n'ai pas été assuré depuis longtemps ?
Quelle différence entre la surprime et le malus ?
Cet article vous a été utile ?
Un conseiller patrimonial peut approfondir votre situation avec vous. Il vous rappelle sous 6 heures.
Autres analyses du guide
Résilié pour non-paiement : solder sa dette et retrouver un assureur
Mise en demeure, suspension à 30 jours, résiliation à 40 jours, prime toujours due. La chronologie exacte de l'article L113-3 et le parcours pour se réassurer.
Obtenir et lire son relevé d'information avant de changer d'assureur
Délai de quinze jours, lecture ligne par ligne du coefficient et des sinistres, correction des erreurs : le mode d'emploi complet du relevé d'information.
Malus après un accident responsable : calcul, durée et descente rapide
Malus accident responsable : coefficient multiplié par 1,25 (1,125 si partagé), prime projetée sur trois ans et retour à 1,00 après deux ans sans sinistre.
La franchise auto, ce que vous paierez vraiment au premier sinistre
Franchise auto : absolue, relative, proportionnelle et CatNat à 380 euros. Le reste à charge réel et le point de bascule prime contre franchise.
L'assurance auto temporaire : pour quels usages et à quelles conditions
Assurance auto temporaire de 1 à 90 jours : 59 € la journée, 145 à 199 € le mois en octobre 2026, 21 ans et 2 ans de permis requis, seuil face à l'annuelle.
L'assurance au tiers en détail : couvertures, limites et bons profils
Assurance au tiers : ce qu'elle garantit, ce qu'elle laisse à votre charge en euros et les trois profils pour lesquels elle reste rationnelle.